一种普遍观点认为,货币联盟如今正成为外围国家的束缚,已无法推动生活水平趋同。基于这一看法,2014年10月24日的欧元峰会呼吁继续努力“制定具体机制,以加强经济政策协调、趋同与团结”,并邀请欧盟委员会主席与欧元峰会主席、欧元集团主席及欧洲中央银行行长密切合作,“为改善欧元区经济治理筹备下一步措施”。1
本文认为,欧元区的趋同从未停止——货币联盟不同主要阶段发生变化的是趋同的类型。
当前正在发生的趋同,既不是名义趋同(即通胀率、利率等名义变量趋同),也不是通常意义上的实际趋同(即人均收入趋同),而是经济结构方面的趋同。
结构趋同为重新实现实际趋同奠定基础。不过,要做到这一点,欧盟/欧元区层面和国家层面都需要具备适当的制度与政策。
经济趋同的三种面貌
“经济趋同”一词有着不同含义。在增长研究文献中,趋同指一种预期趋势:一国人均GDP水平越低,其增长速度就越快。新古典增长理论所预测的实际趋同,是指人均GDP、生产要素相对禀赋及要素相对价格方面的差异缩小。
经济与货币联盟(EMU)成立之初的讨论也围绕趋同展开。特别是《马斯特里赫特标准》强调名义趋同(以利率、通胀率、汇率、政府赤字和债务等名义变量界定):目标不仅是创建单一货币,也是建立稳定的货币(例如 Buti 和 Sapir,1998)。当时预期,采用单一货币将为开展结构性改革提供强大激励,以弥补失去货币政策这一稳定工具的影响。
学术讨论则着重于最优货币区(OCA)理论,以及实际趋同是否已充分推进,足以使参与EMU的各国经济步调同步,从而降低货币联盟中未得到应对的非对称冲击风险。围绕名义趋同与实际趋同可能存在的张力,也出现在欧盟扩大议题中;讨论重点是,在巴拉萨—萨缪尔森效应发挥作用的背景下,加入国遵守通胀率、利率和汇率方面《马斯特里赫特标准》可能遇到的困难(例如 Grauwe 和 Schnabl,2005)。
人们隐含地假设,实际趋同会使参与货币联盟的经济体在经济结构方面更加相似,从而使EMU更接近OCA要求,并更容易遵守《马斯特里赫特名义标准》。
然而,事实证明这一预期有误。EMU的第一个十年表明,结构趋同并非名义趋同和实际趋同必然带来的副产品。
EMU中的三轮趋同
加入EMU前的准备阶段与名义趋同同步发生:参与货币联盟国家之间的通胀率差异缩小。鉴于通胀差异趋同、汇率风险降低以及政府赤字减少,名义利率平均水平及其在“EMU成员国”之间的离散程度大幅下降(见图1)。
图1. 利率:EA-12国家的均值与方差
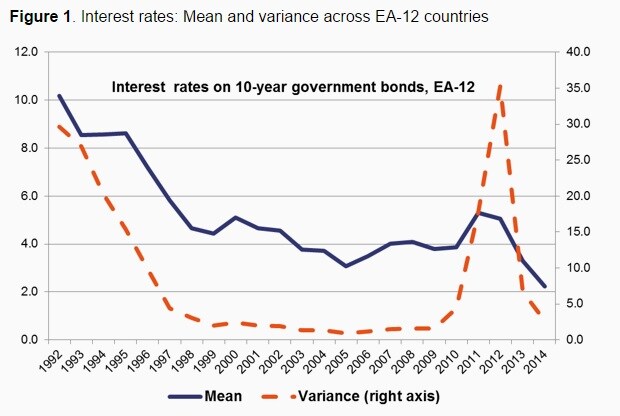
来源:根据 AMECO 数据计算
EMU完成前的几年也呈现强劲的实际趋同:人均收入较低的国家实现了更高的增长率。
EMU完成后,名义趋同实际上已实现,政府债务是显著例外。利率下降伴随着金融市场,尤其是债券市场的大规模整合。统计数据还显示,实际趋同仍按预期推进(见图2)。“OCA标准具有内生性”的观点逐渐流行,即这些标准虽未能事先满足,却会在事后得到满足,因为参与EMU将意味着贸易一体化程度提高、经济周期同步性增强(Frenkel 和 Rose,1998)。
在EMU的头十年,欧元区“中心”向“外围”的巨额资本流动,使实际趋同更加明显;汇率风险消退,违约风险感知降低。这一过程伴随着外围国家经常账户赤字扩大、核心国家盈余增加(见图3)。资本流入与增长率加快同时发生。如图2所示,外围国家在获得资本流入并出现经常账户赤字的同时,国内需求持续旺盛,失业率也快速下降(见图4)。
图2. 欧元区各国人均GDP增长率(1999—2007年)与购买力平价人均GDP水平(1999年)的散点图

来源:根据 AMECO 数据计算
然而,外围国家由此获得的额外增长能否持续,取决于廉价资本促成的投资质量。在这方面,强劲资本流入与外围国家持续存在的通胀差异和竞争力损失相伴,并无助益。外围投资在非贸易部门变得日益有利可图。西班牙和爱尔兰等国的房地产行业出现大规模泡沫。相应地,中心国家的增长越来越依赖出口,也得益于价格竞争力的提升;与此同时,实际利率相对较高,抑制了资产市场,尤其是房地产市场的过热。此外,欧元区外围国家令人满意的增长表现导致了“改革麻醉”——旨在促进货币联盟有效调整的重要改革被推迟,因为人们认为这些改革并不紧迫(欧盟委员会,2008)。
图3. 经常账户与失业率变化:欧元区核心与外围国家平均值(加权平均)2

来源:根据 AMECO 数据计算。
简言之,EMU第一个十年中的实际趋同在很大程度上与结构分化并行发生。EMU中心国家与外围国家的经济结构变得越来越不同。如图4所示,中心国家的经济越来越依赖出口和贸易部门,而外围国家的经济则日益由非贸易部门和建筑业主导。 3
从某种意义上说,众所周知的“沃尔特斯效应”(即低通胀中心与高通胀外围之间实际利率差异造成的不稳定效应;见 Walters,1986)所产生的影响超出了周期稳定的范畴。有人可以认为,EMU的第一个十年中出现了“超级沃尔特斯效应”:持续的实际利率差异不仅推动周期位置分化,也推动经济结构分化。
金融危机引爆了EMU第一个十年间累积的失衡。风险普遍重新评估之际,资本开始反向流动。自EMU筹备阶段以来的部分变化出现逆转——中心与外围利差扩大,利率名义分化随之出现;增长率和失业率的实际分化也同时发生(见图3)。经常账户失衡的纠正不仅伴随着外围国内需求收缩,也伴随着竞争力提升及产出结构向贸易部门重新配置。
欧元区国家能否再次实现共同增长?
经历多年持续分化后,最新数据表明,欧元区多数外围国家的增长和就业正在加速。债券市场紧张局势缓和、金融市场分割程度降低,以及陷入困境国家必要财政整顿的步伐放缓,都是促成因素。这些是否足够?这种势头能否持续?
当前的结构趋同进程,是未来实现更多实际趋同的必要条件。外围经济体无法再次依赖主要由外部借款推动的增长模式,因此别无选择——必须具备推动非贸易部门和出口增长的条件。尽管这一进程是EMU各国生活条件重新趋同的必要条件,但迄今取得的成果绝不充分。
首先,目前观察到的结构趋同很大程度上与外围国家非贸易部门的收缩有关。出口部门要持续扩张,需要雄心勃勃的改革、支持性政策框架,以及出口市场持续复苏。在这方面,欧盟委员会已推出三管齐下的议程,以加强欧洲经济复苏:重申结构性改革承诺;承诺负责任的财政政策,并在可用财政空间内兼顾增长目标;以及通过增加资源和消除瓶颈来提振投资。
其次,正如此前一篇专栏文章所讨论的(Buti,2014),外围国家实施出口驱动型增长战略的需要,可能与确保公共财政稳健的要求发生冲突,因为外围国家价格竞争力的提升可能意味着债务通缩。货币当局若能成功采取反通缩立场,将在缓和这种权衡取舍方面发挥关键作用。
最后但同样重要的是,实现可持续趋同需要可信的制度框架支撑EMU,并维护信任氛围。金融危机帮助市场对国别风险的评估重新与基本面相符。市场反应一如既往地过强且过迟,但确实为调整和结构趋同奠定了基础,其中包括开展急需的改革。展望未来,趋同能否恢复及其可持续性,将关键取决于市场是否继续信任欧元区外围经济体。欧盟近期层面的举措将对此有所帮助——加强金融市场监管并建立银行业单一监管机制,将有助于确保趋同恢复与宏观金融稳定相容。采取覆盖整个欧元区的监管视角将有助于降低宏观金融风险。建立资本市场联盟将促进欧盟各地股票市场一体化,从而降低跨境投资的波动性、加强风险共担;最重要的是,帮助在欧元区内通过股权而非债务重新配置过剩储蓄。这两项进展都应有助于应对超级沃尔特斯效应;该效应在危机前时期加剧了结构分化。
参考文献
Buti,M(2014)“欧元区的一致三位一体”,VoxEU.org,1月8日。
Buti,M 和 A Turrini(2012)“缓慢但稳健?欧元区内部外部调整开始发挥作用”,VoxEU.org,11月12日。
Buti,M 和 A Sapir(1998)《EMU中的经济政策》,Clarendon Press,牛津。
De Grauwe,P 和 G Schnabl(2005)“名义趋同与实际趋同:新成员国加入EMU的情景”,《Kyklos》4,537—555。
欧盟委员会(2008),《EMU@10:经济与货币联盟十年后的成就与挑战》,《European Economy》
Frankel,J 和 A K Rose(1998)“最优货币区标准的内生性”,《Economic Journal》108,1009—25。
Marelli,E 和 M Signorelli(2005)“欧洲的制度、名义与实际趋同”,《Banks and Bank Systems》5,140—155。
Walters,A(1986),《英国经济复兴》,Oxford University Press,牛津。
脚注
1 欧元区趋同问题也在“四位主席分析说明”《为改善欧元区经济治理筹备下一步措施》中讨论,该说明提交于2015年2月12日的非正式欧洲理事会会议。
2 核心:BE DE LU NL AT FI。外围:EE IE EL ES FR IT CY LV LT MT PT SI SK。根据其外部地位对欧元区核心和外围国家进行分组,与 Buti 和 Turrini(2013)的做法相同。除少数例外,核心国家在1999—2009年期间录得盈余,而外围国家录得赤字。
3 现有论文也得出类似结论,例如 Marelli 和 Signorelli(2005)。
本文与 VoxEU合作发布。本文的发表并不意味着世界经济论坛认可其中观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Marco Buti 是欧盟委员会经济与金融事务总司总干事。Alessandro Turrini 是欧盟委员会经济与金融事务总司经济学家兼部门负责人,也是 CEPR 研究附属人员。
图片:2014年8月7日,欧洲中央银行(ECB)总部旁的一座巨大欧元标志。路透社/Ralph Orlowski。




