尽管近期增长和通胀遭遇挫折,安倍经济学仍有望取得成功,重振日本;正如我们在 新书中所展示的,关键在于三支箭齐头并进、同步稳步推进。这对于避免日元过度走弱,并确保日本的邻国、所在地区及全球经济获得积极溢出效应,同样至关重要。
遗产:失去的几十年间的结构性变化
大多数关注日本的人都熟悉以下这项引人注目的统计数据:2013年,日本名义GDP水平比20世纪90年代中期低约6%。在此期间,三项重要的结构性变化阻碍了经济增长和摆脱通缩的努力:
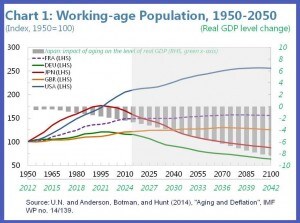
人口老龄化于20世纪90年代中期前后开始显著加剧,通过减少劳动力投入、压低地价和削弱总需求拖累经济增长,并加大通缩压力(见图表1)。这也导致传统税基萎缩,并增加政府在医疗保健和社会保障方面的支出,加重日本的财政困境。此外,人口老龄化还推高了对“安全资产”的需求,限制了金融部门通过提供风险资本发挥增长催化作用的能力。
生产环节离岸外包, 起初曾有助于企业去杠杆进程,但近来却以日本国内投资和出口为代价(见图表2);与此同时,企业利润增加的部分越来越多地以现金形式留存。

劳动力市场分割。 日本过去以终身雇佣模式闻名,尤其是在大型企业中对男性如此;但近年来,随着非正规就业者增加,尤其是女性和年长劳动者,情况发生了显著变化。过度的劳动力市场二元化近来已成为摆脱通缩的障碍,限制了名义总工资和生产率增长(见图表3)。

以往克服这些不利因素的政策努力大多未能奏效,原因在于政策实施时断时续且总体缺乏协调,也因为每当形势开始好转,国家就遭遇重大冲击,例如亚洲金融危机、互联网泡沫破裂、全球金融危机,以及2011年的地震和海啸。
三支箭齐发带来的相互协同效应
2013年初,日本开始推行一套全面协调的政策,旨在结束通缩、提高增长、确保财政可持续性,同时维持金融稳定。所谓安倍经济学的三支箭,包括激进的货币宽松政策、灵活的财政政策和雄心勃勃的结构性改革。
借助 第一支箭,结束通缩将降低政府债务比率,并恢复传统货币政策的效力。此外,这还可能重新激发经济主体的积极性,促进生产率增长。因此,日本银行采取的激进货币宽松政策仍然适宜,对于推高实际通胀和预期通胀也至关重要。
然而,政策传导似乎受到相当大的限制:尽管实际利率为负,投资依然疲软;尽管日元贬值,出口依旧不振;投资组合向高收益资产再平衡的幅度也仍然有限。通胀预期上升和劳动力市场趋紧,仅仅缓慢地传导至基本工资上涨。这些有限的效果,部分源于前文提及的人口老龄化、生产外包和劳动力市场二元化等结构性阻力,这表明结构性改革对于实现2%的通胀目标至关重要。
第二支箭在很大程度上取决于政府财政调整战略的可信度。这使政策制定者面临艰难的平衡:一方面,财政政策需要支撑经济复苏;但与此同时,也不能忽视规模庞大且不断增加的债务负担。通过收入措施和福利权益改革,制定切实可行的中期财政整顿方案,使债务走上下降轨道,仍是解决这一困境的首选方案:这样的计划将保证债务能够偿还,从而在近期出现下行风险或采取结构性财政措施时,为出台刺激政策留出更大空间。 第二支箭 在很大程度上取决于政府财政调整战略的可信度。这使政策制定者面临艰难的平衡:一方面,财政政策需要支撑经济复苏;但与此同时,也不能忽视规模庞大且不断增加的债务负担。通过收入措施和福利权益改革,制定切实可行的中期财政整顿方案,使债务走上下降轨道,仍是解决这一困境的首选方案:这样的计划将保证债务能够偿还,从而在近期出现下行风险或采取结构性财政措施时,为出台刺激政策留出更大空间。
雄心勃勃的结构性改革这 第三支箭 对于安倍经济学近期和长期的成功都至关重要。突破性的结构性改革本身就能在近期支撑需求,因为信心和永久收入预期将会提升。此外,正如我们近期在欧洲所见,如果增长没有加快,财政整顿不太可能成功。在这方面,最需要采取大胆措施,提高女性、年长劳动者和外籍劳工的就业率,因为这将直接抵消人口老龄化的影响。
最后,金融部门并非这场讨论中的无辜旁观者。改革应着眼于重启证券化市场并刺激风险投资,以推动新业务融资,以及不可持续的中小企业(SMEs)重组和退出方面的融资更快增长。就后者而言,日本中小企业的进入率和退出率平均约为发达国家的三分之一;这阻碍了信贷中介和风险承担,因为它会抑制新企业进入、健康企业扩张,并削弱银行的风险评估能力。
本文与 IMF Direct合作发布。发布本文并不意味着世界经济论坛认可其中的观点。
想及时了解议程动态, 订阅我们的每周通讯。
作者:Changyong Rhee 是国际货币基金组织(IMF)亚太部主任。
图片:东京新宿的摩天大楼间可见覆盖积雪的日本富士山。路透社/Kimimasa Mayama。




