自2013年安倍经济学启动以来,日本已成为探讨如何通过大规模央行和政府刺激措施重振低迷经济的经济理论试验场。
该计划有四个目标:结束通缩、提高增长、确保政府债务的可持续性,以及维护金融部门的稳定。
首相安倍晋三可运用的工具包括:增加政府借款和支出以提振经济活动;实施彻底的结构性改革,使国家财政长期走上可持续发展道路;以及至关重要的一点,说服传统上对通胀较为谨慎的日本银行(BoJ)大幅放宽货币政策,既推出大规模资产购买计划,也设定更高的通胀目标。
值得肯定的是,安倍已能运用所有这些工具,力求带领日本走出持续数十年的停滞。然而,他最终能否成功,仍取决于日本民众认为他的改革有多可信,以及他们是否因此改变行为。
目前进展如下:
日本银行(BoJ)推出的量化和质化货币宽松(QQE)计划,规模迄今在全球前所未见;政府债券购买额已从每月50万亿日元增至80万亿日元(约占GDP的1%)。
事实上,据 国际货币基金组织(IMF)近期的一份工作论文 所述,日本银行“在2014年底持有约四分之一的市场份额。但按目前的速度,到2016年底将持有约40%,到2018年底将接近60%。”

从某些方面看,这些举措似乎已见成效。经历多年停滞后,日本经济开始显露复苏迹象。去年4月上调消费税后,经济增长曾大幅受挫;2015年第一季度的增长率随后被大幅上修至年化3.9%。此前,2014年第四季度增长了1.5%。
然而,这些举措对日本整体通胀预期的影响迄今有限。通胀预期指标最初上升后,已趋于1%左右,远低于日本银行2%的目标:
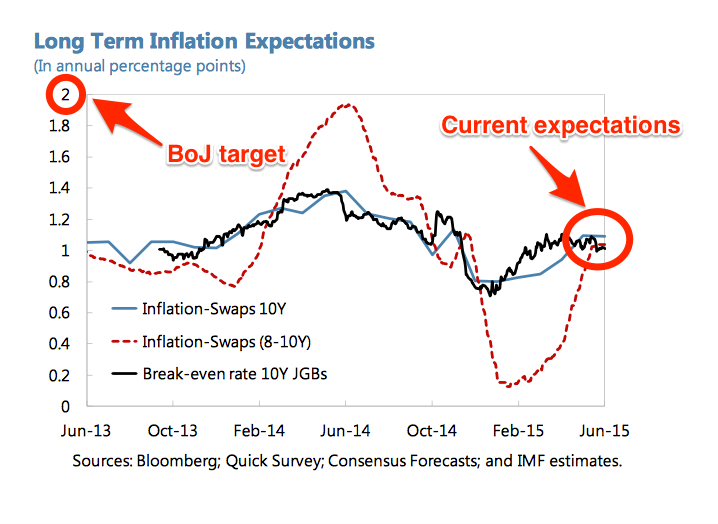
改变人们对物价将会上涨的预期,被认为对鼓励日本消费者开始消费、促使企业投资,以及削减该国庞大主权债务负担的实际价值至关重要。
安倍经济学产生影响的领域是资本成本:日本银行的大规模购债使日本利率显著下降。然而,正如美国和英国的经验一样,这并未显著增加流向实体经济的银行贷款。

相反,QQE向实体经济传导的机制似乎严重依赖投资组合再平衡和汇率渠道。6月,日元兑美元跌至125日元,创13年来新低,此后一直在这一水平附近徘徊;不过,出口尚未有力回应由此带来的竞争力提升。
此外,央行继续为安倍经济学承担更多负担的空间有限。尤其是,资产购买速度正迅速减少日本银行资产负债表上的日本国债(JGB)持有量;若按当前速度继续购买,可能会限制“安全资产”的供给,而这类资产对金融部门有效运作至关重要。
目前,日本银行持有的日本国债占其总资产的比例,已从安倍经济学推出前的约20%降至如今的约15%。一旦降至5%左右,随着日本银行吸收越来越多可供购买的政府债券,金融稳定可能会面临问题。IMF工作论文的作者写道:
考虑到日本回购和衍生品市场的规模,我们认为这一水平是满足其抵押品需求所需的最低数量。此外,这也处于其他七国集团经济体银行持有主权债券比例区间的较低端,也是自20世纪80年代以来日本银行历史上持有日本国债的最低水平。
那么,日本的政策制定者是否已经无计可施?简短回答是否定的。首先,政府虽然实施了安倍经济学承诺的一些经济改革(例如提高消费税),但距离完成这些改革还差得很远。
尚未着手的改革中,尤为突出的是重大的劳动力市场改革(允许更多技术娴熟的外国劳动者进入日本),以及扩大灵活劳动合同的使用范围;这两者都应能提高生产率。
央行可以考虑把购买对象转向期限更长的政府债券,类似于美联储所谓的“扭转操作”。这样,央行便可继续推动保险和养老基金调整投资组合;与国际同行相比,这些基金持有的股票明显偏少。
日本银行还可以增加对日本国债以外资产的购买。自2010年以来,日本银行一直通过交易所交易基金大规模购买日本股票,试图吸引国内投资者进入市场并提高他们的风险偏好。
目前估计,日本银行持有的ETF市值约为8.6万亿日元;若将2000年代初接手的银行股权计算在内,这约占日本股票总价值的2%。但没有什么绝对理由阻止其继续加大对该领域的投资。
安倍经济学离结束还很远。
您读过吗?
安倍经济学能否成功?
日本将如何塑造亚洲经济?
日本如何管理债务
作者:Tomas Hirst 是《Pieria》杂志的编辑总监兼联合创始人,曾任世界经济论坛数字内容委任编辑。
图片:2009年1月2日,一名男孩在东京皇居参加新年庆祝活动。路透社/Kim Kyung-Hoon




