2013年至2017年间,尽管劳动力市场显著改善,欧元区工资增长仍然低迷,这使一些人声称产出与通胀之间的关系已经失灵。本文通过比较分析欧元区的工资走势,指出菲利普斯曲线依然有效,可以解释2013至2017年工资增长疲弱的大部分原因。研究还发现,其他因素也发挥了作用,包括构成效应、工资增长对周期性改善可能存在的非线性反应,以及结构性和制度性因素。
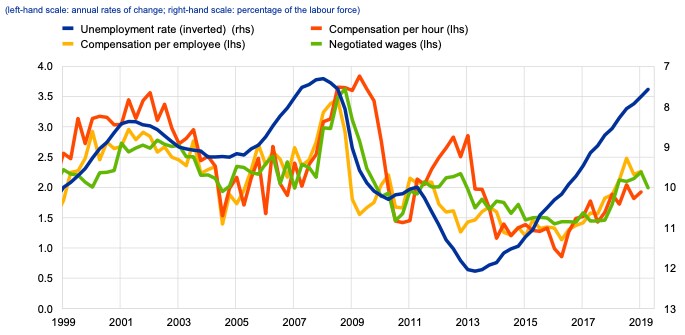
自2013年以来,欧元区劳动力市场大幅改善,而工资增长直到最近仍然低迷。从2013年第二季度到2019年第二季度,欧元区失业率从12.1%降至7.6%。同期就业人数增加了1,120万,如今就业人数远高于危机前水平。另一方面,2013年至2017年工资几乎没有增长,工资增速直到最近才有所回升(见图1)。无论如何衡量或定义名义工资增长,这一观察都成立。
图1 经济周期中的工资增长指标
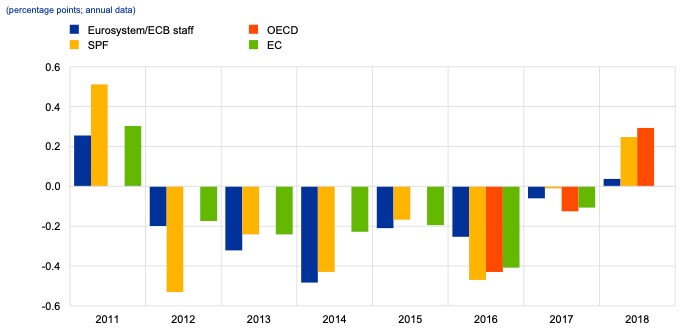
与此同时,国际机构和专业预测人士持续大幅高估工资增长(见图2),而就业增长则强于预期。这引发了人们对劳动力市场闲置程度与工资增长之间关系是否发生变化的担忧。在这一时期,高估工资增长是一种普遍现象,欧元区和欧盟以外的其他经济体也受到影响(国际货币基金组织,2017、2019;经合组织,2019;欧盟委员会,2019)。
图2 不同预测机构对未来一个日历年度工资预测误差的比较(秋季预测,百分点;年度数据)
哪些因素可以解释工资增长低迷和持续高估的现象?Nickel等人(2019)介绍的研究为这些问题提供了新的认识,同时考虑了欧元区各国劳动力市场的显著异质性,以及工资形成过程背后的经济和制度力量存在的广泛差异。
图3 欧元区最新工资增长的主要驱动因素分解(相对于均值的同比增长偏差,以百分点表示各因素的贡献)
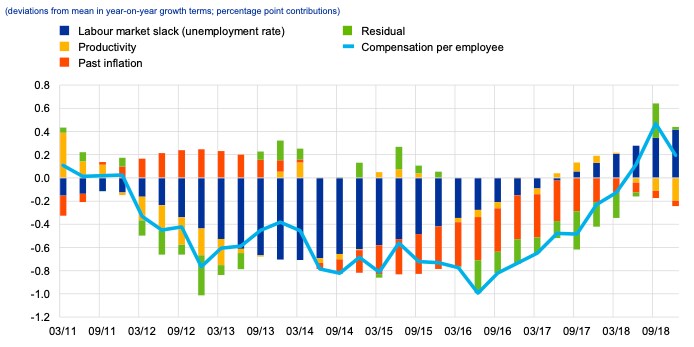
劳动力市场闲置、生产率增长相对疲弱,以及长期低通胀的影响,一直抑制着欧元区工资增长。根据基准菲利普斯曲线设定,将工资增长分解为其主要决定因素的贡献后可以看到,过去几年有三个关键因素影响工资走势,其重要性随时间变化(见图3)。第一,劳动力市场闲置程度在2016年底前大幅拖累工资增长;最近,劳动力市场趋紧则推动工资上升。第二,2016至2017年,过去的低通胀成为工资增长低迷的主要驱动因素,但这一拖累也在逐渐减弱。第三,2014年至2016年以及2018年,生产率增长低迷也导致工资增长低迷,不过其影响程度小于前两个因素,尤其是在工资增长低迷时期。2016至2017年,工资增长分解中仍有持续的负残差,这也凸显了上述周期性驱动因素以外的其他因素的重要性。2018年期间,工资增长高于均值,负残差也随之消失。
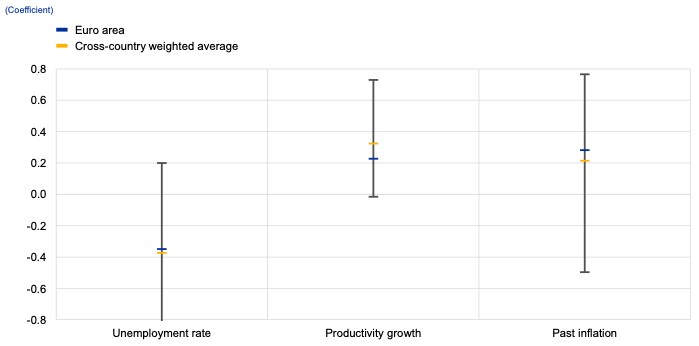
尽管各国情况有所不同,但在大多数欧元区国家,工资增长似乎会对劳动力市场的周期性状况、生产率和过去的通胀作出反应。基于一个采用总体失业率、回顾性通胀预期和生产率增长的简单基准菲利普斯曲线设定,对各国工资驱动因素的分析显示,各国估算系数的平均值总体上与欧元区系数一致(见图4)。这一设定与Ciccarelli和Osbat(2017)以及Bobeica和Sokol(2019)提出的价格菲利普斯曲线理念相近。
图4 所考察工资驱动因素的估算系数(系数)
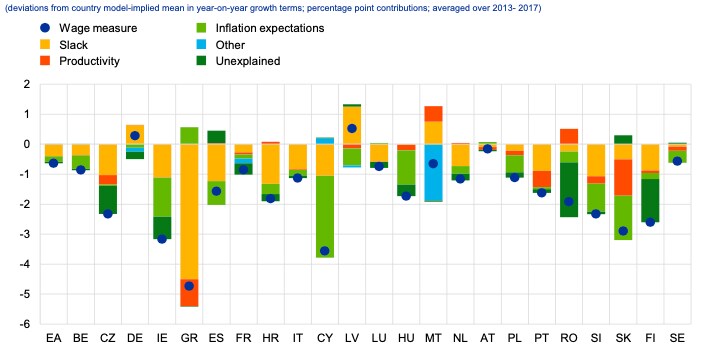
不同工资增长驱动因素的相对重要性因国而异,差异显著。欧元区层面的菲利普斯曲线分解可能掩盖各国特有的走势,因为这些走势在总体层面可能相互抵消。因此,图5聚焦于欧元区工资增长低迷时期(2013至2017年)各驱动因素对每个国家的平均相对贡献。对大多数国家而言,劳动力市场显著闲置、生产率增长低迷以及通胀(预期)低于平均水平共同使工资增长低于样本均值。
图5 2013至2017年欧盟各国工资增长主要驱动因素分解(相对于各国模型推算均值的同比增长偏差,以百分点表示各因素的贡献;取2013至2017年平均值)
鉴于欧元区整体以及若干欧元区国家的残差规模较大,尤其是在2016至2017年期间,标准菲利普斯曲线机制并不能完整解释工资走势。研究发现,标准菲利普斯曲线以外的因素也对欧元区工资增长低迷发挥了作用,包括构成效应(如Christodoulopoulou和Kouvavas,2018年;Kouvavas等人,2019年)、工资增长对劳动力市场闲置程度的非线性反应(如Bonam等人,2018年;Byrne和Zekaite,2018年),以及数字化、全球化或人口老龄化等潜在结构性驱动因素(关于人口老龄化,见Bodnar,2018年;Dossche和Koester,2018年)。
图6 不同预测版本中,基准菲利普斯曲线与欧元体系/欧洲央行工作人员未来一年预测的比较
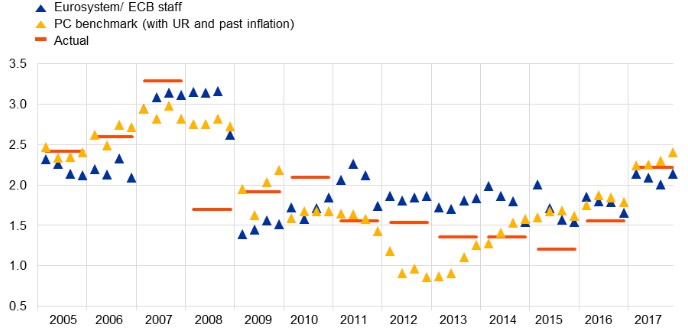
工资菲利普斯曲线还能在实时预测中发出可靠信号,因此是交叉核验工资预测的有用工具。图6展示了不同预测版本对下一年的预测。这意味着,例如,图中2012年第一季度的数值对应于2012年3月预测中对2013年的预测;2013年是“工资增长低迷期”的第一年,其特点是在劳动力市场改善的同时工资增长缓慢。就中期预测而言(预测当年与下一年之间的工资增长),基准菲利普斯曲线设定会在工资增长低迷期的第一阶段(2013/14年)低估工资增长(见图6),并在后期(2015至2017年)略微高估工资增长;而欧元体系/欧洲央行工作人员的预测则基本上在整个工资低迷期都高估了工资增长。这支持了这样一种观点:相对简单的基准工资菲利普斯曲线(以及其他一些表现良好的设定)本可以在工资低迷期,尤其是前两年,成为欧元体系/欧洲央行工作人员工资预测的重要交叉核验工具和制衡。最近,欧元体系/欧洲央行工作人员的中期预测和菲利普斯曲线预测大体上都与欧元区实际工资增长相符。
展望未来,我们的研究结果可以成为进一步探讨若干问题的依据。其中包括尝试将对不同驱动因素的分析更好地纳入一个更全面的框架,从而有助于更准确地量化各因素的相对作用。此外,工资菲利普斯曲线中非线性关系的重要性值得进一步深入分析。进一步详细研究工资向价格的传导及其决定因素,似乎也很有价值。
作者注:文中观点仅代表作者本人,不一定反映欧洲央行的观点。




