2008—2009年全球金融危机促使世界各国政府采取了多项大规模干预措施。这些措施包括:大规模提供流动性、接管薄弱的金融机构、扩大存款保险计划、政府购买问题资产、银行资本重组,当然还有财政刺激方案,其规模有时达到二战以来未曾见过的程度。
作为世界公认的公共财政稳健守护者,国际货币基金组织也大力支持财政放松, 并 其总裁表示:“如果现代经济史上曾有过应当运用财政政策和财政刺激的时期,那就是现在”,并认为这一努力应当在“一切可能的地方”推行。“在债务可持续性方面仍有一定余地的地方。在通胀足够低、不会有任何通胀回潮风险的地方,都必须付出这一努力”。
对于各国针对危机所采取的应对措施在具体国家是否设计得当,人们可以有不同看法,但似乎普遍认为,有必要在多个方面迅速采取国际行动,以防止出现类似1930年代、并带来不可预见全球经济后果的萧条。此后几年,公共债务水平迅速上升,发达经济体尤其如此。例如,西班牙的债务水平从2007年占GDP不到37%(完全处于 《马斯特里赫特标准》范围之内),到2014年升至约占GDP的100%,依据 国际货币基金组织的估计。

事实上,许多国家目前的公共负债水平已达到二战结束时才出现过的水平。然而,这些财政发展并未阻止一场激烈辩论的出现。这场辩论尤其发生在欧洲,也出现在美国及其他经合组织国家,焦点在于是否应继续放松财政,以缓解经济增长疲软和高失业率的影响。这些辩论起初大多属于学术性质,近来却愈演愈烈,并在一些国家产生了政治连锁反应,如近期法国即有部长因反对“紧缩”约束而辞职。
我想论证,这一争论在很大程度上是一个伪命题,因为从某种意义上说,许多国家事实上并无余裕进入长期财政扩张期,以期重振疲弱的增长率。在未来几年,某种形式的财政整顿,辅以其他结构性和制度性改革,可能是唯一可行的道路。以下是支持这一论点的三个理由。
财政空间缩小。 目前正“承受”紧缩之苦的许多国家, 在未来几年里面临严峻的财政算术 。例如,2013年西班牙的融资需求总额超过GDP的20%。其中约三分之二为到期的公共债务,其余部分则由持续的预算赤字造成。因此,财政当局需要每年进入债券市场融资,规模接近3000亿美元(今年的融资数额大致相似)。在全球经济增长、投资者乐观、消费者信心充足的背景下,这一融资水平尚属可控。但如果投资者认定债务负担不可持续,风险便会急剧上升。届时利率将上涨(有时速度惊人),政府以合理成本自行融资的能力也会骤然消失。债务水平高企时,财政操作空间会受制于国际债券市场的情绪。主张反对紧缩固然无妨,前提是当局确信在此过程中不会失去市场信心。在债务水平徘徊于GDP的100%左右时,这种确定性根本不存在。政府不仅在财政刺激方面受到约束,而且随着债务水平上升,越来越多的支出将不得不用于偿债,从而限制了教育、基础设施、医疗以及其他有助于提升竞争力领域的开支。此外,不受市场摆布意味着政策制定者能够主动推进改革,而非被动应对不断变化的外部环境。
中期压力。有一种观点认为,我们现在不必过分担心债务水平。例如,在英国和美国,二战结束时的债务水平远超GDP的100%(英国尤为明显)。相对良好的财政管理、一定程度的通货膨胀以及经济增长,使这些水平在20世纪70年代中期大幅下降。这一论点的问题在于,战后数十年间人口结构极为有利,劳动年龄人口大幅增加。如今我们面临的情况恰恰相反:人口老龄化。养老金、医疗保健及其他社会福利的成本预计将在未来数十年内迅速上升。例如,在美国,1946年至1964年间出生的7800万人(即“婴儿潮一代”)于2011年开始陆续退休。这并非仅限于富裕工业国家的问题。中国、俄罗斯、波兰、印度尼西亚、土耳其和墨西哥等国,仅举数例,也都面临各自的人口老龄化问题。因此,在未来数年和数十年间,将出现1940年代末和1950年代所不存在的财政压力,这些压力将大幅增加预算负担,并削弱政府“摆脱债务困境”的能力。
金融市场不稳定。 可信的经济学家(甚至包括诺贝尔奖得主)认为,全球金融体系本质上是不稳定的,无法保证其不会因滥用、不当行为或其他与上次危机成因无关的因素而在未来崩溃。 罗伯特·席勒(Robert Shiller,2009),作为金融市场的权威观察家,他曾多次就美国房地产泡沫发出警告,并认为“资本主义经济若任其自行运转、缺乏政府的平衡作用,本质上是不稳定的”。因此,无法确定我们不会再次面临2008年雷曼兄弟倒闭后的局面,或其某种变体。使这一情景成为噩梦的关键在于:政府能否通过多种干预(如2008至2009年间采取的那些措施)防止经济萧条,在很大程度上取决于其自身财政的健康状况。若无此条件,剩下的便是20世纪80年代拉丁美洲的情形:债务违约,以及可能出现的极高通货膨胀,所不同的是,这一次的冲击将是全球性的,且极具破坏性。问题的关键在于,另一场金融危机可能对预算施加与2008年之后完全相同的压力,但就债务水平而言,起点要糟糕得多。
认为只要放宽预算规则、允许更大赤字并相应提高债务水平,就能免除高负债国家迫切需要却长期拖延的痛苦改革,这种想法是误入歧途的。作为G7成员国之一、也是世界上规模较大的经济体之一,法国在过去40个连续年份中始终维持预算赤字,无论好时景还是坏时景,无论保守派政府还是左翼政府执政。在此期间,公共债务增长了四倍多,从1980年占GDP不到21%升至2014年接近97%。如今在经济增长乏力之际,主张解决方案在于又一轮财政放松,无异于彻底误诊了增长迟缓的根源。可持续的经济复苏是成功应对债务问题的必要条件,只有当政府实施改革、消除长期损害竞争力并抑制潜在增长的供给侧障碍时,这种复苏才会到来。如果说有什么的话,全球金融危机已经表明,拖延改革的代价是高昂的。
合作刊发: The World Bank’s Future Development Blog
作者:Augusto Lopez-Claros,世界银行全球指标与分析部主任。
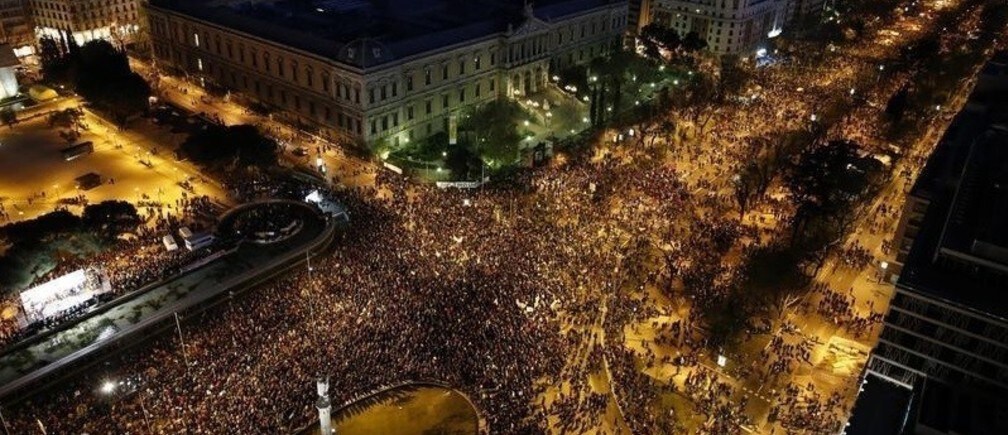
图片:2014年3月22日,反紧缩示威者聚集于西班牙马德里的科隆广场,参加组织者称为“尊严游行”的示威活动。路透社/Paul Hanna。




