金融媒体通常会关注中央银行。彭博社、《金融时报》、《卫报》、《商业内幕》或《经济学人》等新闻媒体,定期报道各类货币政策委员会所代表的偏好。这类新闻文章常常将委员会成员归入鸽派—鹰派光谱。这些术语很少得到明确界定。宽泛地说,鸽派是指在给定宏观经济条件下,相较于同僚更倾向于放松政策的中央银行家;鹰派则较不倾向于这样做。
新闻媒体的分类通常依据官方投票记录(如果有的话)。就负责管理美联储货币政策的联邦公开市场委员会(FOMC)而言,这种做法存在问题。学术文献已充分记录,FOMC的中央银行家在表达异议时会有所克制(参见 Blinder 等人,2001 年)。
近年来,这种克制或许有所减弱,但仍然是一个值得关注的问题。绕开这一问题的一种方法是分析FOMC会议的记录文本(Meade,2005 年)。这些记录文本会在五年后公布,并能让人深入了解委员会成员的思考过程。重要的是,会议期间通常会有一轮发言,由每位委员会成员陈述自己偏好的政策利率。此轮发言之后还会进一步讨论,然后才对由主席拟定的(共识)提案进行正式投票。每位委员会成员陈述的政策偏好提供了对其个人偏好的“未经过滤”的衡量,因此是更好的衡量方式。
尽管偏好数据更好,另一个问题是应如何利用这些数据,在鸽派—鹰派光谱上构建得分。统计委员会成员赞成降息的次数并不令人满意,因为该得分会受到该成员任职期间宏观经济环境的影响。我们又如何比较在不同时期获任的委员会成员的得分?此外,人们可能还想对这些偏好进行一些统计分析。中央银行家的偏好是否存在某些模式?
后一问题尤其相关,因为已有大量文献讨论特定中央银行家群体之间的系统性差异。联邦公开市场委员会有十二名拥有投票权的成员。其中七名是美联储理事会成员,另外五名是联邦储备银行行长。一个问题是,理事会成员与银行行长的偏好是否存在差异。早期研究表明,二者确有差异;此外,FOMC成员的偏好可能与其所在地区的经济状况相关(参见 Jung 和 Latsos,2014 年;Chappell 等人,2008 年)。其他研究考察了总统任命(参见 Chappell 等人,1993 年)或职业关切(参见 Adolph,2013 年)所造成的模式。
学术文献之所以关注委员会成员群体之间的系统性差异,是因为担心这些差异可能给决策过程带来有害偏差。例如,如果现任总统能够通过任命理事会成员来影响FOMC的决策,就可能由此产生政治性商业周期。另一个例子与职业经历和职业前景有关。如果FOMC成员更关注职业前景,就可能对FOMC的运作产生负面影响。
提取委员会成员未观测到的偏好
提取未观测到的偏好,一种方法是使用所谓的空间投票模型。如今,这类模型通常用于在意识形态尺度上衡量政治人物,或提取最高法院法官的意识形态。
已有少数研究尝试将这类空间投票模型用于货币政策委员会。据我们所知,首次尝试记载于 Kelly Chang 的一本书中(2003 年)。然而,观察人士认为,该分析聚焦FOMC,其结果并不完全令人信服(Morris,2004 年)。此外,按照当前空间投票模型分析的标准来看,其统计分析可能略显粗糙。近期又有研究尝试采用更复杂的统计方法。Hix 等人(2010 年)和 Eijffinger 等人(2013a)分析了英格兰银行;Eijffinger 等人(2013b)对欧洲大陆多个货币政策委员会的研究仍在进行中。
除了 Chang 的分析之外,据我们所知,我们近期的研究(Eijffinger 等人,2015 年)是唯一一项关于FOMC的空间分析。在本文中,我们说明如何在一个连贯的框架中,根据会议记录文本中获得的偏好陈述,估计1989-2007年间FOMC成员的偏好。我们能够衡量FOMC成员的偏好,并在鸽派—鹰派光谱上对他们进行排序。随后,我们探讨文献中一些由来已久的议题:
我们考察职业经历的影响,没有发现其存在系统性影响的有力证据。这与 Adolph 最近一本书(2013 年)所呈现的结果形成对照,不过后者分析的样本与我们使用的样本有显著差异。
我们发现,由不同总统任命的理事会成员,其偏好并无明显差异。这一发现使人对政治任命渠道产生怀疑。
我们确实发现,平均而言,理事会成员的偏好比联邦储备银行行长更偏鸽派。
此外,我们计算了偏好中位数的变化,以及联邦储备银行行长群体的偏好中位数和理事会成员偏好中位数的变化。图1中,黑线表示偏好中位数。上方的线(粉色)表示最偏鹰派的偏好,下方的线(蓝色)表示最偏鸽派的偏好。阴影区域表示相应的不确定性。该图显示,偏好中位数一直非常稳定,尤其是与FOMC中最偏鹰派和最偏鸽派的偏好相比。这被视为反对总统任命渠道的进一步证据。
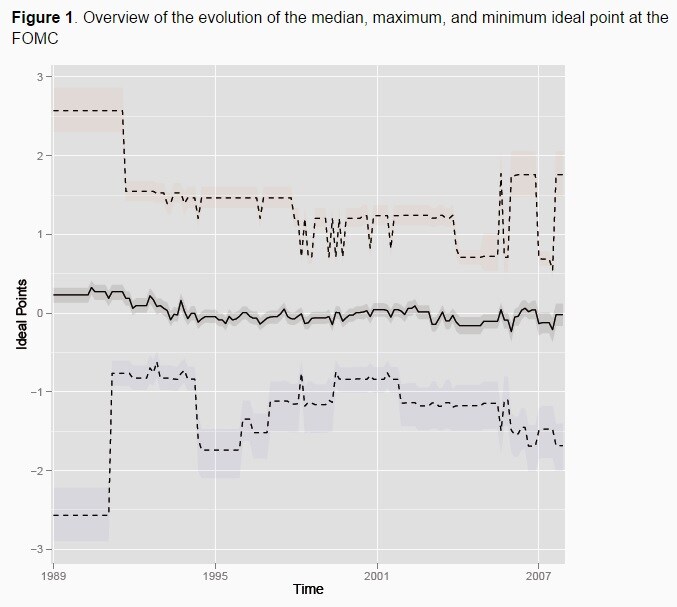
图2展示了联邦储备银行行长(上方,粉色)和理事会成员(下方,蓝色)的偏好中位数变化。该图显示,联邦储备银行行长和理事会成员的偏好中位数会随时间变化。尽管平均而言理事会成员更偏鸽派,但这并不意味着情况一直如此。20世纪90年代初,我们甚至短暂观察到相反的情况。
图2理事会理事与银行行长理想点中位数变化概览

结论
我们的研究(Eijffinger 等人,2015 年)表明,即便官方投票记录可能并不透明,也可以使用空间投票模型分析FOMC成员的偏好。
论文的初步结果表明,FOMC成员偏好中系统性模式的证据可能少于以往的看法。分析显示,政治任命渠道并未发挥作用或未能奏效,也几乎没有发现职业经历产生影响的空间。对于那些担忧FOMC制度设计的人而言,这些结果令人宽慰。
参考文献
Adolph, C(2013 年), 《银行家、官僚与中央银行政治:中立性神话》,剑桥大学出版社。
Blinder, A、C Goodhart、P Hildebrand、D Lipton 和 C Wyplosz(2001 年), 《中央银行如何讲话?》 日内瓦世界经济报告第3卷,伦敦:经济政策研究中心。
Chappell, W H Jr、T M Havrilesky、R R McGregor(1993 年),“党派货币政策:总统通过任命权施加影响”, 《经济学季刊》 第108卷,第1期。
Chappell, W H Jr、R R McGregor 和 T A Vermilyea(2008 年),“区域经济状况与货币政策”, 《欧洲政治经济学杂志》 第24卷。
Chang, K(2003 年), 《任命中央银行家:美国货币政策中的政治》,剑桥大学出版社。
Eijffinger, S、R Mahieu 和 L Raes(2013a),“从投票记录推断鹰派与鸽派”,CEPR讨论论文9418。
Eijffinger, S、R Mahieu 和 L Raes(2013b),“估计中央银行家的偏好:对四份投票记录的分析”,CEPR讨论论文9602。
Eijffinger, S、R Mahieu 和 L Raes(2015),“FOMC中的鹰派与鸽派”,CEPR讨论论文10442。
Hix, S、B Hoyland 和 N Vivyan(2010),“从鸽派到鹰派:对英格兰银行货币政策委员会投票的空间分析”, 《欧洲政治研究杂志》。
Jung, A 和 S Latsos(2014),“联邦储备银行行长是否存在地区偏向?”欧洲央行工作论文第1731号。
Meade, E(2005),“FOMC:偏好、投票、共识”, 《圣路易斯联邦储备银行评论》。
Morris, I L(2004),“Kelly Chang《任命中央银行家》书评”, 《政治学视角》。
本文与 VoxEU 合作发布。本文的发表并不意味着世界经济论坛认可文中观点。
关注论坛:议程, 订阅我们的每周简报。
作者:Sylvester Eijffinger 是蒂尔堡大学金融经济学教授、蒂尔堡大学协会主席,并于2008年春季学期担任马萨诸塞州剑桥市哈佛大学经济学访问教授。Ronald Mahieu 是蒂尔堡大学及 TiasNimbas 商学院的金融与创新教授。此外,他还兼职担任埃因霍温理工大学创业金融学教授。Louis Raes 是蒂尔堡大学助理教授。
图片:2010年10月21日,伦敦金融区金丝雀码头,一块标示银行街的路牌和高层办公楼。路透社/Luke MacGregor。




