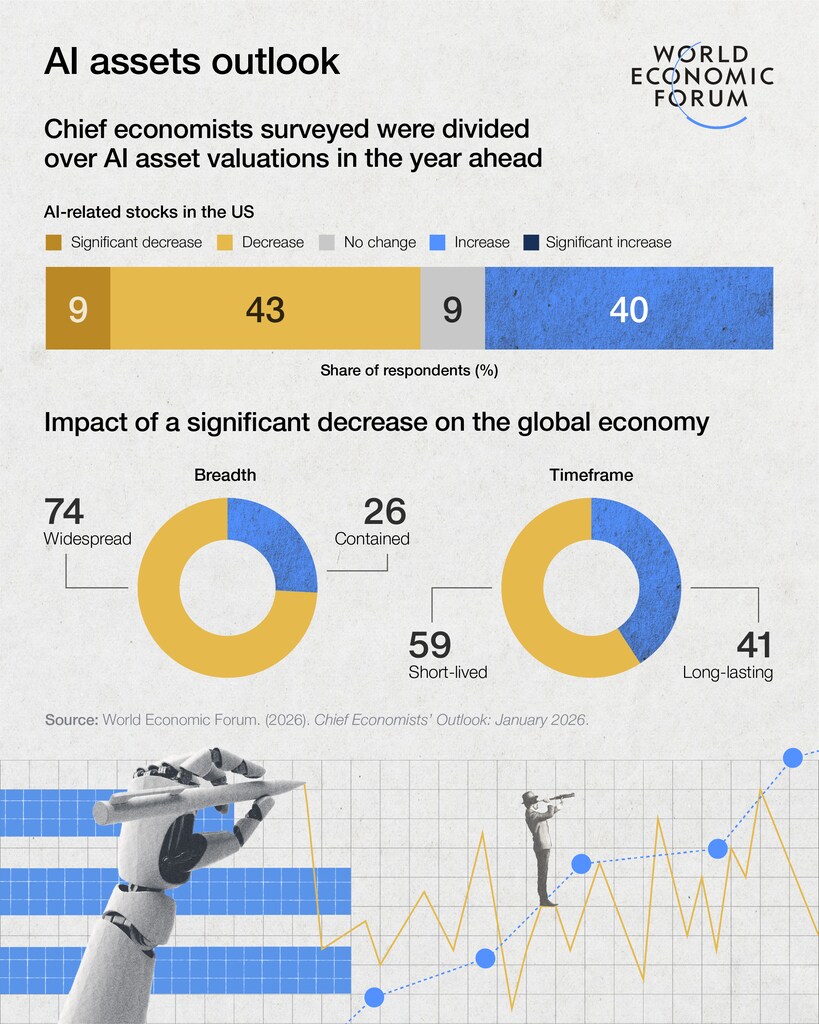
最新一期《首席经济学家展望》勾勒了人工智能相关资产价格急剧回调可能带来的范围和影响。
有人认为人工智能热潮是泡沫,但支持和反对这种看法的论据都颇有说服力。
无论如何称呼,这里呈现的都是其可能走向终结的理论时间线;各部分中的“T”代表人工智能泡沫清算的时间点。
从17世纪30年代郁金香球茎的变异,到近四个世纪后互联网泡沫时期所承诺的电子商务奇迹,全球经济中的任何新事物都可能引发非理性亢奋。非理性是泡沫的决定性特征。人工智能泡沫可能形成,继而破裂,而泡沫的形成与破裂都会产生经济后果。
泡沫形成:距清算还有6个月
泡沫的经济后果早在破裂前就已开始显现。
随着非理性热情和不切实际的预期开始升温,金融和实物资源被大量吸引到人工智能领域。这些资源势必从经济中较少新颖的领域转移出去。非人工智能项目的资本成本至少相对而言会有所上升。由于缺乏原材料或人手,非人工智能项目可能会延迟。
能够将自身打造成与人工智能相关的新公司,在泡沫形成期间可以低成本筹资。这些公司引领实体经济的投资进程。成熟的人工智能领军企业在泡沫阶段往往较少筹集资本。投资行为会提振国内生产总值(例如,建设数据中心本身就是创造就业等经济活动)。然而,在泡沫环境下,这些投资建成后的经济产出令人失望。按照定义,泡沫会导致投资无法实现承诺的成果。这意味着,泡沫阶段的经济增长依赖于不断建设基础设施,而非使用基础设施。
泡沫破裂之时:T日至T+7天
泡沫破裂主要是金融市场和媒体事件,初期经济影响有限。眼前的宏观经济要务是避免金融市场陷入无序状态。不过,全球各国央行擅长在危机中提供流动性。人工智能在金融市场上的关注重点主要在美国,因此美国联邦储备委员会将被视为主要的流动性提供者。这未必需要降息,尽管来自政治方面的降息压力很可能会非常强烈。
泡沫破裂引发的混乱很可能催生相互竞争的叙事。X用户可能会将怨愤(源于损失厌恶)与坚守信念的表态混杂在一起,而Bluesky用户则可能摆出“我早就说过”的胜利者姿态。这两种叙事都可能夸大泡沫破裂的经济后果;随之而来的耸动报道可能引发过度担忧,必然占据媒体头条,并可能开始影响政治反应。
一旦泡沫破裂被确认为重大事件,投资者很可能开始担忧对人工智能领域的金融敞口。向人工智能公司放贷或将人工智能公司作为重要存款客户的小型银行会成为关注焦点。这是风险升高的时刻,因为社交媒体可能会助长投机性挤兑。从硅谷银行事件中吸取的教训表明,央行和监管机构必须明确表态并迅速提供支持。
风险规避情绪可能在金融市场蔓延,但人工智能热潮的关注范围异常狭窄。因此,蔓延效应应比以往泡沫破裂时更为有限。鉴于泡沫形成过程聚焦于美国公司,在这种环境下,美元作为避险资产可能不如往常受青睐。韩元和新台币也可能承压,但压力很可能不会持续。债券市场应会受益于避险买盘,但美国国债市场受益程度可能低于往常。
巨震之后:T+2个月
随着金融市场的初步调整结束,实际经济影响应该开始显现。任何泡沫破裂都意味着财富从泡沫买家转移到泡沫卖家,并不可避免地导致一些人因股价大幅下跌而遭受负面财富效应。财富集中(直接持股者范围较窄,且泡沫聚焦于数量异常少的一组公司)意味着,对消费的影响会比住房泡沫等情况更有限。
依赖低成本资本的投机性公司将难以为继,因此会出现失业。成熟的科技公司业务并不局限于人工智能,这将限制其裁员规模。人工智能行业在地域和技能方面高度集中,因此对失业的担忧应该相对有限——技术行业从业者之外,可能很少有人认识面临失业风险的人。
央行流动性支持应会继续。随着挤兑很可能得到避免或控制,非人工智能公司仍应能够获得信贷,但普遍谨慎情绪可能会带来一些限制。
泡沫之后:T+6个月
与人工智能没有直接关联的股票应会开始回升,投资者将关注经济基本面。人工智能相关的表演和造势成分逐渐消退——企业报告中提及人工智能战略的次数减少,彭博新闻悄然从其报道中撤下彭博人工智能摘要栏目,企业领导人也开始使用委婉说法来指代人工智能——他们不得不为周期性裁员寻找其他借口。
随着科技行业回归常态,经济其他领域的表现显示出大体与国际同行相当,美国经济的例外地位可能受到质疑。随着人工智能相关投资退潮,美国经济增长初期可能走低,但实体经济的其他投资形式会更加坚挺。美元可能继续走弱。随着人工智能投资放缓,中国国内需求承压,可能促使当地出台更传统的刺激政策。
大型企业可能会专注于利用现有的人工智能投资,并进行一些战略性品牌重塑。投资步伐很可能延续,但会比泡沫阶段更缓慢,造成的扰动也更小。
人工智能确有实际价值,这一事实应该会减轻泡沫带来的经济后果。