唐纳德·特朗普热衷于挑起贸易争端,这正威胁着他所在政党消除企业所得税的计划。至少,这无疑让事情变得更加难以厘清。
上周,白宫新闻秘书肖恩·斯派塞称特朗普希望对来自墨西哥的商品征收20%的税,以支付沿美国南部边境修建新墙的费用。在两国紧张局势升级的背景下,这一想法显露出本来面目:这是美国总统针对重要贸易伙伴提出的、不顾外交礼仪且未经深思熟虑的惩罚性建议。
然而,斯派塞即兴发表的言论让一项严肃提案引发了混乱。这项提案经过多年酝酿,旨在将美国企业税制从对利润征税改为对国内消费征税。提案包含对进口商品征收20%的税,但并非针对墨西哥,目的也不是惩罚贸易。
这一概念称为“边境调整”,是该计划中其他企业减税措施所需的制衡;众议院议长保罗·瑞安、众议院筹款委员会主席凯文·布雷迪,以及共和党税务政策顾问格罗弗·诺奎斯特等人都是该计划的重要支持者。然而,这一名称以及围绕其可能如何影响外汇市场的分歧,导致许多人将它与特朗普主张的惩罚性关税混为一谈。特朗普似乎在就任前不久还否定了这项税制改革计划的这一内容。
“每当我听到边境调整,我就不喜欢,”特朗普对《华尔街日报》说。那是在1月,距离他就职只有几天。“因为通常这意味着我们会被调整到一笔糟糕的交易里。”
该计划也受到了一些减税坚定支持者的批评,例如颇具影响力的石油企业集团科氏工业,以及大型零售商沃尔玛;它们都依赖进口。
然而,边境调整及其背后的消费税值得考虑,因为如果特朗普有意制定政策,目标不是冒犯贸易伙伴、自由派和共和党建制派,而是承认经济全球化的现实,同时促使投资回流美国,那么这或许正是他可能提出的方案。它也符合其贸易顾问彼得·纳瓦罗的世界观;纳瓦罗急于拆解支撑当今美国跨国公司成功的全球供应链。再加上国会正在考虑的其他重大变革,这项措施实际上可能会将更多投资引向美国,同时避免惩罚性关税带来的负面后果,也避免特朗普在推特上恃势欺人的临时裙带做法。
企业税难题
人们普遍认为,美国的企业征税方式已经出了问题,但具体问题是什么,却很难达成一致。
企业界和保守派指出,35%的最高法定税率在富裕国家中最高,而且是唯一在技术上适用于全球收入的税率,因此企业有理由将投资转向别处。消费者权益倡导者和自由派则指出,大多数企业实际上并未按这一税率缴税;2007年至2011年,美国的企业平均有效税率为22%。事实上,尽管企业利润创下新高,美国企业所得税带来的收入近年来却持续下降。
征收税率与实际税收收入之间的差距,源于企业利用各种税收优惠,涵盖老旧设备到高管股票期权等项目。影响最大的一项,莫过于企业能够推迟缴纳海外收入的税款;这导致美国企业将多达1.7万亿美元未纳税所得留存在海外。其中一部分资金似乎来自企业将知识产权(IP)转移到国外,从而把收益转移出去。还有一些收入完全依赖易于转移的知识产权的公司,例如制药企业,干脆把总部迁到避税天堂,以彻底摆脱美国的纳税义务。
为实施这些安排而设计复杂财务架构,加上安排曝光后难免遭受负面报道,促使企业多年来一直呼吁改革。与此同时,立法者和消费者权益倡导者希望部分资金回流国内,以创造就业机会,并阻止一批批企业以税务原因为由扬言离开美国。
一种常见的提议是取消税收优惠,同时降低税率,从而建立一套在经济上更中性的税制。然而,这一框架基本上在党派分歧的礁石上搁浅,尤其是在新税制应筹集与现行制度同等、更多还是更少收入的问题上。围绕特定行业税收优惠的争斗又雪上加霜,使任何改写税法的尝试都变成了立法版的拆除赛车赛。
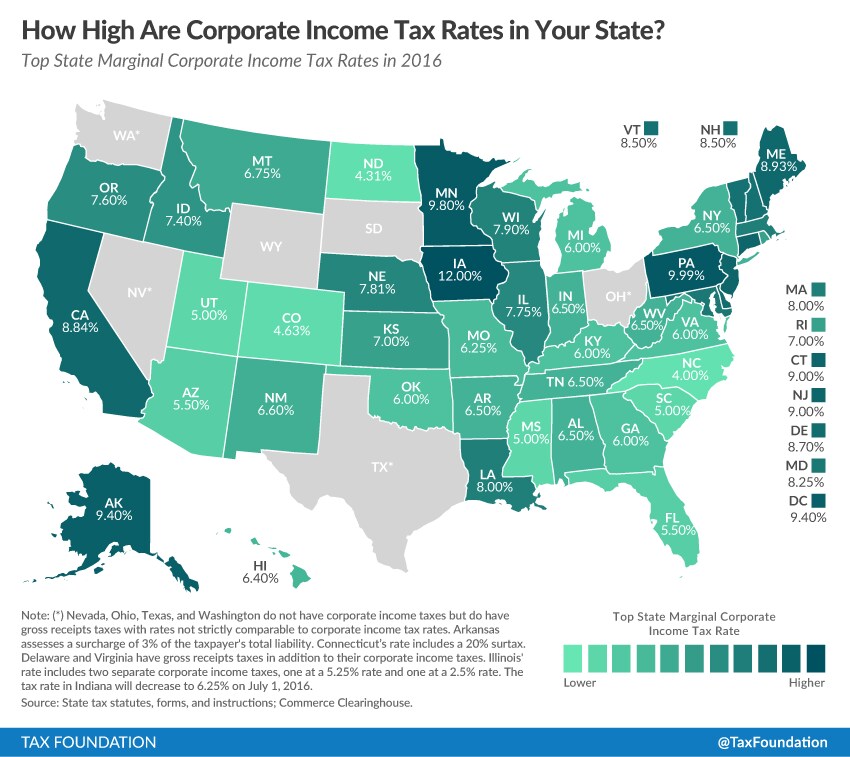
2016年大选让共和党全面掌控政府两个分支,厘清了这一问题。白宫没有民主党人,国会两院也都没有民主党多数,因此不必再就企业所得税是否需要筹集更多收入进行谈判。如今,共和党议员已能着手取消这项税收。他们的计划,正如“更好的道路”政策路线图所述,是取消企业所得税及其35%的最高税率,改为征收20%的目的地原则现金流税,并实行边境调整。
一种不同的企业征税方式
这些术语究竟是什么意思?我们先从中间说起:现金流税。目前,企业按收入纳税,因此会施展各种会计手段,尽可能让收入远离税务机关的视线,例如将收入“递延”到另一个国家,或藏在子公司之间不透明的转账中。
按照共和党人提出的简单新框架,政府只需对企业流入的现金扣除现金支出后征税。这意味着不再计提折旧,也就是不再把电脑或拖拉机等资本投资的估算成本分多年扣除。企业也不必再试图估算存货随时间变化的价值。这两类项目的复杂规则给企业和美国国税局(IRS)都带来了麻烦,但高明的税务专业人士例如可以利用折旧和债务扣除,让购买私人飞机基本上免税。
根据众议院共和党人的计划,债务将不再像现行税法那样享有相对于股权的特殊优惠。利息支出仍可像其他费用一样扣除,但借入的资金将作为收入征税。企业还可以立即抵扣资本支出,无论是工厂还是——没错——公司飞机;这会大幅改善企业利润,但也会成为投资的一项重要激励。
经济学家将这种针对企业现金流的征税视为消费税,因为它针对的是消费者表面上向企业支付的部分:企业为产品增加的价值,减去购入原材料的成本。增值税(VAT)是这类消费税的常见例子,实际上相当于全国销售税,许多富裕国家都已实施。经济学家倾向于对消费征税,因为消费不像储蓄或投资那样具有生产性,而且消费规模很大。事实上,增值税能带来大量收入。不过,增值税也受到批评,因为它作为销售税具有很强的累退性:穷人收入中用于消费的比例更高,因此受到的影响比富人更大。
增值税与共和党人设想的美国方案之间,主要区别在于企业可以从现金流中扣除工资成本。这有助于减轻税收的累退性,因为它避免在同一机制中同时对劳动者的工资和消费征税。正如我们在弄清这一方案后将看到的,这也可能损害美国与世界各地贸易伙伴的关系。
全球征税的终结
该计划的下一个要点是它的目的地原则。共和党人提议终结长期以来独具美国特色的全球收入征税理念。这一理念的核心是,美国政府不应干预其公民(无论个人还是企业)的全球活动。按照他们的计划,来自海外的收入完全不在美国征税。同样,海外支出也不得扣除。
不妨想一想这会带来什么激励。显而易见,一家美国企业可以把生产和知识产权转移到低税率或低劳动力成本的国家,同时继续在美国销售产品。就像如今企业试图把收入转移到事实上无需纳税的海外一样,如果法律规定其海外收入免税,它们也会采取类似做法。
为遏制这种动机,我们终于谈到提案中的边境调整部分。最简单地说,这项调整会让企业无法扣除海外采购支出,以此抵消出口免税的影响——也就是说,税收只针对国内消费。根据共和党提案,企业若通过进口商品来钻目的地原则制度的空子,就要为这些商品缴纳20%的税;而在国内采购同样商品的竞争对手则无需缴税。这给国内生产商带来的巨大优势,吸引了那些想借保护主义风潮谋利的政客。还有什么比对进口征税更诱人?
事情从这里开始变得有趣,传统的税收政策联盟也开始瓦解。政治冲突不再是笼统地发生在主张增税者和主张减税者之间,甚至也不是通常的行业内部争斗,而是进口商与出口商之间的较量。更令人困惑的是,该税收计划最重要的学术界支持者坚称,它根本不会影响美国的贸易平衡。
汇率会跟上吗?
这一切最初的争议焦点,是大量进口原材料的企业。转向这套新制度,实际上可能让这些采购的税负增加20%。依赖进口的企业一直密切关注此事,例如在政治上颇具影响力的科氏工业。它是北美最大的油砂进口商之一,将油砂提炼成石油产品。
科氏政府关系部门负责人菲利普·埃伦德在12月7日的一份声明中说:“我们担心,众议院共和党人蓝图中提出的边境调整税条款会迫使美国消费者为他们每天使用的产品支付更高价格,无论这些产品是在美国生产,还是进口到美国。”
该计划的理论辩护者则有不同看法。其中最知名的两位是共和党经济学家道格拉斯·霍尔茨-埃金。他曾领导国会预算办公室,目前担任保守派智库美国行动论坛主席;另一位是加州大学伯克利分校经济学家艾伦·奥尔巴赫。他曾在美国进步中心制定一项更早的目的地原则现金流税方案(PDF)。美国进步中心是一家智库,曾充当流亡中的克林顿政府。
霍尔茨-埃金说:“整体而言,众议院蓝图将美国从一套偏袒海外生产、而非国内生产的税制,转变为一套中性的税制。”
他和其他计划支持者表示,这不会造成永久性扭曲,因为美元会迅速升值。这是企业因不再享有税收优惠而转向海外销售更多产品的自然结果:外国买家需要更多美元,而美国企业减少海外采购则会减少美元供给。
霍尔茨-埃金说,投机者甚至不会等到法律生效,就会开始推高美元汇率。
举例来说……
在讨论对该计划的批评之前,先来看看霍尔茨-埃金和奥尔巴赫提供的几个简短例子,了解它与现行税法有何不同。如果你已经明白了,可以直接往下看!
请看下表,它展示了一家企业的税基——即应税金额——该企业三分之一的原材料从海外采购,但大部分商品在美国销售:
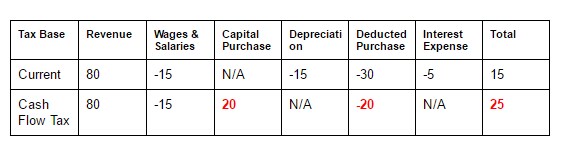
主要区别是什么?企业因海外采购而受到惩罚:可扣除金额较少,按收入中更高的比例纳税。但霍尔茨-埃金和奥尔巴赫认为,他们的方案“并不意味着企业在新制度下税后状况会更差,因为进口商品的成本会随着美元升值而下降”。如果美元升值幅度与税率相当,达到20%,那么进口额外增加的成本就会被额外利润抵消,不影响企业的税后收入。但如果美元走势不如预期,计划变更就会给美国进口商带来沉重的新税负。
当然,许多最大的美国企业既是主要进口商,也是主要出口商。税法会如何影响这些企业?设想一家企业有八分之一的产品销往海外,同时三分之一的投入品依赖进口:
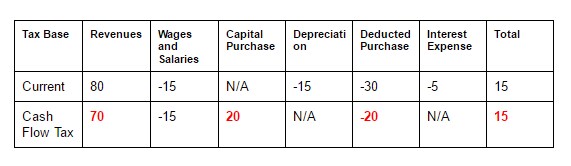
在这个例子中,两种制度下的税基相同,这体现了该税制设计者所说的对海外和国内活动一视同仁。它最有意思的特点之一是,大型科技公司将更难把知识产权转移到离岸子公司,再通过支付可抵税的特许权使用费来使用自己的设计;因为夸大海外支出和在海外生产将不再带来更多税收扣除。
这就是边境调整的要点。正如无党派税收政策中心联席主任威廉·盖尔所说,边境调整“并不是什么激进离奇的想法,而是税制中自然且合乎逻辑的一部分”。它让税收聚焦于国内消费,同时惩罚试图操纵跨境交易以获取税收优势的行为。
现金流税与世界相遇
许多人并不认同这一想法,原因有很多。一个关键争论是,美元是否真的会像边境调整支持者所设想的那样调整。在各国干预资本市场以保持货币竞争力,或采取国内政策保护贸易顺差的情况下,外国政府真的会允许美元大幅升值吗?
“与国际贸易直接相关的货币交易量,只占金融市场日交易总额的十分之一到二十分之一,”彼得森国际经济研究所所长、英国央行利率决策委员会前委员亚当·波森说。“认为这种贸易调整会对汇率产生重大影响,简直荒唐。如果货币不升值,这就是对世界其他地区的全面攻击。”
这项税收政策应被视为保护主义——对世界其他地区的攻击吗?
支持者认为,边境调整不应被视作关税。关键区别在于出口免税。支持者寄望于此举推高美元价值;如果是在现有税制之上再加征关税,就不会产生这种效果。类似调整并不少见:毕竟,欧洲的增值税也实行边境调整。巴黎人购买进口的威斯康星州切达奶酪时要缴销售税,而美国游客离开法国时,带走卡芒贝尔奶酪则可以申请退还增值税。
问题在于世界贸易组织的规则。该组织容许增值税调整,因为在每个市场中,所有扣除都一视同仁:在法国,从美国奶酪制造商进口商品的人要缴纳边境调整税,而偏爱本地法国奶酪匠的人要缴纳增值税;在法国以外,奶酪制造商和奶酪匠的顾客都不必向法国政府纳税。然而,律所怀特与凯斯的贸易律师审阅了共和党人的计划(PDF),担心其中一些内容,尤其是工资扣除(外国企业无法享受),会违反美国承诺遵守的平等待遇规则。
律师们认为,可以通过立法措辞让该政策符合世贸组织规则,但取消工资扣除会让这项税收更具累退性。政府也可以直接实施该政策,再到世贸组织解决所有争端;这种做法或许会迎合好斗的美国总统,但可能给企业带来难以承受的不确定性,尤其是其他国家也采取边境调整时。
征税的政治博弈
现金流税加边境调整这样的巧妙构想一旦遭遇华盛顿的政治现实,就会出现不确定性;这也是该计划招致反对者的另一个原因。
首先,目前还不清楚该计划将如何处理金融企业。可以想见,游说者会争相争取漏洞——例如对知识产权给予特殊待遇——从而瓦解整个制度的益处。
毋庸置疑,民主党人怀疑是否有必要对企业税进行如此激进的改革,尤其是共和党人已经计划为最富裕的美国人推出大规模减税,而这些人享有的个人税率已处于现代美国史上的低位。尽管民主党人不太可能在改革中争取到多少妥协,但如果共和党人为了企业利益让税制变得更具累退性,他们仍能加大政治压力。
奥巴马政府前经济顾问拉里·萨默斯在最近一篇评论文章中写道:“我们应该通过降低税率、关闭避税渠道、拓宽税基并打击避税天堂,来完善现有税制。这将是推动经济更快增长的重要一步,也会更加公平。”
他担忧的问题之一是,这项税收能否带来足够收入,以持续资助必要的政府项目。共和党人实际上是在为企业减税,并希望经济增长能带来更多收入。该计划的最新估算(PDF)显示,未来10年企业税将减少9000亿美元,经济增长需要弥补的缺口巨大。更有可能的是,政府将通过借款弥补赤字。
同样,盖尔指出,新制度效率更高,本可增加收入,却错失了这个机会。由于企业税将不再针对利润,而是针对消费,“没有充分理由为了避免不良激励而把税率降到25/20%”。新的现金流税率过低,甚至可能诱使避税者把个人收入转移到企业名下,以享受较低税率。但共和党人坚持认为,这项改革必须同时减税,因此不太可能采纳足够高的税率来争取欣赏消费税效率的自由派支持。
此外,还有一个棘手的问题:退款可能没有期限。盈利企业如果大量向海外销售商品,同时主要在美国生产或采购,就会持续出现应纳税额为负、应获退款的情况。即使这意味着这些企业在美国大举投资并招聘员工,看到巨型企业每年从公共资金中获得数十亿美元退款,也不会成为任何政客乐于接受的局面。
美元若未能按预期调整,会破坏该计划;但美元迅速升值同样会在世界各地造成负面政治后果。首先,这会立即造成财富转移:投资了美国企业或债务的外国公司和国家(如中国)将从中受益,而以外币计价的美国海外投资则会立刻蒙受损失。从更广泛的层面看,这会进一步扰乱新兴市场为避免与其美元持有量相关的货币问题和金融危机所作的努力。
霍尔茨-埃金说:“对美元正确价值的神秘论调由来已久,而且被过分夸大了。如果你有以美元计价的负债,负担就会变得更重。如果美国要进行重大税制改革,而你是发展中国家的财政部长,你当然应该有能力进行再融资。”
尚待解答的问题
目前,这些构想仍处于搁置状态,等待新政府权力结构调整明朗。特朗普自己的经济顾问团队内部存在分歧:具有全球视野的金融家与主张保护美国经济的经济民族主义者各执一词。
很难想象特朗普会接受这些新潮构想,但目的地原则现金流税或许真能成为两个对立阵营的共识所在:它表面上试图惩罚进口商(尽管支持者坚称进口商实际上不会受罚),同时又可能降低跨国公司的税负。
无论如何,政府和国会都承诺,重大税制改革将是他们在2017年的首要任务。目前还不清楚白宫是否准备好推动另一套政策框架,以更好地契合特朗普的修辞主张;但瑞安和布雷迪已经在众议院为他们的计划铺垫了两年,因此占据优势。
“由于这是目前唯一摆在台面上的提案,因此受到了极大的关注,”霍尔茨-埃金说。他提醒道:“到目前为止,它仍只是一份蓝图,而不是法案。从用几十页提出方案,到方案在筹款委员会接受逐条审议,其间还有很长的路要走。”
有一点可以肯定:共和党在华盛顿占据主导地位,并未终结由具有改革意识的政策制定者设计、由联邦法律实施的大规模社会实验。




