根据最新一期《首席经济学家展望》,2025年全球经济面临重大挑战。
对美国短期增长前景的乐观预期,受到债务和通胀上升担忧的制约。
尽管对保护主义措施引发报复循环的担忧日益加剧,近半数首席经济学家仍预计全球贸易量将增长。
未来一年注定将是全球经济不平凡的一年。
根据世界经济论坛最新一期《首席经济学家展望》,经济前景依然低迷,多数首席经济学家(56%)预计未来一年全球经济将走弱。仅有17%的人预见经济会有所改善,这表明主要地区经济疲软,经济碎片化风险不断上升。
报告指出:“总体而言,全球增长预期较为温和,但各地区之间存在显著差异。”美国似乎有望在短期内提振增长——44%的经济学家预测美国2025年将实现强劲增长,高于他们上一次于2024年8月接受调查时的15%——但对于欧洲和中国等全球经济其他主要部分,未来一年的前景仍不那么乐观。
《首席经济学家展望》每年发布三次,调查来自各行业和国际组织的知名首席经济学家。最新一期探讨全球经济的主要趋势,包括对增长和通胀的最新预期、美国政策变化可能产生的影响,以及全球贸易前景。
最新一期《首席经济学家展望》显示,全球经济正承受巨大压力。增长前景数十年来最为疲弱,国内外政治局势的发展凸显出经济政策的争议性日益增强。在此环境下,要营造合作精神,需要比以往更多的投入和创造力。
世界经济论坛经济增长与转型部负责人 Aengus Collins。
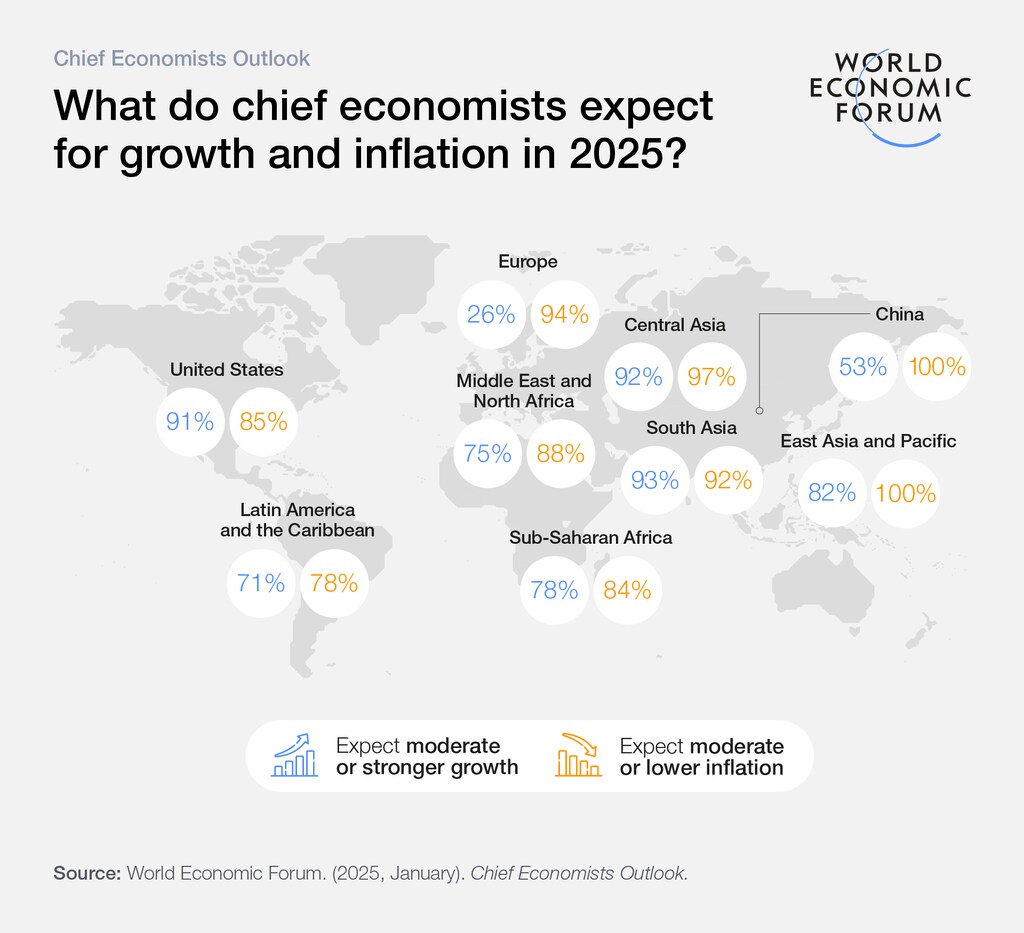
欧洲连续第三年仍是表现最弱的地区,近四分之三的受访者(74%)预计增长疲弱或非常疲弱。与此同时,受消费需求低迷和生产率下降影响,预计中国经济增长势头将放缓,进一步凸显全球复苏的不均衡性和不确定性。积极的一面是,南亚依然表现突出,61%的首席经济学家预计该地区2025年将实现强劲或非常强劲的增长。
全球通胀持续回落,主要得益于发达经济体;这些经济体回归通胀目标的速度快于新兴市场和发展中经济体。除中国外,在所有地区,多数首席经济学家都预计通胀仅处于温和水平;中国仍在应对通缩压力。然而,在11月选举之后,美国如今的通胀预期居于首位。报告指出:“尽管各国央行在近年通胀飙升后仍保持警惕,但全球货币政策的紧缩阶段显然已经结束。”
美国经济:短期势头与长期审慎
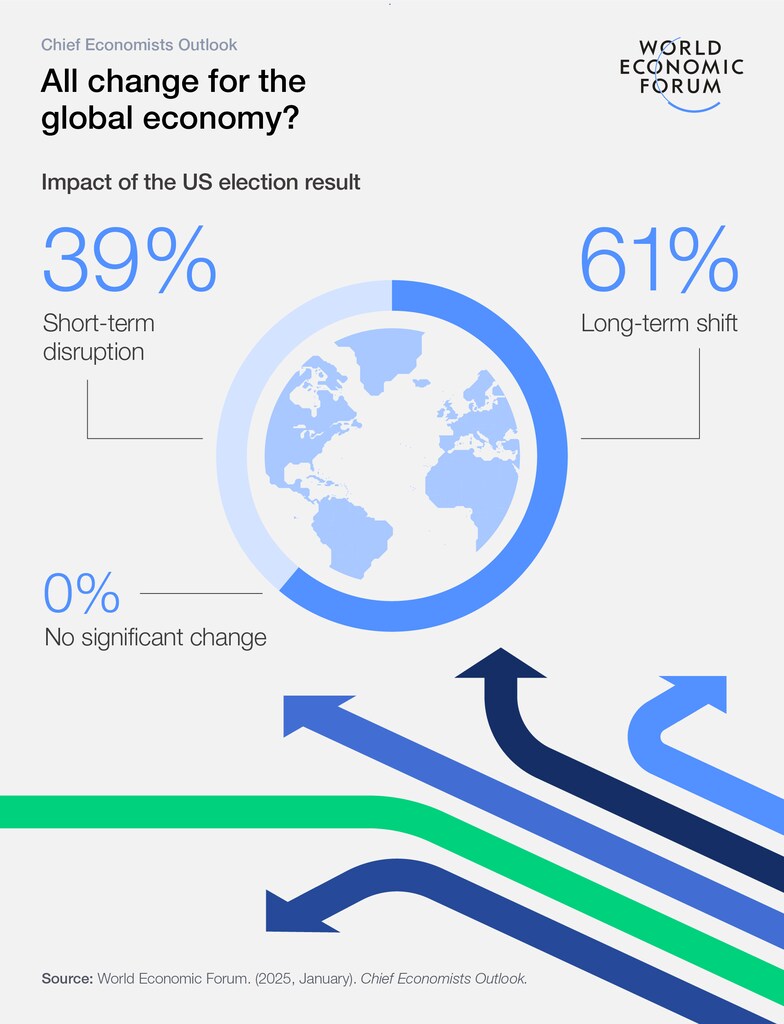
多数首席经济学家(61%)认为,近期美国总统选举对全球经济的影响将是长期转变,而非短期动荡。
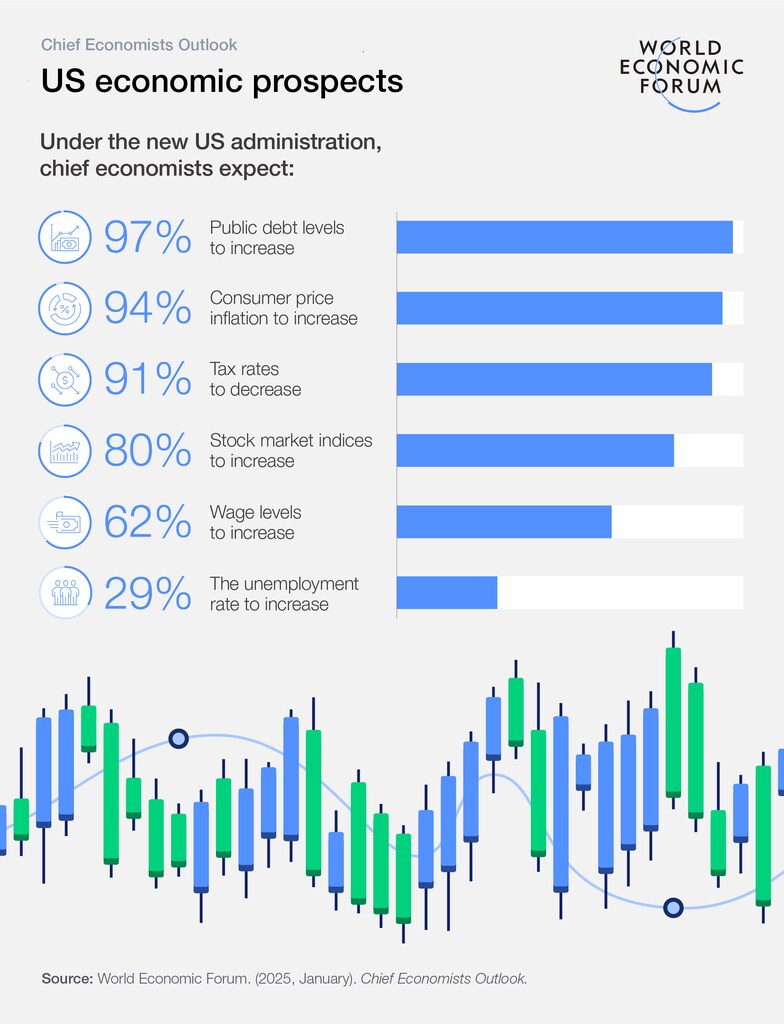
贸易、移民、放松监管、财政政策和产业政策等领域预计将出现重大变化。首席经济学家对美国2025年增长前景的乐观判断,与他们对短期刺激措施和工资上涨的预期一致。不过,他们仍注意到其中的风险,几乎所有人都预计公共债务水平将上升(97%),通胀也将走高(94%)。
报告指出:“如果新一届政府的竞选纲领得到全面落实,将显著背离当前的经济政策。”
全球一体化承压加剧
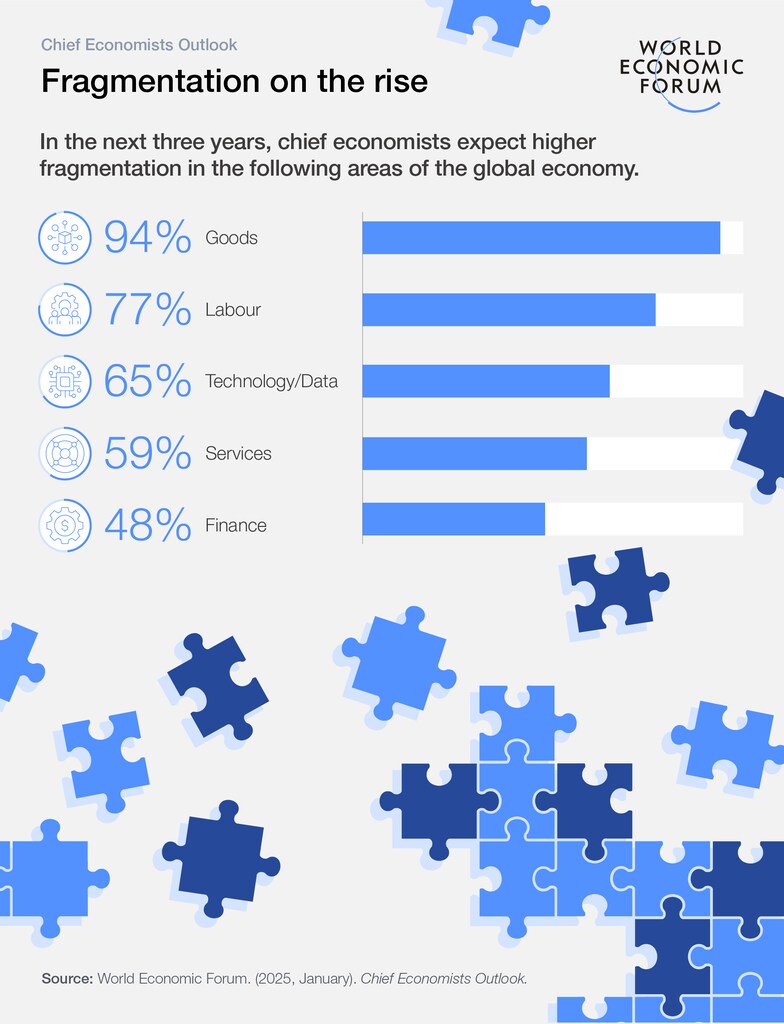
除了全球增长前景低迷之外,《首席经济学家展望》还揭示了世界经济互联互通面临日益加剧的压力。几乎所有受访者(94%)都预测,未来三年商品贸易将进一步碎片化;59%的人预计服务贸易也将出现类似趋势。绝大多数受访者还预计劳动力流动以及技术和数据转移的壁垒将增加。金融业则是一个例外:预计碎片化程度将上升的受访者不到一半(48%),这可能反映出现代经济中跨境金融流动发挥着关键作用。
报告指出:“首席经济学家强调,碎片化加剧的主要影响可能是消费者和企业成本上升。”“气候变化等全球性挑战的合作也预计会变得更加困难。”超过90%的受访者认为,地缘政治竞争是推动碎片化的重要因素,其中三分之二认为这一因素非常重要。美国与中国之间的战略竞争是核心因素,但越来越多的证据表明,地缘政治格局还出现了更广泛的扰动。
贸易展望:应对日益加剧的压力
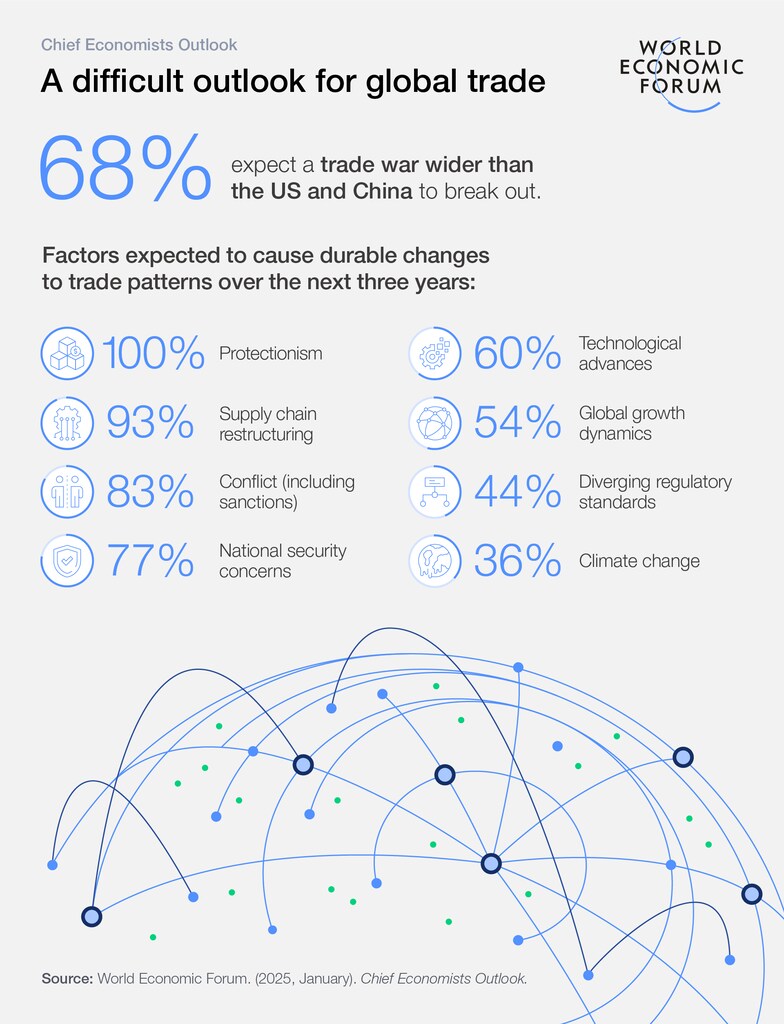
全球贸易体系正面临重大威胁。报告指出:“接受调查的首席经济学家中,绝大多数预计美国与中国之间(89%)以及更广泛范围内(68%)将爆发以贸易限制相互报复的贸易战。”然而,近半数首席经济学家(48%)也预计2025年全球贸易量将增加,这凸显了全球商业的韧性。
报告指出,保护主义是推动全球贸易格局发生持久变化的首要因素,其他重要因素包括冲突、制裁和国家安全顾虑。82%的受访者预计未来三年贸易将更加区域化,同时贸易也将继续逐步从商品转向服务。
报告指出:“总体而言,发达经济体往往比发展中经济体更能从服务贸易中获益,但多数首席经济学家认为,服务业作为经济发展驱动力的重要性正在不断上升。”