安倍经济学备受追捧。
日本第一季度经济增长3.5%;
股市上涨;并且
民众信心、消费和出口均在回升——尽管近期股市表现带来了一些不确定性。
但负通胀依然存在。
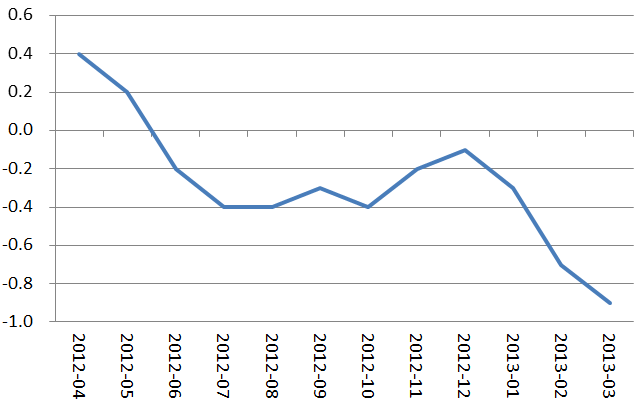
2013年3月,CPI通胀率为-0.9%(同比),低于2月的-0.6%。
基于调查的通胀预期保持平稳。
尽管市场通胀预期(盈亏平衡通胀率)已从4月的1.3%升至5月中旬的1.9%,但近期已回落至1.4%(截至6月6日)(图1)。
图1. 日本总体通胀率(同比变化百分比)
来源: 日本银行、日本统计局。
为何CPI仍在下降?答案关键取决于结构性改革的落实,尤其是劳动力市场改革。
劳动力市场改革是关键
路透社2月的一项调查显示,85%的受访企业表示,今年将维持当前工资水平或进一步削减工资。日本企业通常会对拥有所谓终身雇佣合同的员工削减工资,而非裁员,以应对周期性经济下行或来自海外更激烈的价格竞争。因此,失业率一直较低,但工资持续下降。由于对正式员工的强力保护,企业通常存在冗余的正式员工,因此没有动力提高工资。
更糟糕的是,日本劳动力中只有约三分之一(通常为年龄较大的男性劳动力)拥有正式合同。大多数年轻人和女性劳动力从事临时合同工作,薪资低得多,几乎没有工作保障,这在劳动力市场中形成了一种类似种姓制度的格局。
正式合同对年轻一代和女性员工而言尤其难以获得。根据经合组织的数据,截至2011年,日本青年失业率为8%(总失业率为4.8%),男女工资差距在经合组织经济体中排名倒数第二。
三大支柱
安倍经济学由三大支柱构成:
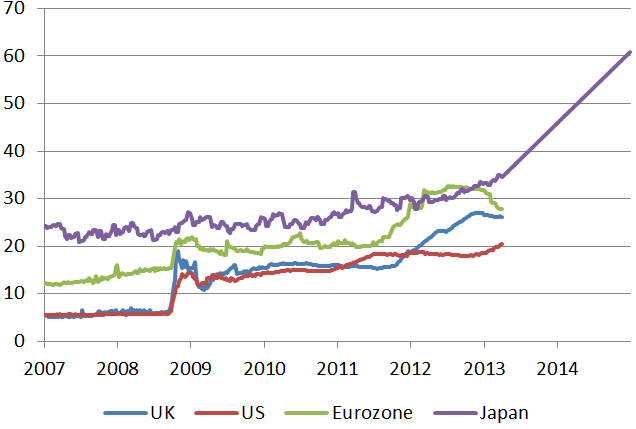
积极的货币政策宽松(图2)。
财政刺激。
结构性改革。
图2. 日本银行资产负债表的扩张
来源: 日本银行、日本统计局。
三大支柱中的最后一环——结构性改革——要到夏末或秋季才会全面落实,因为参议院仍由反对党日本社会民主党主导,难以通过改革法案。
目前,安倍先生的结构性改革方案仍停留在概念层面,缺乏实现既定目标的明确战略。鉴于安倍首相的支持率极高(按日本标准,超过70%),预计日本自由民主党将在7月的选举中大胜。只有在此之后,结构性改革的大部分细节才会被明确阐明并(可能)实施。
一些细节已经明确,包括加入被称为Trans-Pacific Strategic Economic Partnership(跨太平洋战略经济伙伴关系)的贸易谈判,以及农业和医疗等部分行业的放松管制。这些供给侧改革可在长期内提高日本的潜在产出,但其中一些在短期内可能引发通缩压力。
最紧迫的改革是劳动力市场改革,以重振经济并提升增长。尽管第一季度GDP增长表现亮眼,但自安倍先生上任以来,失业率和职位空缺与求职者比率基本保持不变。打破劳动力市场的僵化,使女性和年轻人能够接受适当培训,并以体面的工资和工作保障进入就业市场,将是实现不引发通缩的可持续增长的关键。此外,从这一角度看,拟议的2013年税制改革——允许企业在工资较基准年提高5%或以上时申请10%的税收抵免——是一项值得欢迎的举措。
诚然,第一季度消费有所增长,但其中很大一部分用于奢侈品和/或耐用品,且由股市飙升带来的资本利得所支撑,因此可能难以持续。凭借资本利得,许多(富裕)消费者在购买海外奢侈品,例如欧洲汽车和高端服装。这在一定程度上解释了为何尽管该国出口强劲增长,4月的贸易逆差仍有所恶化。
诚然,股市在近期波动中仍呈看涨态势,但只有少数日本家庭将资金投入股市,大多数人仍偏好利息很低的传统银行存款。在日本,现金和存款占家庭金融资产总额的一半,而美国和欧洲的对应比例分别为16%和30%(Nakawaga and Yasui,2009)。
工资是可支配收入中迄今最重要的组成部分。因此,若无工资上涨,通胀只会伤害穷人;若工资不涨,普通家庭会压缩开支,通胀甚至可能根本不会出现。这进一步凸显了劳动力市场改革的必要性。
不要忘记公共债务
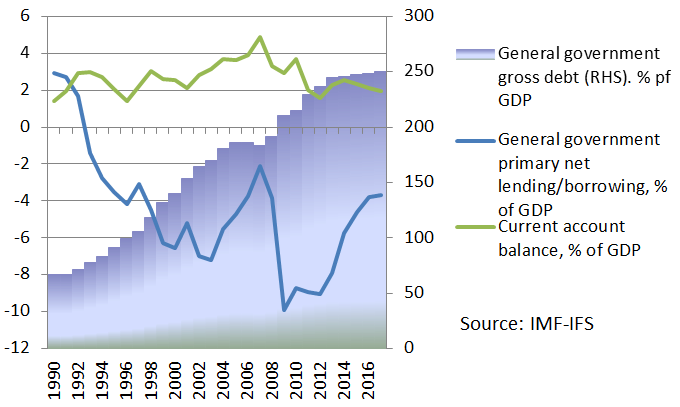
许多人已对日本迫近的公共债务发出警告。迄今为止,日本设法避开了危机(图3a和3b)。Ito and Hoshi(2012)认为,之所以如此,是因为投资者知道增收空间仍然充裕:与经合组织平均水平相比,日本的税负仍然较低,扩大税基的空间相当大。然而,这并不意味着可以自满。政府应提出可信的中期财政整顿方案,在增长与财政整顿之间走好钢丝。尤其是,未来两年计划中的消费税上调应毫不拖延地予以实施。鉴于外界对日本财政可持续性存在较大不确定性和担忧,可信的财政整顿方案可以促进增长。丹麦(1982—86年)、爱尔兰(1987—1990年)、芬兰(1992—98年)和瑞典(1993—98年)的财政整顿均伴随着经济扩张。爱尔兰和芬兰的扩张由汇率稳定政策推动,而丹麦的扩张则由国内需求驱动(Perrotti,2011)。
财政前景不佳也影响了消费者信心。日本民众一直且日益担忧国家养老金制度。随着公共债务急剧膨胀,年轻一代怀疑自己退休时能否真正领到养老金。因此,他们不再向国民养老金体系缴费,而是储蓄以为自己的退休做准备。截至2013年1月,国民年金保费的缴纳率仅为58%,形成了一种恶性循环,影响国民养老金制度的可持续性。
图3a. 政府债务基本指标
来源: 作者根据国际货币基金组织国际金融统计(IMF-IFS)和路透社的数据计算。收益率截至2013年6月6日。
图3b. 发达经济体的政府债务占GDP比率及十年期政府债券收益率
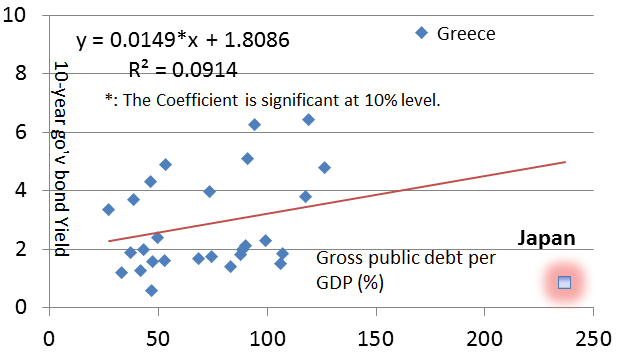
来源: 作者根据国际货币基金组织国际金融统计(IMF-IFS)和路透社的数据计算。收益率截至2013年6月6日。
结论
安倍经济学迄今似乎进展顺利,现在或许正是日本摆脱长期经济停滞的时机。尽管日本银行大胆的政策转向获得了一定认可,但仅靠货币政策无法带来增长和2%的通胀。此外,若没有适当的结构性改革配套,仅靠通胀也无法带来可持续增长。
安倍经济学的成功关键取决于“三大支柱”中的最后一根,即结构性改革。安倍先生将如何把其关于结构性改革的言论转化为实际行动,目前尚待揭晓。
不言而喻,政治连续性是结构性改革的关键因素。自2006年以来,日本已更换了七任首相,而安倍先生上一任期仅持续了略不足一年。此外,小泉先生(2001年至2006年任首相)实施的结构性改革虽然带来了一些益处,但其对放松管制的侧重也付出了高昂代价,导致收入差距扩大,并催生了“工作贫困者”群体,他们从事低薪(不足200万日元,约合每年1.9万美元)的临时工作,且福利很少。据估计,日本约20%的劳动力属于这一类别。
据经合组织统计,日本的在职贫困率在经合组织经济体中排名倒数第五。安倍先生的结构性改革应特别聚焦劳动力市场,包括消除劳动力市场的僵化、促进青年和女性劳动力公平获得工作机会,以及为“工作贫困者”提供更好的工作保障。
注:此处表达的观点仅代表作者本人,不一定反映荷兰中央银行(De Nederlandsche Bank)的观点。作者感谢Peter van Els和Hiro Ito提出的宝贵意见。
本文最初发表于 voxeu.org
作者:Ayako Saiki,荷兰中央银行(De Nederlandsche Bank)经济学家
图片:日本国旗飘扬在东京日本银行大楼之上 REUTERS/Toru Hanai




