日本是应对当前席卷多数主要发达经济体的长期停滞问题的试验场。尽管围绕“安倍经济学”的宣传声势浩大,日本经济依然萎靡不振。安倍晋三最近一次担任首相期间的六个季度里,按年率计算的实际 GDP增长 平均仅为1.4%,较1992年以后疲弱的1%平均水平略有上升。
安倍经济学旨在凭借货币与财政刺激这一可能颇具威力的组合,再配合广泛的结构性改革,终结日本的“失落的几十年”。这一战略的三支“箭”都将瞄准让经济摆脱长达15年的通缩泥潭。
遗憾的是,并非所有箭都一路高飞。日本银行似乎即将实现第一支箭的目标——采用其所谓的量化和质化宽松(QQE)。相对于GDP,日本央行的货币政策举措实际上可能远超美国联邦储备委员会的努力。
但另外两支箭的飞行至多只能说摇摇欲坠。近日,安倍对是否推进此前已立法规定的消费税上调第二阶段提出了严重疑问;长期以来,这项措施一直被视为日本债务整合战略的关键。由于经济依然疲软、通缩再度回归的风险上升,安倍有所退缩。与此同时,第三支箭——结构性改革,尤其是税收、教育和移民改革——离目标还很远。
可以说,安倍经济学基本上是美国和欧洲失败政策组合的日本版本:央行大规模注入非常规流动性(欧洲央行显然也准备跟进美联储),却几乎没有根本性的财政和结构改革。短期货币政策补救在政治上更为便宜,这种权宜之计再次胜出。
这种豪赌对日本尤其成问题。随着劳动年龄人口老龄化且如今开始减少,日本提振增长的空间有限。日本必须提高生产率,让现有劳动力创造更多产出;或者在国内外寻找新的需求来源。
在国内,这可能意味着增加劳动力,例如提高 女性劳动力参与率;目前这一比例为63%,在发达国家中处于较低水平。另一种办法是放宽移民限制。遗憾的是,这两方面都进展甚微。此外,即便推动第三支箭结构性改革的政治意愿突然增强——这很值得怀疑——生产率提升带来的回报也很可能需要很长时间才能显现。
这就只剩下外部需求,也凸显了安倍经济学或许最严重的战略缺陷:它没有考虑全球经济可能发生的一些重大变化。令人遗憾的是,日本本有条件把握一项最重要的全球趋势——中国和美国经济即将出现的再平衡。
至少在可预见的未来,中国似乎比美国更致力于结构调整。中国的 三中全会改革 为向消费驱动型转变提供了连贯的框架。尽管美国目前仍打算重振疲态尽显的增长模式,但我们有充分理由希望,美国最终也会实现再平衡。
日本承担不起错失这些机遇的代价。随着中国增长的主要驱动力从外部需求转向国内需求,还有谁能比日本出口商受益更多?中国已经是日本最大的出口市场,日本因此处于有利位置,可在中国消费品和服务需求即将激增时进一步扩大市场份额。
同样,日本凭借其环境治理技术实力,也有望受益;未来几年,这将是中国的紧迫优先事项。对于解决中国一些最棘手的问题,日本在许多方面已经积累了丰富经验。
美国经济迟来的再平衡也可能让日本受益。美国若从过度消费主要来自低工资发展中国家的商品,转向购买投资带动型经济日益需要的资本设备,将发挥日本最大的优势。作为先进机械和基础设施投资所需土方设备领域的全球领先者,日本理应能够抓住这些机遇。
着眼于外部需求时,日本不应忘记过去的成就。20世纪70年代和80年代,日本凭借强大的出口机器,从快速增长的全球经济中获取需求,令世界艳羡。“日本公司”至今仍保有良好的制度记忆,知道如何借助外部需求获得支撑。
现在是重拾这种记忆的时候了。若做不到,日本这个世界第三大经济体就有可能在世界最大的两个经济体——美国和中国——的转型中进一步边缘化。
有一个显而易见且重要的限制因素:由于历史积怨尚未化解,中日关系不佳可能阻碍日本实现中国经济再平衡所带来的经济利益。
经济与政治的相互作用,是大国兴衰的核心。在这个瞬息万变的世界里,中国和美国的经济结构很可能发生转变,日本不能忽视这一事实。正如美国和中国能从经济转型中获益良多,日本也已时日无多。在两个“失落的十年”仍在延续之际,这可能是日本最后的机会。
本文由以下机构合作刊发: Project Syndicate
作者:Stephen S. Roach,曾任摩根士丹利亚洲主席及该公司首席经济学家,现任耶鲁大学杰克逊全球事务研究所高级研究员,并在耶鲁大学管理学院担任高级讲师。
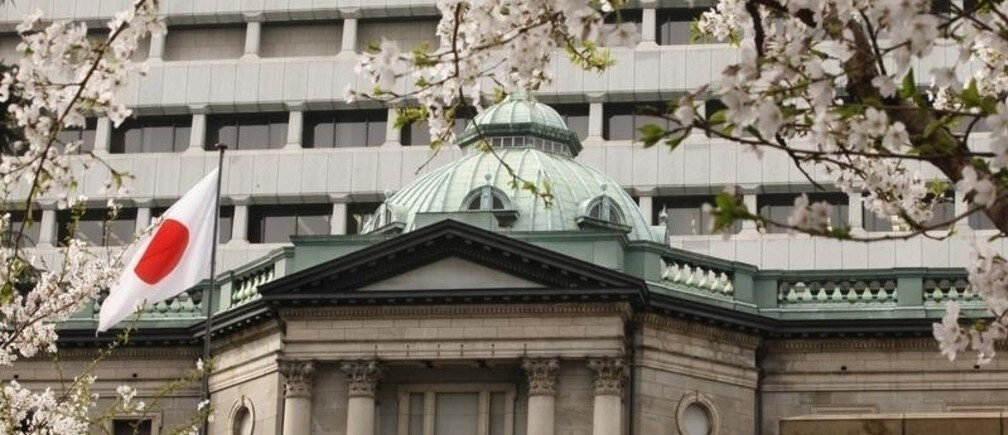
图片:2012年4月10日,东京日本银行总部前的樱花盛开。路透社 / Yuriko Nakao




