国际清算银行一直是众多批评者中最引人注目的一员。这些批评者警告说,各国央行正不负责任地推高资产价格,并因此为金融不稳定埋下伏笔。1 然而,西方超低利率并未伴随通胀繁荣,这促使政策制定者、学者和业界人士思考:我们是否已进入长期停滞时代(Teulings and Baldwin 2014)。
与此相反,我将论证,经济增长一直强劲,而利率持续下跌、资产价格不断上涨,驱动因素并非央行政策,而是经济发展。要将这两点联系起来,我们需要考察过去30年世界全球化的方式。资产价格取决于资产所附未来现金流的规模,以及这些现金流对应的贴现率。我们逐一来看。
现金流
自2000年以来,全球经济增长强于此前的两个十年(图1)。然而,同期发达经济体(AEs)的经济增长有所减弱。尽管债务水平上升、货币政策利率下降,本可能有助于以未来增长替代当前增长——有人甚至会说,正是因为这些变化——但增长仍然减弱。2 不过,我们确实目睹了全球增长构成的变化;只有从内省的发达经济体观察者视角来看,这种变化才像是趋势性下滑(图2)。
图1。1980—2015年全球及发达经济体经济增长

来源:IMF,2015年3月
图2。1980—2015年发达经济体和新兴经济体占全球经济的比重

来源:IMF,2015年3月
但世界经济显著增长,与此同时,“实体”资产所附的现金流也有所增加;然而,全球化带来的收益并未得到均等分享。图3使用世界银行构建的家庭层面数据,展示了收入分配方面的发展。有四个特征尤为突出:
第一,最大的赢家是“全球中间群体”,其增长很大程度上由中国的迅速崛起所带动;
第二,收入分布最顶端的人群表现几乎不逊于全球中间群体;
第三,收入分布最底端存在一批顽固的贫困人口,全球化并未触及他们;
第四,也是最有意思的一点:有很大一部分人在全球范围内算得上富裕,却基本没有参与过去20年的全球增长。这部分人主要是西方国家的中下层和工人阶级。
图3。全球收入分布各百分位的实际收入变化,1988—2008年(2005年购买力平价美元)
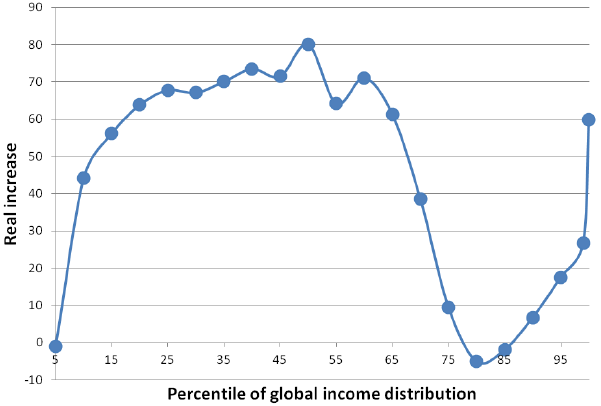
来源:Milanovic(2012);Lakner and Milanovic(2013)
西方国家的中下层和工人阶级(马克思列宁主义者会称之为全球劳工贵族)被甩在了后面;全球劳动力市场的套利/趋同交易推动了收入分布顶端和中间部分的收入变化。3
图4清楚地呈现了这种趋同交易。图中显示,直到2008年的20年间,劳动力供给如滚滚洪流般增加;发展中国家人口摆脱贫困的规模也十分惊人,家庭实际收入的众数从每年略低于400美元升至略低于700美元。在全球化之下,地理位置对家庭收入的重要性降低,而技能和禀赋则变得更加重要。
图4。全球收入随时间变化的分布——对数尺度,按人口加权

来源:Milanovic(2012);Lakner and Milanovic(2013)
马克思的《资本论》(1867年)曾引起人们共鸣,而今天已不复如此,因为阶级/禀赋在很大程度上决定了你在全球收入等级中的位置;地理位置则没那么重要。
情况已经发生变化,而且变化巨大(图5)。通过分解泰尔不平等系数,我们看到,21世纪初决定家庭收入的主要因素是出生国家。富裕国家公民享有的巨大“公民溢价”,近来受到新兴工业化国家(NICs)崛起、铁幕倒下以及中国进入全球贸易体系的挑战。与其他发达国家相比,美国的基尼系数和泰尔不平等系数较高,但放在全球背景下看仍然较低。此外,地理位置对美国家庭收入的影响很小。继承(广义而言)以及个人获得的技能等因素要重要得多。若要让全球化成功,世界应当更像美国。全球化的世界主义取向冲击了国家共同体的存在理由。迄今为止,这导致政府债务增加,以支撑福利体系,同时围绕经济移民的政治争议也愈发激烈。此外,西方收入不平等加剧,推动人们关注托马斯·皮凯蒂的著作《21世纪资本论》等作品——该书从内省的西方视角出发,认为不平等正在加剧,而不是从全球视角看到不平等已开始下降。该书还把资产持有人近期获得的回报误当作贴现率在结构上偏高的证据;正如我们接下来将看到的,这些回报实际上是贴现率下降的结果。4
图5。1870年和2000年的不平等水平及构成:全球(按国家分解)和美国(按州分解)

来源:Milanovic(2012)、Hisnanick and Rogers(2007)、Columbia Threadneedle Investments,2015年3月。
贴现率
迄今为止,全球化进程对资产市场产生了两项重大影响。
第一项影响体现在企业层面——如何应对这些变化。对此已有充分论述,故此处不再讨论。
第二项影响涉及对实际利率的作用。这一点较少为人理解,但对政策制定者和投资者而言重要得多。
正如各国央行行长经常提醒我们的,中性实际利率由经济决定,而不是由央行决定。5 全球化及其伴随的劳动力市场趋同,与西方劳工力量的崩塌相伴而生。劳工拥有力量时,劳动力边际成本很高。因此,企业有很强的动力投资资本,以资本替代劳动,这推高了资本成本。随着劳工力量减弱,西方的工资压力也随之崩塌。6 这导致劳动收入占GDP比重下降,尤其是在西方家庭中收入排名前20%以外的人群(图6和图7)。7 随着劳动力成本降低,全球劳动力储备大军的规模又因贸易壁垒下降和新兴国家发展而扩大,企业越来越受到激励,以资本替代劳动,从而减少对资本的需求,并降低西方的资本成本(图8和图9)。8
图6和图7。1980—2010年美国(左图)和英国(右图)GDP份额变化,按资本收入和劳动收入五分位组划分

来源:英格兰银行、国会预算办公室、国家统计局和Columbia Threadneedle Investments,2015年3月。
图8。1980—2010年美国和英国收入底部80%人群的劳动收入占GDP比重

图9。美国10年期国债收益率和英国10年期金边债券收益率,分别减去相应核心消费者价格指数的12个月变动

来源:Columbia Threadneedle Investments和Bloomberg,2015年3月。
西方中性实际利率(NRRI)的下降如同教科书所述。这并不意味着经济增长率陷入长期停滞,而是劳工力量减弱所致。随着中性利率下降,未来承诺现金流的现值也随之升高。图10显示了投资于15年期和30年期美国零息国债(分别以红线和蓝线表示)以及美国股票标普500指数(绿线)的总回报。过去35年间,资产上涨的幅度总体上符合其对中性利率变动的敏感程度:
西方经济增长缓慢对资产市场造成的负面影响,不及劳动力定价能力疲弱对资产市场带来的正面影响重要。
图10。1982—2015年15年期、30年期美国零息国债总回报与标普500指数总回报

来源:Columbia Threadneedle Investments和Bloomberg,2015年3月。
因此,劳动力定价能力接下来如何变化,对资产市场极为重要。迄今为止,劳动力市场全球化在很大程度上是中国的故事。一些IMF研究表明,人口结构变化以及廉价流动农村劳动力的减少,可能会在大约五年后造成劳动力短缺(图11)。非中国廉价劳动力进入全球贸易体系,取决于治理状况——包括提高教育水平、引入市场经济以及实现贸易开放。这一过程不太可能一路平顺。
图11。IMF对中国剩余劳动力的情景预测(百万人)

来源:Das and N’Diaye(2013)、Columbia Threadneedle Investments和Bloomberg,2015年3月
即使从结构上看,中国崛起和世界的出现从根本上改变了西方劳工的议价能力,但从周期角度看,劳工议价能力仍可能取决于劳动力是否稀缺。
很难判断劳动力定价能力何时转变,迄今也没有实际工资方面的反应。但我们不太可能需要等到失业率降至零;按当前趋势,2020年前美国和英国的失业率都将降至零(图12)。
图12。1980—2015年美国和英国失业率(并按最近12个月趋势作预测)

来源:Das and N’Diaye(2013)、Columbia Threadneedle Investments和Bloomberg,2015年3月
这对投资组合构建意味着什么
机构投资者的战略资产配置通常包含大量政府债券敞口,尽管预期其长期回报低于股票回报。将政府债券纳入投资组合,一直被视为(自1980年以来的事实也证明这一点,见图13)有效降低组合整体波动、提高风险调整后回报的方式。
强劲的股息增长或许能够支撑股价,但在劳工力量增强所伴随的(维克塞尔式)利率上升环境下,过去35年的贴现率顺风将转为逆风。西方上一次经历劳工力量持续增强是在1945—1980年间,当时现金在事后有效前沿上的表现优于政府债券。鉴于当前收益率起点较低,政府债券可能会在无法继续提供组合保险、且增加利率久期所带来的边际回报转为负值后,失去其在机构投资组合中的位置。
图13。政府债券与股票之间的事后有效前沿及平均现金利率,1945—1980年和1980—2014年

来源:Columbia Threadneedle Investments和Bloomberg,2015年3月
参考文献
Bario, C, P Disyatat and M Juselius(2013),“重新思考潜在产出:纳入金融周期信息”,国际清算银行工作论文,第404号。
Bernanke, B(2015),“为什么利率如此之低?”,Brookings.edu,3月30日。
《国际清算银行第84期年度报告》(2014),第4章:“债务与金融周期:国内与全球”。
Bonnet O, P Bono, G Chappelle, E Wasmer(2014),“资本并未回归:评Thomas Piketty《21世纪资本论》”,VoxEU.org,6月30日。
Broadbent, B(2014),“货币政策、资产价格与分配”,在商业经济学会年度会议上发表的演讲。
Das, M and P N’Diaye(2013),“预言中的衰落纪事:中国是否已到达刘易斯拐点?”,IMF工作论文WP/13/26。
Goodhart, C and P Erfurth(2014),“货币政策、资产价格与分配”,VoxEU.org,11月3日。
Hisnanick, J and A Rogers(2007),“基于ACS数据的家庭收入不平等指标:2000—2005年”,美国人口普查局。
Lakner, C and B Milanovic(2013),“全球收入分配:从柏林墙倒塌到大衰退”,世界银行政策研究工作论文6719。
Lenin, V(2010), 《帝国主义:资本主义的最高阶段》,Penguin Classics。
Milanovic, B(2011),“全球不平等:从阶级到地理位置,从无产者到移民”,世界银行工作论文5820。
Milanovic, B(2012),“数字所示的全球收入不平等:历史与现状概览”,世界银行工作论文6259。
Piketty, T(2014), 《21世纪资本论》,哈佛大学出版社。
Teulings C and R Baldwin 编(2014), 《长期停滞:事实、成因与应对》,VoxEU.org电子书,CEPR Press。
脚注
1 参见Bario等人(2013),其中提供了极为深入的分析。
2 参见《国际清算银行第84期年度报告》第4章。
3 Lenin(2010)是经典范例。
4 对Piketty观点的这一驳斥,最初是在Bonnet等人(2014)关于住房的讨论中提出的。
5 例如,参见Broadbent(2014)和Bernanke(2015)对当代背景下维克塞尔利率的讨论。
6 Goodhart and Erfurth(2014)。
7 值得注意的是,英国收入最高十分位组收入者所获GDP份额增幅的四分之三,以及美国收入最高五分位组收入者所获GDP份额增幅的约一半,都会通过再分配流向收入分布中较低的人群。美国收入中位数家庭的再分配前实际收入几乎持平,但计入税收和福利变化的影响后则明显上升;大众参与美国经济增长,在很大程度上是由国家促成的,这与传统叙事多少有所矛盾。
8 涉及教育水平、治理体系、基础设施等方面。
本文与 VoxEU。本文发表并不意味着世界经济论坛认可其中的观点。
要及时了解议程 ,请订阅我们的每周通讯。
作者:Toby Nangle 是 Columbia Threadneedle Investments 多资产配置主管。
图片:在伦敦金丝雀码头金融区,剪影中的工人从办公楼前走过。路透社/Luke MacGregor。




