仿佛大坝决堤,希腊于1月25日举行的提前大选引发了一波明确的诉求:要求免除、减轻、重组该国3,200亿欧元政府债务,或宣布违约。选举结果不仅显示希腊人对紧缩政策有多么厌倦,也表明他们多么愿意选出一个由毫无执政经验的局外人组成的新政府——该政府承诺让他们摆脱紧缩政策的束缚,却没有提出实现这一目标的明确计划。以德国为首的欧洲坚持要求希腊遵守相关条件;此前,希腊正是在这些条件下获得了2,400亿欧元贷款,以渡过金融危机。
双方的姿态仍让人觉得,一场缓慢推进的列车相撞事故似乎迫在眉睫,只剩几周时间。双方的谈判立场几乎没有妥协余地。
齐普拉斯政府凭借消除紧缩政策的承诺当选,并已宣布将结束紧缩政策。
债权方——归根结底是欧洲纳税人——严重担忧,希腊可能逆转关键的促增长改革,损害其未来创造就业和偿还债务的能力。
单方面免除希腊债务,可能引发其他国家接连要求减免;这些国家已经走出危机,其中一些国家贫困得多。
各方都承认,国际货币基金组织设计的希腊“计划”在至关重要的头三年过于关注短期紧缩,而没有充分重视促增长的结构性改革。这意味着,在一个缺乏灵活性的经济体中大幅削减财政支出,造成了不必要的痛苦。加税——包括增值税这类累退且不得人心的税,以及难以征收的财富税——加剧了原有的扭曲,推高了最无力承担者的价格,并使税基进一步转入地下。
必须认识到,希腊公共债务中已有80%由官方债权人持有。欧洲可以通过允许希腊以更低利率再融资、延长到期时间和宽限期,轻易减轻其短期债务负担。然而,单靠这类减免,也无法让希腊实现可持续复苏。从长远来看,只有希腊公民能够通过建设有竞争力的经济,使其债务变得可承受;他们可以通过可信的劳动力市场和行政改革,提高趋势增长率。更高的增长和较低的优惠利率会减少对惩罚性基本财政盈余的需求(Eichengreen and Panizza 2014)。欧洲昔日的“病夫”——荷兰、比利时、爱尔兰、丹麦和德国——的状况表明,这类改革能够为可持续增长和财政稳健奠定基础。也有充分理由相信,这些改革最终还会刺激需求(Fernández-Villaverde and Rubio-Ramirez 2011)。
问题不仅在于寻找共识和共同点,还在于同时正确设置激励,并确保欧洲选民——希腊选民和非希腊选民——都能接受。也就是说,达成一项协议,使希腊走上可持续的长期复苏道路。因此,达成协议的第一步,是认识到关键问题在于可持续性而非债务;新政府已经意识到这一点。这意味着要增强供给侧竞争力。单靠刺激需求无法让希腊重回正轨。若不解决希腊经济的根本状况,简单减记债务只会处理表面症状,用短期总需求激增掩盖已经十分糟糕的经济形势,却无助于改变困境的根本原因。我们认为最重要的是,放弃放松管制和私有化举措,将确保希腊在另外三四年后再次寻求更多资金。
希腊新政
我们提出了一项具体方案,使双方都能保全面子,并避免这场看似不可避免的列车相撞事故。“希腊新政”包括以下步骤:
1)希腊避免采取违反现有计划协议承诺的行动,并正式请求延长旧计划的截止期限,以便在此期间敲定后续新协议的细节。
2)作为继续推进产品市场和劳动力市场改革的交换,欧洲放宽希腊基本财政盈余目标,减少对紧缩和过度干预式监督的关注,更多转向由供给推动的增长。
新政府不再像旧政党新民主党(ND)和泛希社运(PASOK)那样受既得利益左右,因此能够更好地应对卡特尔化结构。
3)将供给侧改革公认的专家经济合作与发展组织(OECD)纳入监督希腊履约情况的团队:欧洲央行负责银行和银行业,国际货币基金组织和欧盟委员会负责财政政策,OECD负责供给侧改革。
希腊可以分别与这些机构组成的“四方”团队沟通,而非集体会谈,从而可信地宣称自己已摆脱令人厌恶的“三驾马车”。
4)希腊坚持其使劳动力市场灵活化的计划。
希腊分阶段提高最低工资,并将这些涨幅与私营部门就业改善挂钩,同时维持较低的青年最低工资,并豁免规模极小的企业。
5)继续推进已列入计划的私有化。
欧盟以对希腊有利的条件提供债转股互换,协助进一步出售国有资产。这些资产之后可以在欧盟信托基金监管下出售,届时没有那么大的时间压力,也能争取更好的价格。超额所得可返还希腊国库,用于偿还债务或为所需的基础设施投资提供资金。迄今希腊私有化的糟糕记录(Manasse 2014)当然也反映了僵化的工会和劳动力市场所起的作用,这更说明应坚持劳动力市场改革计划。
6)欧盟提供有针对性的额外资金,用于食品和医疗援助等人道救济、基础设施援助及其他技术支持。
结语
博客圈流传的许多提议要么不切实际,要么在政治上无法实施。广泛呼吁召开国际债务会议或普遍减免债务的人,没有认识到其中的政治陷阱和无底深渊。另一方面,希腊退出欧元区(Grexit)会给欧盟的完整性、全球金融体系,尤其是希腊自身带来巨大且未知的风险。尽管有些人似乎宁愿看到这种情况,甚至正在为此做准备,而且其理由似乎与希腊关系不大、更多关乎欧元和欧盟,但这并非一个严肃的选项。
让这场列车相撞事故发生,将是一个严重错误,也会极大误读欧洲历史,其程度几乎堪比导致第一次世界大战的事件。完全有理由认为,希腊是第一个被卷入主权债务危机漩涡的国家,因此理应比其他欧元区债务国得到稍好一些的待遇(Phillipon 2015)。但希腊也需要重塑自身,就像德国在2003年通过“2010议程”所做的那样(Burda 2007)。如今这样的历史性机遇鲜有出现。欧洲和希腊需要把握这一时刻。
参考文献
Burda, M(2007),《德国复苏:供给侧因素》,VoxEU.org,7月23日。
Eichengreen, B 和 U Panizza(2014),《巨额基本财政盈余能解决欧洲的债务问题吗?》,VoxEU.org,7月30日。
Fernández-Villaverde, J 和 J F Rubio-Ramirez(2011),《供给侧政策与零利率下限》,VoxEU.org,11月11日。
Manasse, P(2014),《私有化与债务:希腊惨败的教训》,VoxEU.org,1月31日。
Philippon, T(2015),《对希腊公平减债:新的计算》,VoxEU.org,2月10日。
本文与VoxEU合作发表。本文的发表并不意味着世界经济论坛认同文中观点。
订阅我们的每周简报, 及时了解议程动态。
作者:Michael Burda 是柏林洪堡大学经济学教授。Holger Schmieding 是贝伦贝格银行首席经济学家。
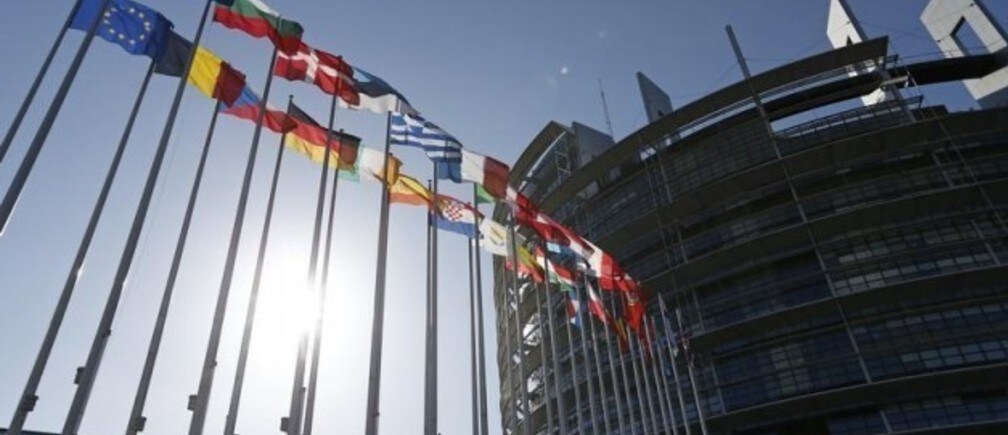
图片:欧洲议会大楼前飘扬着欧盟成员国国旗。斯特拉斯堡。REUTERS/Vincent Kessler