新报告: 《金融科技的未来:小企业金融的范式转变》
几十年来,银行和保险公司一直采用相对固定、利润丰厚的商业模式。但如今,它们四面楚歌,创新者正试图颠覆其业务。众筹、点对点借贷、移动支付、比特币、机器人顾问——这类“金融科技”创新者不仅种类繁多,其估值也高得惊人,似乎没有尽头。
不过,有些人可能会说,这样的故事以前听过。上世纪90年代,直接银行和“数字现金”也曾以类似方式吸引记者和投资者的目光,但最终影响甚微。事实上,金融服务业一直相当能够抵御创新者过去的冲击,部分原因在于规模、信任和监管经验历来在这一领域举足轻重。
然而,投资界有句话:“过去的表现并不代表未来的成功。”银行和保险公司过去击败创新者的记录,或许也不能预示未来。
一份新的 世界经济论坛报告 探讨了这一行业的未来。报告依据对100多位行业专家的访谈,以及一系列研讨会;这些研讨会让全球金融机构的战略负责人和风头正劲的金融科技创新者齐聚一堂,讨论这一问题。报告的发现表明,这一轮创新或许真的会促使金融服务业的大牌企业从根本上重新思考其商业模式。
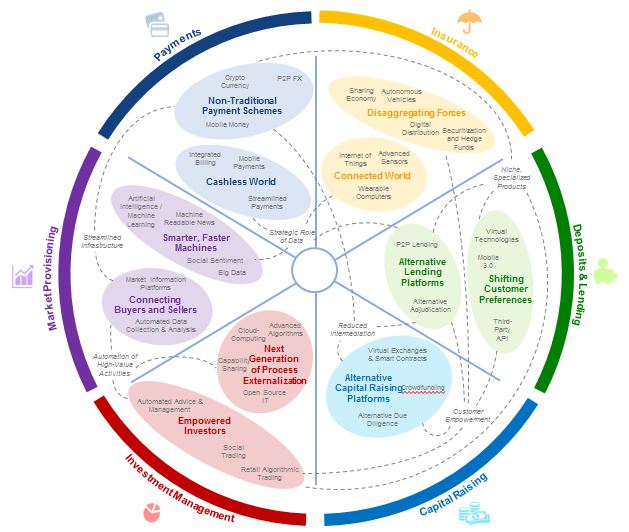
以下是当今创新者的五个特点,说明这一次金融服务领域的颠覆性创新或许真的与众不同:
1. 他们推出高度聚焦的产品和服务
过去的创新者往往试图复制整家银行,结果其商业模式吸引的要么只有最精通技术的客户,要么只有最看重价格的客户。如今的创新者正积极瞄准客户最感困扰、而现有企业利润最高的交汇领域,从现有企业最有价值的产品入手,逐步“摘取最甜美的果实”。汇款很难找到比它更好的例子:银行传统上对跨境汇款收取高额费用,客户体验也很差,汇款通常要花最多三天才能到账。总部位于英国的 Transferwise 正通过创新的银行账户网络和便于使用的网页界面挑战这一现状,让国际汇款更快、更简单、成本更低。得益于这种商业模式,该公司如今每月处理超过5亿英镑的汇款,近期还拓展至美国。
2. 他们将高利润流程自动化并商品化
创新者也在运用技术能力,将目前对成熟企业而言耗费大量资源的人工流程自动化。这使他们能够向全新的客户群提供服务,而这些服务过去只面向精英人群。“机器人顾问”如 Wealthfront、 FutureAdvisor 和 Nutmeg 已将整套财富管理服务自动化,包括资产配置、投资建议,甚至复杂的税务优化策略,并通过在线门户向客户提供。客户虽然无法获得专属顾问的面对面服务,但只需支付一小部分费用,就能享受许多顾问本会提供的服务,而且无需拥有通常要求的10万美元可投资资产。因此,一批全新的、较年轻且不那么富裕的人群得以获得建议和支持,努力储蓄;即使他们的储蓄增长到符合传统财富顾问服务资格的程度,他们是否会想要转向传统财富顾问,仍未可知。
3. 他们战略性地运用数据
客户数据一直是金融机构决策的核心因素——银行家根据你的信用评分作出贷款决定,保险公司可能查看你的驾驶记录,或在签发保单前要求你进行体检。但随着人们及其设备的互联程度不断提高,新的细粒度实时数据流正在涌现,随之而来的还有利用这些数据辅助金融决策的创新者。 FriendlyScore就是一例:该公司深入分析人们的社交网络行为模式,为试图评估借款人信用状况的贷款机构提供额外一层数据。你的小企业是否获得许多客户点赞,并能及时回应投诉?如果是,你或许是不错的风险对象。你的社交关系是否全是“在”同一家酒吧打卡的酒友?那可能会影响你获得贷款的前景。
与此同时,新一代保险公司正在寻找办法,生成有助于改善定价决策的数据流,并鼓励保单持有人作出明智选择。 Oscar是一家总部位于美国的健康保险公司,为客户免费提供可穿戴健身追踪器。这样,Oscar便能了解哪些保单持有人更喜欢窝在沙发上而不是去健身房,并可提供金钱奖励(如保费返还),鼓励客户上跑步机。随着这些分析模型和可穿戴设备日益成熟,我们很可能会看到越来越多的金融服务公司努力引导客户采取更好的行为,并更审慎地管理风险。
4. 他们以平台为基础,轻资产运营
Uber和Airbnb等公司表明,连接买卖双方的市场平台公司能够让收入呈指数级增长,同时大致维持成本不变。金融服务领域的创新者也注意到了这一策略。 Lending Club 和 Prosper是美国领先的两家市场平台贷款机构,其在美国发放的消费信贷总额 从2012年的8.71亿美元增至2013年的24亿美元。仅Lending Club一家便 在2014年发放了35亿美元贷款。虽然这只是美国消费者债务总额的一小部分, 而2013年美国消费者债务总额为3.2万亿美元,但这些平台的增长令人瞩目。Foundation Capital的分析师预测, 到2025年,全球市场平台贷款机构发放的消费信贷将达到1万亿美元。更令人瞩目的是,它们并未让自己的任何资本承担风险。相反,它们提供了一个平台,让希望获得更优惠利率的借款人与渴望投资资金的贷款方(既有个人,也有对冲基金等各类机构)相遇。
众筹平台取得了类似成果,已成为许多种子阶段企业的重要资金来源。这些平台将希望对初创企业进行小额投资的个人与众多潜在投资项目联系起来,并让“群众的智慧”决定哪些公司能够获得资金、哪些不能(同时从成功项目募集的资金中抽取一部分)。
5. 他们与现有企业合作
这一点可能显得奇怪。毕竟,颠覆者理应吞噬旧经济,而不是与之合作。但这种看法过于简单。精明的投资者已经意识到,他们可以采用双轨策略:在自己选择的领域与现有企业竞争,同时在无法竞争的地方借助其规模和基础设施。现有企业也逐渐认识到,与新进入者合作有助于从新的角度看待行业,更好地了解自身的战略优势,甚至将部分研发工作外包。因此,我们看到创新者与现有企业之间的合作日益增多。 ApplePay是过去一年最受赞誉的金融创新,它并未试图颠覆Visa和MasterCard等支付网络,而是与它们合作。与此同时,加利福尼亚州的Union Bank等地区性银行正与市场平台贷款机构建立战略合作关系,为它们无法放贷的客户提供转介。这有助于银行满足客户需求,同时避免客户转投另一家全方位服务金融机构的风险。
显然,这个故事不只是简单的颠覆。事情将如何发展仍有待观察,不过我们可以肯定,创新者将迫使现有企业作出改变,而这最终应会令消费者受益。但这并不一定意味着我们熟悉的品牌会很快消失——尤其是那些学会与新兴力量共处的品牌。
《金融服务的未来》报告可在 此处获取。
作者:Jesse McWaters,世界经济论坛全球产业中心项目经理。
图片:这张照片示意图展示了一部装有Apple Pay的Apple iphone 6,拍摄于2015年6月3日,加利福尼亚州恩西尼塔斯。路透社/Mike Blake。




