过去10天里,发布了两份值得关注的机构文件:经合组织的 《促进增长:2015年报告》 以及 《冬季经济预测》 (欧洲委员会)。综合来看,这些文件表明:a)意大利仍有(充足的)空间加大改革力度;b)现在或许正是采取行动的好时机。
经合组织今年报告的主线,是对改革步伐放缓、范围收窄的担忧。此前,“危机的推动效应”[1]似乎促使发达经济体采取了痛苦但有助于提升竞争力的措施。为说明这一点,这家总部位于巴黎的组织编制了“改革响应率”指标[2],用于估算政府对经合组织针对各国提出的建议中采取了“重大行动”的比例。简而言之,数值为0.5表示,政府对经合组织前一年确定的改革优先事项中有一半采取了重大行动。
图1:2011—12年和2013—14年的改革响应率

注1:改革响应值表示对经合组织改革优先事项采取重大行动的百分比。
注2:《促进增长》每两年为每个经合组织成员国确定五项改革优先事项。
上图1将危机期间的改革努力指标(横轴)与最新数值(纵轴)进行了对照。
危机期间(2011—12年),计划援助国家位于改革努力程度的前列,爱沙尼亚和西班牙也在其中。此后,改革势头大幅放缓,使其中大多数国家逐渐接近(或低于)欧盟平均水平。按经合组织的标准,希腊过去是改革领跑者,如今仍然如此;这与我最近在 此处提出的观点一致。
与其他承压国家相比,意大利在危机期间并非改革领跑者,其改革力度与英国和丹麦相当。不过,当时后两国已是全球竞争力最强的经济体之一。此外,在过去两年里,金融不稳定性有所减弱,政治不稳定性却有所加剧[3];在经合组织的欧盟国家中,意大利改革力度的降幅超过所有国家,只有爱尔兰和爱沙尼亚例外。
因此,意大利的竞争力相对于欧洲伙伴正在下滑。下图2显示了世界银行《营商环境报告》排名在与上文经合组织数据相同期间的变化。不出所料,意大利的非价格竞争力有所提升,但提升幅度低于希腊和西班牙。2011—12年,爱尔兰和葡萄牙在这一指标上的表现已经相当不错。因此,意大利如今是欧洲新企业面临障碍最多的地区之一。
图2:《营商环境报告》排名,2011—12年和2013—14年

这并非《营商环境报告》数据独有的现象。其他竞争力指标也印证了这一趋势。
对于上文列出的欧元区国家子样本, 世界经济论坛 给出的意大利竞争力水平仅高于希腊,低于葡萄牙和西班牙。考察经合组织的贸易与投资壁垒、就业保护立法严格程度以及零售贸易监管严格程度指标,结论也相同。
由此可以得出初步结论:意大利或许在欧元区危机最严重时期部分加大了改革力度,但起点较低,力度也不及那些同样亟需经济改造的国家。此后,这种温和的改革势头有所消退,导致意大利相对于其他承压国家的竞争力下滑。意大利在多项竞争力指标上的表现如今落后于欧洲伙伴,因此显然还需进一步努力。
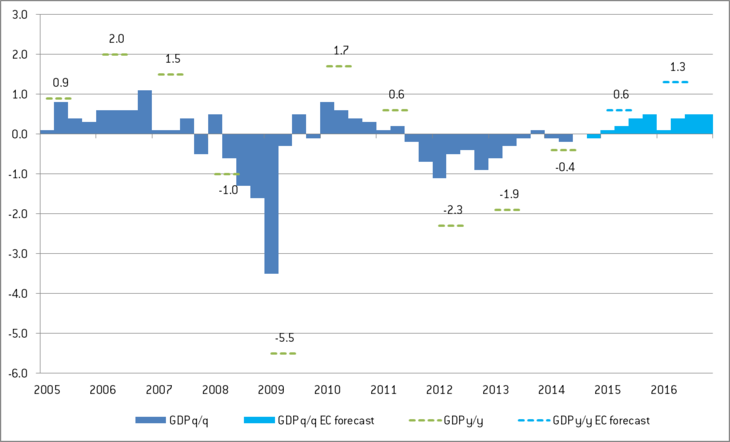
从欧洲委员会最新的预测报告中,可以看出意大利的改革窗口或许正在开启的迹象。如下图3所示,自金融危机爆发以来,意大利首次被预测将从2015年第一季度起连续8个季度保持增长。私人预测机构、国际货币基金组织和意大利银行也给出了类似的积极预测,这主要基于两项因素:a)油价下跌,我的同事 吉姆·奥尼尔 最近将其比作对消费者大幅减税;b)欧元走弱对意大利这类出口国产生了显著影响,正如财政部长帕多安上周早些时候在伊斯坦布尔 所讨论的。
图3:意大利实际GDP季度及年度数据
换言之,意大利(如同其他欧洲国家)正进入一个货币政策宽松的时期,并且将迎来类似扩张性财政政策冲击的局面。经合组织(2009年)的 分析指出,这些是实施结构性改革的最佳条件,因为总需求扩张将缓冲改革的短期负面影响。
政治经济方面的考量也可能支持改革主张。在讨论欧洲范围广泛的改革案例时,Dani Rodrik(1994)强调,为了赋予“更广泛的改革方案以合法性”,必须“展示改革在若干关键领域早期取得的成效”。将这一原则应用于意大利,马泰奥·伦齐总理应充分利用这轮温和的经济反弹,因为它可能表明改革正在奏效。Rodrik指出,这也会让反对派更难反对改革议程。
迄今为止,政府的经济改革重点是通过所谓的《就业法案》放宽意大利劳动力市场。对此,目前还难下定论,因为实施法令仍在起草中。此外,伦齐政府如今似乎准备 重组银行业;欧洲央行的资产质量审查已经暴露出该行业的弱点。
然而,意大利在国际标准下表现尤其不佳的领域,仍有更多可为:1) 将税负从劳动力转移开,因为意大利的税楔目前位居欧洲第5高,比经合组织平均水平高12个百分点;2) 缩短司法程序,意大利在世界银行排名中位居全球第147位;3) 简化税制,据估算,新创企业每年需花296小时履行纳税合规义务(法国为132小时);4)放宽企业进入与退出市场的条件,尤其是在零售贸易领域;5) 重组并私有化国有企业;按雇员人数计算,意大利在经合组织国家中排名第3[4](仅计入由中央政府控制的国有企业,共289’329人)。
经历三年负增长后,周期性指标显示,意大利经济或许正缓慢重新启动。然而,这一变化源自外部因素,以及旨在抵御欧元区通缩倾向、提振总需求的货币刺激。伦齐政府面临的挑战,是充分利用这些积极但暂时的因素,为更持久的增长奠定基础。
[1] Duval(2008)已指出这一效应。
[2] 改革响应率指标采用评分制度:如果政府对《促进增长》上一年度版本中的建议采取了“重大”行动,则得1分;否则得0分。如果相关改革针对建议所涉及的政策问题,且已实际立法,才视为采取了“重大”行动;已宣布但尚未立法的改革不计入(经合组织,2015年)。
[3] 2012—14年间,意大利先后由马里奥·蒙蒂(529天)、恩里科·莱塔(300天)和马泰奥·伦齐(截至目前将近一年)领导的三届政府执政。
[4] Christiansen, H.(2011)
本文最初发表于 Bruegel 博客。本文的发表并不意味着世界经济论坛认可其中观点。
如需了解更多议程动态, 请订阅我们的每周简报。
作者:Alessio Terzi,意大利公民,2013年10月加入 Bruegel,担任附属研究员
图片:一名男子在米兰市中心打电话。路透社/Stefano Rellandini。




