距联合国国际小额信贷日设立已十年,距穆罕默德·尤努斯与格莱珉银行获得诺贝尔和平奖已九年,小额金融如今对国际发展的意义比以往任何时候都更加突出。
在可持续发展目标(SDGs)通过之前,我们正面临‘历史性责任’ ,即努力协调全球行动,以确保人类与地球的尊严、共同繁荣和有保障的未来福祉。
小额金融,即面向穷人的金融服务,是一种具有独特跨领域作用的工具,能够缓解我们这个时代的一些最严峻问题。这些问题包括但不限于消除极端贫困和饥饿、促进性别平等、实现医疗服务可及性,以及推动包容性经济增长。然而,金融服务的可及性远未达到应有水平,难以在这些领域产生有意义的全球影响。
下文我将概述五项理由,说明为何我们必须持续投资于面向穷人的金融服务,这些理由与小额金融作为关键解决方案之一所对应的五个可持续发展目标相契合。
小额金融是战胜极端贫困已获验证的重要组成部分
储蓄、现金转移和贷款等金融服务,是一套有力组合的组成部分,已被证明能够帮助数百万家庭摆脱最严重形式的贫困。 毕业模式,该模式源于BRAC针对极端贫困人口的工作,它将金融服务的获取与资产转移、基本医疗保健、实操培训和社会融入相结合,形成强大组合,使每日生活费不足0.80美元的家庭能够持续走出贫困。客户完成该计划后,小额金融随后有助于维持这一脱贫路径。在孟加拉国,BRAC的极端贫困毕业家庭已取得 持续成效,部分原因在于他们持续获得我们小额金融项目的支持。
六个国家的六项随机对照试验为其提供了依据,毕业模式正在获得 稳步认可 ,被视为各国政府完善社会安全网、使社会中最脆弱的成员成长为健康且积极参与经济活动的公民的一种手段。这种认可需要转化为行动。
小额金融可以促进农业发展并保障粮食安全
目前全球 70% 的贫困人口依赖农业获取收入和就业,因此提供农业金融服务,是激发、稳定并增强数百万农业企业的关键生命线。这反过来有助于社区应对不断变化的天气模式,并使农民能够满足全球数百万家庭的粮食需求。
在粮食不安全问题最为突出的撒哈拉以南非洲, Opportunity International 和 One Acre Fund 等组织正借助量身定制的金融服务取得进展,通过投资新技术、优质种子和化肥,增强小农户的能力。这些措施正日益被全球各小额金融机构(MFIs)采用,有助于强化当地生计、减少对进口粮食的依赖,并使农户家庭增加收入、稳定消费,其惠益范围从社区延伸到每一位家庭成员。随着 粮食需求日益增长 (由全球人口增长所致),这些措施的推广亟需加快。
在其他途径根本无法获得的地方,小额金融提供医疗服务
医疗保健仍是一项至关重要的服务,但最需要它的人群——贫困人口和弱势群体——却无法获得。然而,实现人人可负担得起的医疗保健,需要调动巨额公共财政资源。就小额金融而言,缺乏现有资源恰恰是我们的工作领域。金融服务提供方已推出创新融资机制以促进医疗保健,这些机制已 日益显示出积极影响的证据。
例如,Freedom from Hunger已将 健康教育 融入其信贷产品,随着时间推移,这些产品促使其服务社区的行为发生改变。BRAC提供 健康贷款 ,其中整合了医疗服务提供方的获取渠道;Pro Mujer则向小额金融客户提供一项 优惠健康套餐 ,同时全球还有若干其他服务提供方已开始提供微型健康保险。
仍有十亿人缺乏基本医疗保健,估计每年有 1亿 人因试图获取医疗服务而陷入贫困。如果我们扩大已知行之有效的医疗融资方案的规模,就能大幅减少这一数字。
小额金融促进性别平等,并赋能妇女和女童
长期以来,小额金融的倡导者一直热情称道信贷和储蓄服务对 妇女赋权的作用。在孟加拉国,我们看到,通过小组向妇女放贷提升了她们在家庭和社区中的 赋权感 ,而在这个原本以父权制为主的社会中,这一点尤为可贵。这体现在妇女创办自己的微型企业,或让妇女在资金的支出和管理方面拥有更大发言权——她们往往会将更多资金投入家庭需求,例如稳定的食品消费或子女教育。
小额金融还可以成为青春期女孩赋权的重要来源。在 乌干达,该国是撒哈拉以南非洲青年失业率最高的国家,我们看到,金融服务的提供促使女孩们要么为教育储蓄,要么创办自己的企业。
“在几乎所有全球衡量指标上,女性在经济上受排斥的程度都高于男性”。随着小额金融的扩展,我们可以以超越经济和金融排斥的方式减少性别不平等。
小额金融促进包容性经济增长,并为穷人创造生产性就业机会
小额金融最为人所知的是其通过设立微型企业促进自雇就业的能力,这有助于减少对非正规、低薪工作的依赖,并创造就业机会。在 南亚 和 拉丁美洲,小额金融已使数百万此前从事家务劳动的农村妇女有机会独立赚取收入,有时还能通过她们创办的微型企业雇用他人。在我们为农村妇女大规模提供小额金融的40年经验中,我们还看到,她们的赋权如何逐步使更多妇女进入正规劳动力市场。如今,孟加拉国350万名服装厂工人中,女性占85%。
尽管金融服务被公认为 包容性增长的关键驱动力,但国际金融公司(IFC)估计,全球有逾2亿家微型、小型和中型企业(MSMEs)未获得充分的金融服务,这对金字塔底部一半人群的经济增长构成拖累。扩大穷人获得金融服务的渠道,将提升这些企业的韧性和业务增长,并有助于创造和保障数百万个新增就业岗位。
尽管从业者仍在努力全面理解小额金融的全部效用,但我们确实知道,很少有工具能够像它一样广泛应用于缓解贫困的各个维度。简言之,借助金融服务提供方所提供的工具和支持,每位客户都能更好地决定如何管理自身资源并规划未来。这种能动性未必能清晰地转化为任何单一发展目标的实现。但它确实切实改变了被剥夺权能者掌控自身生活、获得其应得机会的方式,而这最终正是未来十五年的核心所在。
作者:Shameran Abed,BRAC小额金融项目总监
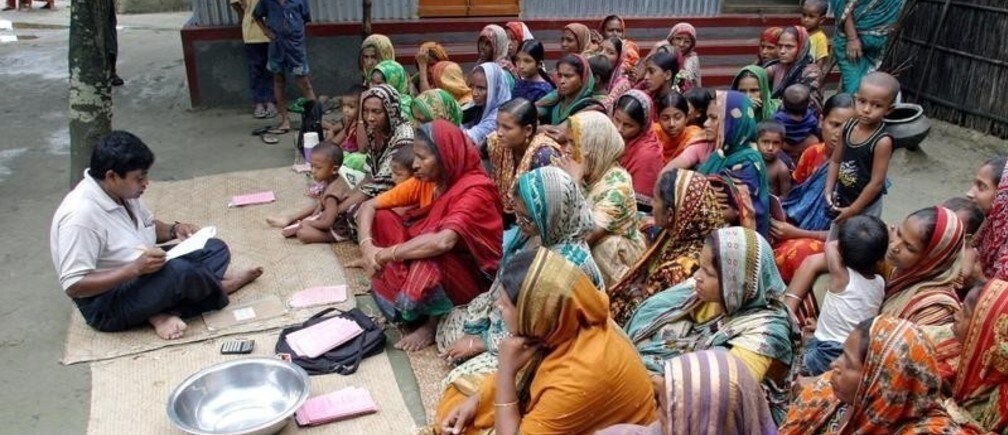
图片:孟加拉国妇女在距首都达卡100公里(62英里)的Manikganj等待志愿者发放她们从小额金融机构领取的贷款。REUTERS/Rafiqur Rahman




