《新中国营销手册》 最初由波士顿咨询公司发布,现经授权在此转载。
近三十年来,中国蓬勃发展的经济为消费品企业提供了全球最大的增长机遇之一。中国经济放缓与市场动荡引发了人们对这一增长故事即将落幕的担忧。例如,2015年11月初,政府将官方设定的五年期年均GDP增长目标下调至6.5%,这是自2008至2009年全球金融危机以来的最慢增速。
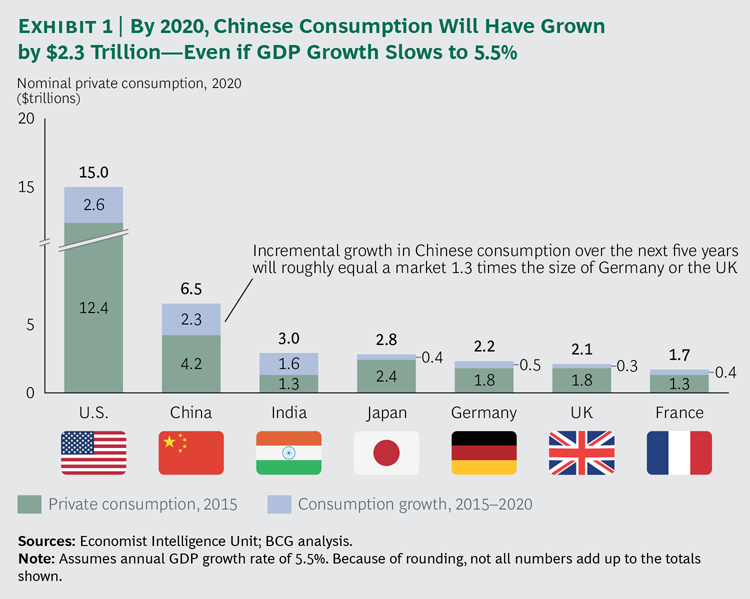
中国经济确实正经历一场重大的结构性转型,消费增长速度也不及繁荣高峰期那样快。但需要明确的是,尽管速度放缓、道路更加曲折,消费增长仍呈现出惊人的发展轨迹。预计到2020年,中国消费经济规模将增长约一半,达到6.5万亿美元,即便实际GDP年增长率放缓至5.5%,低于官方目标。仅未来五年新增的2.3万亿美元增量,便相当于新增一个规模比当今德国或英国消费市场大1.3倍的市场。(见图表1。)
中国消费市场还正处于一场带来巨大新机遇的转型之中。三股重要力量正推动这一转型:中上阶层和富裕家庭作为消费增长驱动力的崛起;新一代消费更加自由、更为成熟的消费群体;以及电子商务日益强大的作用。
波士顿咨询公司与AliResearch(阿里巴巴的研究部门,阿里巴巴为中国最大的电子商务公司)的研究发现,这三股变革力量将在未来五年深刻重塑中国经济与消费市场。截至2020年,81%的消费增长将来自年收入超过2.4万美元的家庭。此外,35岁及以下消费者将贡献65%的增长。电子商务将成为重要得多的零售渠道,带动消费总增长的42%,其中90%的增长来自移动电子商务。
推动中国消费热潮的产品类型也将发生变化。服务将超越商品,成为主要引擎,占未来五年新增增长的51%。能够增强个人幸福感的高端商品与服务需求将加速增长,例如健康食品、教育和旅游,而非日常必需品。
企业需要一套新的营销手册,才能把握即将到来的增长浪潮。过去的策略将不再适用。
看好中国消费有若干理由,我们预计到2020年中国消费将以每年9%的速度增长。其一是收入正在上升。自2010年以来,中国人均收入一直以每年11%的速度增长。在中国就业市场紧张的背景下,随着经济从低工资制造业转向薪酬更高的服务业和高科技产业,平均工资在近期内应会继续上涨。
收入增长,以及人们对收入将持续增长的乐观预期,使消费者信心保持在2008至2009年以来的最高水平。(参见“两种中国消费者”,BCG文章,2015年6月。)人们普遍担心中国股市近期下跌将抑制消费支出。我们认为这种担忧被夸大了。毕竟,仅有15%的城市家庭持有股票投资。此外,根据BCG的 客户洞察中心 在股市暴跌后开展的一项对2,000名中国消费者的调查显示,迄今为止宏观经济趋势对消费者信心的影响微乎其微。仅7%的中国消费者表示,股市走势将影响其增加或减少支出的决定。仅8%的人还提及房地产市场走势。受访者表示其他因素影响更大:例如,35%的人提到收入增长。
看好中国消费的另一理由是,普通消费者的支出正在增加,人口结构趋势与电子商务的扩张表明,这一增长还将持续。
为理解正在改变中国消费经济的三股力量的影响,BCG与AliResearch分析了人口、社会和技术趋势与消费之间的关系。
一项关键发现是:中国正在形成双速消费经济。(见图表2。)高速增长出现在高收入群体、年轻一代以及电子商务渠道中,而低收入和年长消费者以及传统零售渠道的消费增长则在放缓。

中上阶层的崛起。 在过去几十年里,中国消费经济的发展,得益于数亿人口从贫困跃升至新兴中产阶层(年可支配收入为10,001至16,000美元的家庭),再进入中产阶层(年收入为16,001至24,000美元的家庭)。
中国正步入新时代。消费增长将由中上阶层家庭(年可支配收入为24,001至46,000美元)和富裕家庭(超过46,000美元)的迅速崛起所驱动。我们预计,到2020年,中上阶层和富裕家庭的数量将翻一番,达到1亿户,占全部城市家庭的30%,而今天的比例为17%,2010年仅为7%。此外,在未来五年,中上阶层和富裕家庭将占中国城市消费的55%,并贡献其新增增长的81%。
中上阶层和富裕家庭的消费以每年17%的速度增长,到2020年,将在中国城市新增1.5万亿美元支出。相比之下,新兴中产阶层和中产阶层消费者的增长率为5%。尽管到2020年,他们在城市消费中的占比将从如今的48%降至39%,但这些家庭仍将构成一个大到不容忽视的市场。由于未来五年将有更多如今的低收入家庭进入中产阶层的较低层级,这些群体仍将占城市家庭的约一半。在许多品类中,新兴中产阶层和中产阶层仍将是最大的消费群体,尤其是个人护理产品和洗涤剂等快消品。
企业若要赢得中上阶层和富裕家庭的忠诚,就必须远远超越中国最大的大都市区。在2,000多个中国城市中,此类家庭高度集中。我们估计,要在2020年覆盖该市场的80%,企业需要在430个城市设立业务据点。
我们预计,一线城市(北京、上海和广州等超大型都市)的中上阶层和富裕家庭数量将到2020年以每年10%的速度增长,达到3,000万户。但增长最快的将是小城市。到2020年,中国将新增4,600万户中上阶层和富裕家庭,其中约一半可能位于前100个城市之外。我们将这些城市归类为四线或以下城市。
新一代的崛起。 出生于20世纪80年代、90年代以及21世纪头十年的人群(在中国被称为“年轻一代”,与出生于20世纪50年代、60年代和70年代、被称为“上一代”的消费者相对)正准备成为消费市场的主导力量。中国年轻一代消费者的消费以每年14%的速度增长,是35岁以上消费者增速的两倍。预计到2020年,年轻一代在总消费中的占比将从45%升至53%。
年轻一代的中国人比长辈消费更多。大多数35岁以上的中国人经历过动荡时期,也面临过艰难的经济环境,他们以节俭著称。年轻一代的消费意愿更强。我们的数据显示,在多个产品品类中,35岁及以下的中上阶层消费者,其支出比收入相近的上一代消费者平均高出40%。在BCG最近的一项全球消费者调查中,42%的18至25岁中国受访者不同意这一说法:“我觉得自己已经拥有足够多的东西,不太需要购买新的。”相比之下,美国和欧盟同龄受访者中有36%、日本受访者中有32%、巴西受访者中仅有26%也不同意这一说法。
与35岁以上的人相比,年轻一代中国消费者往往也更为成熟老练。他们成为大学毕业生的可能性是前者的八倍。出境旅游的频率是前者的两倍。并且,与年长的中国消费者以及同龄的美国消费者相比,他们更注重品牌。
电子商务日益重要的作用。 中国消费经济中最具革命性的变化之一,是电子商务的惊人增长。2010年,网上交易仅占私人消费总额的3%。此后,中国网购用户数量增至近三倍,达到4.1亿人,普通消费者的网上消费金额也同样增至近三倍。如今,网络渠道占私人消费的15%。
未来五年,电子商务可能成为中国更为重要的零售渠道。预计到2020年,私人网络消费将以每年20%的速度激增,而线下零售额的年增长率为6%。这意味着,电子商务将贡献私人消费增长的42%。届时,中国网络消费市场年规模将增至1.6万亿美元,占私人消费的24%。(见图表3。)

移动电子商务目前已占中国全部网络销售的51%,而全球平均水平为35%,其增速将更快。在淘宝网(阿里巴巴创办的中国电子商务平台)上,2015年前三个季度内,通过移动设备完成的销售占比从51%升至62%,并在当年的“双十一”(2015年11月11日)达到68%。“双十一”是中国最大的购物节之一,因为零售商会推出特别促销活动。预计到2020年,移动电子商务将占中国全部网络销售的74%。
除了提供更优惠的价格和更丰富的选择外,电子商务还切实激发了中国的新需求,满足了许多实体店未能满足的需求。例如,据淘宝称,过去三年,普通网购用户在有机和进口食品及饮料上的支出增长了八倍。许多热门网购商品,如有机婴儿食品、大米和茶叶,本地商店并不销售。
中国消费者也会在网上购买价格更高的产品。我们的研究发现,随着中国家庭日益富裕,家庭护理用品、包装食品和个人护理用品的整体消费仅温和增长。但根据淘宝样本数据,当中国家庭进入中上阶层时,这些品类的网购额增长约150%。在富裕家庭中,网购额又几乎翻了一番。这在很大程度上是因为,这些消费者能在网上找到更具特色、价格更高的产品。
电子商务通过帮助企业克服覆盖全国市场所面临的分销挑战,并大幅扩展品牌的覆盖范围,从而推动消费增长。我们分析了几家已在百货商店中拥有较广覆盖面的领先高端护肤品牌在淘宝上的销售情况。我们发现,淘宝网络销售中仅有55%来自那些实体店有售这些商品的城市;45%的销售额来自数千个没有这些商品实体店销售的城市。时尚服饰和婴幼儿教育产品也呈现出类似趋势。
这三股变革力量将深刻改变中国消费市场的格局。日益增长的富裕、年轻且熟悉互联网的消费者群体,将推动对不同类型产品的需求,这些产品将通过不同类型的零售渠道购买。事实上,这一新兴消费阶层将改变中国经济的结构。
服务将成为主要经济引擎。 在中上阶层增长的推动下,预计到2020年,中国服务消费将以每年11%的速度增长,占城市消费全部增长的51%。相比之下,实体商品消费预计每年增长8%。
原因之一是,富裕消费者在服务上的支出占收入的比例明显高于低收入消费者。尽管中上阶层和富裕家庭的平均收入是新兴中产阶层和中产阶层家庭的2.5倍,但富裕家庭在教育、文化和娱乐方面的支出却是后者的3.3倍。不过,中上阶层和富裕家庭在实体商品上的支出仅为新兴中产阶层和中产阶层消费者的1.8倍。
数字渠道的快速发展将进一步推动服务业增长。去年推出生活服务频道仅六个月后,淘宝的客户已覆盖300个城市。其中大多数客户为35岁及以下,他们正通过网络预约上门服务。例如,每天有2,600名家政服务人员被预约。
在许多品类中,价值增长将取代数量增长。 过去几十年间,中国新兴中产阶层的大幅扩张推动了许多品类的营收快速增长,快消品尤为明显。随着市场趋近饱和,这些品类的销量增长正在放缓。例如,如今约70%的此类家庭饮用即饮茶饮料,而2007年这一比例不足40%。不过,由于中上阶层的增长,许多高价值产品的支出有望加速增长。根据我们的分析,随着消费者进入这一收入阶层,其在奢侈品、葡萄酒、汽车和海外旅游方面的消费将大幅增加。
消费者将更多地与品牌互动。 中国年轻消费者是全球最注重品牌的群体之一。例如,在我们调查的18至35岁中国消费者中,平均能知晓20个护肤品牌。同一年龄段的美国消费者则知晓14个。此外,49%的年轻一代中国人表示,他们会在个人或网络上为品牌发声推荐,而同龄美国消费者的这一比例为34%。年轻的中国消费者在情感上也与品牌有更紧密的联系。18至25岁的中国消费者在购买护肤品时,最优先考虑的是品牌应“契合自己的个性”,并传达出“年轻有活力”的形象。
年轻中国人日益成熟的另一迹象是,他们越来越愿意接受本土品牌。根据我们的经验,新兴市场中某些商品的首次购买者更信任知名国际品牌而非本土品牌。随着消费者积累经验、对产品日益了解,他们会探索其他选择。例如,在我们2015年调查的中国消费者中,46%表示更偏好中国品牌的家用电器,较我们2007年调查中的同一问题的回答增加了9个百分点。在消费电子、服装和护肤品牌方面,也出现了类似的偏好转变。
电子商务,尤其是移动电子商务,将改变市场格局。 我们的研究表明,电子商务将推动中国消费者购买种类不同的产品,且品类更加丰富。目前,只有五个品类的网购用户中至少有40%会购买:休闲服装、休闲鞋、手提包、零食和智能手机。我们预计,到2020年,此类品类将达到15个,包括小家电、金融服务、化妆品和正装鞋。
网络消费者的购买也将更加全球化。预计到2020年,跨境购买将占中国电子商务总额的15%,且品类将更加多样。电子商务也在重塑中国市场格局,释放了偏远地区的购买力。据淘宝称,在2015年“双十一”活动期间,移动电子商务市场渗透率最高的十个城市均位于中国中部和西部地区。由于消费者可以随时在线购物,中国市场的日常节奏也在发生变化。淘宝网络销售中约33%是在上午10:00之前和晚上8:00之后完成的。
电子商务的增长并不意味着企业可以忽视实体零售。与发达经济体一样,线上与线下零售正日益紧密地交织在一起。BCG的一项研究发现,在决定购买之前,中国普通消费者会通过七个不同的接触点接触产品,例如店内陈列、产品促销或社交媒体评论。因此,要抓住中国更年轻、更富裕的消费市场,企业必须在各零售渠道之间提供无缝的体验。
重新定义中国消费市场格局的人口、社会和技术力量,将为企业带来巨大机遇和竞争挑战。在中国较早起步的企业未必仍具竞争优势:很多情况下,它们所处的品类对年轻人吸引力不足,且调整以适应新零售趋势的速度较慢。
要在中国新消费市场中取胜,企业首先必须牢记:尽管可预期的快速、轻松增长时代正在消退,中国仍将是全球最重要的增长市场之一。因此,中国必须继续作为优先事项。
不过,由于消费的本质正在发生剧烈变化,过去的制胜策略正变得过时。更高的富裕程度、新一代消费者以及电子商务的崛起,将把竞争焦点转移到不同的产品品类、品牌策略和零售渠道。
企业在选择目标时比以往任何时候都更需要高度的战略性。中国对几乎任何东西的需求看似永无止境的日子已经一去不复返。尽管中期内中国整体消费仍将持续繁荣,但若瞄准错误的收入群体、进入错误的品类,并且在快速增长的网络渠道中代表性不足,就必然导致增长缓慢。
令人鼓舞的是,制定中国制胜增长战略的时机尚未错过。中上阶层和富裕家庭的产品偏好与品牌忠诚度仍在形成之中。随着中国经济进入重要的转型阶段,未来五年的发展历程不太可能一帆风顺。胜出者将是那些执行与变革力量相契合的稳健战略,并在前路坎坷之际坚持这些战略的企业。
致谢
本报告的完成离不开我们在AliResearch的合作伙伴Fei Song、Zhoupei Xie、Roy Wu、Chang Liu、Baoying Zhao、Zhengwei Jiang和Yang Liu,以及我们BCG同事Stefani Bai、George Qiu、April Gu和Heidi Huang的努力。我们感谢Pete Engardio协助撰写本报告,并感谢Katherine Andrews、Gary Callahan、Elyse Friedman、Kim Friedman、Abby Garland、Jessica Melanson和Sara Strassenreiter在编辑、设计和制作方面所做的贡献。
刊载本文并不意味着世界经济论坛认可其中观点。
要及时了解议程动态,请 订阅我们的每周通讯。
作者:Youchi Kuo是BCG香港办事处的董事。Jeff Walters是BCG香港办事处的合伙人兼董事总经理。Hongbing Gao是阿里巴巴集团副总裁。Angela Wang是BCG北京办事处的合伙人兼董事总经理。Veronique Yang是BCG上海办事处的合伙人兼董事总经理。Jian Yang是AliResearch的研究员兼副主任。Zhibin Lyu是AliResearch的高级分析师。Hongjie Wan是AliResearch的数据挖掘工程师。
图片:一面中国国旗在北京市中心一条金融街上某商业银行总部外飘扬,附近是中国央行中国人民银行的总部。路透社/Kim Kyung-Hoon。




