近年来,网络保险市场增长迅速。
尽管如此,低保费与高风险相互叠加,正在抑制进一步增长,并使许多企业在这一日益严重的威胁面前保险不足。
以下是提升网络保险领域承保能力的两种方式。
网络保险或许仍处于起步阶段,但在过去几年里,我们见证了快速增长,随后是我们都希望只是暂时的平台期。保险公司签发的保单越来越多。保障金额也在增加。事实上,我们的社区终于见到了首个保额超过10亿美元的网络保险计划。与此同时,保障范围仍在不断扩大。撇开增长放缓不谈,网络保险似乎正在走向成熟,企业也正在适应这一新兴的网络安全威胁。
不幸的是,网络攻击变得更加频繁和严重。我们看到勒索软件犯罪分子变得更加肆无忌惮,赎金从五位数和六位数的标价飙升至据报道达1000万美元就在今年早些时候。Hiscox Re的报告显示,2019年投保网络损失达18亿美元,同比增长50%。在保费估计超过50亿美元的情况下,该金额的总损失肯定不足以引起恐慌,即便理赔增长了50%。或许需要谨慎,但不必恐慌。如果你想为网络保险担忧,那么你需要关注的是那些没有投保的企业。
尽管上述快速增长,原始被保险人往往仍然没有足够的网络保险——甚至完全没有。“大客户”——即保额至少为2亿美元的投保企业——据PCS Global Cyber的内部研究估计,约占全球网络保险保费总额55亿美元的20%。这大约相当于11亿美元的保费。
由此可见,这一环境是多么脆弱。该群体中约有250个保险计划,只需四次保额为3亿美元的投保损失,就足以抹去整整一年的保费,而保险公司很可能需要数十年才能挽回此类损失。更糟糕的是,再考虑一下保额至少为5亿美元的约40家企业。两次大额损失就可能抹去一年的保费,并需要半个世纪才能恢复。
据此看来,为网络风险提供保障似乎根本不值得。即便对于紧邻大客户之下一档的企业——保费在1亿美元至1.99亿美元之间——是否进入该市场也是一个棘手的决定(见下图)。我们估计该群体中约有500家企业,它们约占全球保险保费的另外25%。很可能还不止。同样,只需少数几次损失,就足以摧毁该群体14亿美元的保费。

因此,价格低而风险高。这一动态对市场继续以先前的激进速度增长的能力产生了负面影响,并导致网络保险严重短缺。评估这一点最简单的方法是考察《财富》500强企业。由于保额至少为2亿美元的保险计划仅有约250个,你不得不推测《财富》500强中有一半的企业没有达到该保额的保障。在50个最大的网络保险计划中,近10个为私营企业提供保障——其中三份保单最终惠及同一名投保人(以不同方式)。《财富》500强企业的网络保险覆盖情况甚至比你想象的还要少。扩大关注范围,你很快就会发现,真正拥有任何网络保险保障的企业是多么少,更不用说保障足以产生实际作用的企业了。
在全球再保险/保险行业,网络保险市场已遭遇一些结构性问题,这已不是什么秘密。整个定价过程——尽管精密且有效,使市场发展到今天的水平——尚未经受重大损失事件的考验。坦率地说,网络保险渗透率不足会削弱此类情景的应对效果。然而,更具挑战性的是,更多资本并未被配置到该领域。特别是对于大型风险计划,保险公司需要投入大量资本。历史上,它们高度依赖再保险支持。(据我们了解,约40%的网络保险保费被分保给再保险公司。)目前,再保险公司并未向该领域投入更多承保能力。
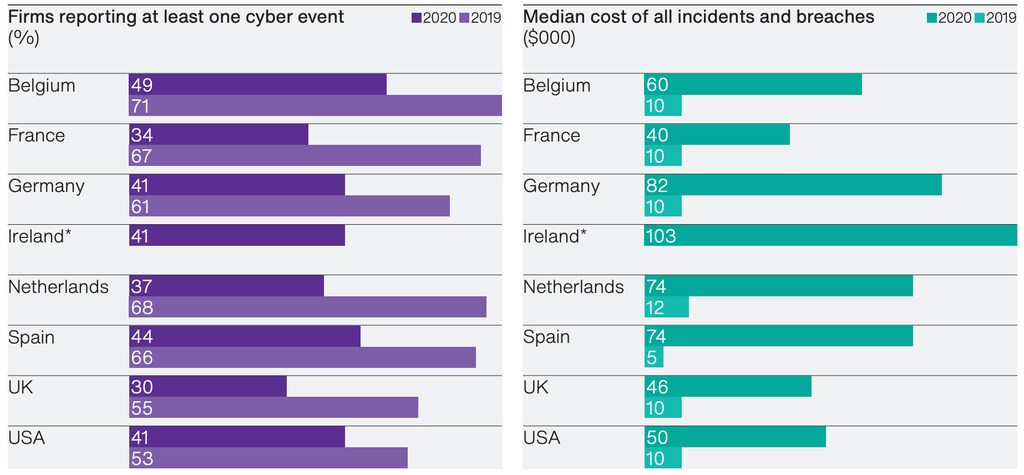
有两种方式可以让更多资本流入网络保险领域。第一是数据。在网络保险市场的早期,行业内并不存在关于网络保险数据的整体视图。毕竟,当时市场高度集中,没有人需要这样的机制。市场中的少数参与者几乎掌握了所有信息。此后,随着市场发展,它也变得日益分散孤立。尽管最大的网络保险承保机构可能仍掌握大量信息,但市场中仍有大片领域是它们所不了解的——再保险公司往往也无法获得完整图景。正如你从上述分析中所见,我们已开始探索解决这一问题的方法,但PCS团队仍处于这项工作的早期阶段。
第二种方式是增加网络保险市场的承保能力(这将受益于改进和增加的数据),即再保险的转分保(retrocession)。保险公司向再保险公司购买保障的同时,再保险公司也会就其承保组合向他人购买保障——即在转分保市场中。迄今为止,转分保仅以有限、战术性的方式面向网络再保险公司开放。能够向该领域配置资本、且不因承保转分保而面临不合理的集中度风险增加的参与者寥寥无几。转分保买家不愿共享数据,进一步加剧了这一问题,因为他们很可能是在向现有或未来的竞争对手购买保障。发展一个一致、可靠且稳健的转分保市场,将有助于增加承保能力,并最终惠及原始被保险人。




