东南亚快速的数字化增长导致网络犯罪在2021至2022年间增长82%,未充分银行化人群尤其易受侵害。
包括新加坡和菲律宾在内的部分国家正在实施相关框架和安全措施,但跨境合作对于应对诈骗窝点和网络奴役至关重要。
基层金融知识普及举措以及《反金融账户诈骗法》等监管举措,旨在加强消费者抵御网络威胁的能力。
东南亚是全球增长最快的互联网市场,其数字经济有望达到到2030年,商品交易总额达6000亿美元。
然而,数字化的快速发展也导致该地区网络犯罪急剧增加——从2021年到2022年增长了82% ——这凸显了迫切需要应对针对未充分银行化人群的网络攻击,该群体因数字素养较低且依赖非正规金融服务而尤为脆弱。
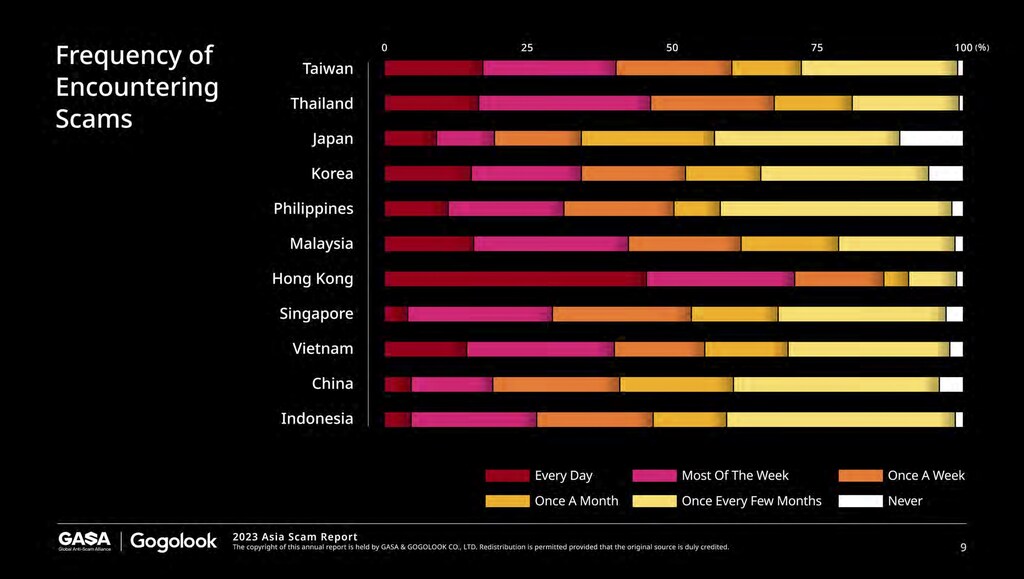
在消费者层面,超过50%的台湾、泰国、韩国、菲律宾、马来西亚、香港、新加坡和印度尼西亚消费者表示,他们至少每周遭遇一次诈骗。金融服务不足人群——人数为2023年的2.25亿人——因数字素养较低,并且依赖准入门槛较低、安全性较差的非正规金融服务,因而尤为脆弱。
这对他们构成双重威胁:除了使其财务和个人信息遭受侵害外,诈骗者还将大量求职者贩运至该地区各地的“诈骗窝点”,使其遭受网络奴役。
应对针对未充分银行化人群网络攻击的区域战略
新加坡是东南亚网络安全准备程度领先的国家之一,目前正在倡导建立一项共同责任框架,以应对针对未充分银行化人群的网络攻击,并明确网络钓鱼诈骗的损失责任。
金融机构及其次为电信运营商,若未能履行规定职责,将承担全部损失。若其无过失,共同责任框架将不要求向消费者支付赔偿,因此其保持尽职调查至关重要。
许多新加坡银行还实施了安全措施,例如禁止在安装有侧载应用的手机上安装其应用,增设步骤和等待时间,让用户有时间分析交易的合法性,以及移除短信和电子邮件中的可点击链接。
在菲律宾这一网络准备程度仍在发展中的国家,大多数金融机构和电信运营商对消费者的短信和电子邮件实施相同的安全措施。尽管如此,社交媒体诈骗依然猖獗。
First Circle这家专注于为中小企业提供智能银行解决方案的菲律宾金融科技公司,自2024年1月以来已举报10个冒用其名义及员工身份的Facebook页面;截至撰写本文时,仅有三个已被下架。
2022年,First Circle还曾努力将一款冒用其名称的欺诈性贷款应用从Google Play商店下架。该过程耗时一年多才完成,其客户服务团队协助四名受害者向证券交易委员会(SEC)和Google Philippines提交了举报。
菲律宾也在打击中资经营的网络游戏业务,其中部分业务与网络诈骗及其他非法活动有关。柬埔寨、老挝和缅甸也存在类似业务,这些国家的网络安全能力有限;此类诈骗者在这些地区窃取的资金达每年390亿美元。
柬埔寨正在起草一项网络犯罪法,该法可能威胁人权,并使民众面临更多网络威胁,原因在于其措辞含糊,且对公民的保护未达到国际标准。
老挝正与国际执法机构合作打击诈骗窝点。该国还与其他国家开展合作以提升网络能力,例如与越南共同实施一套国家信息安全监测系统。
缅甸持续的冲突使其难以有效治理网络犯罪;其边境沿线的武装团体已建立了大规模犯罪运营据点,这些据点与网络诈骗和网络奴役有关。
加强网络犯罪领域的合作与教育
基层举措,如金融知识普及项目和社区计划,对应对针对未充分银行化人群的网络攻击至关重要,因为它们有助于教育弱势群体识别诈骗并保护其个人信息。
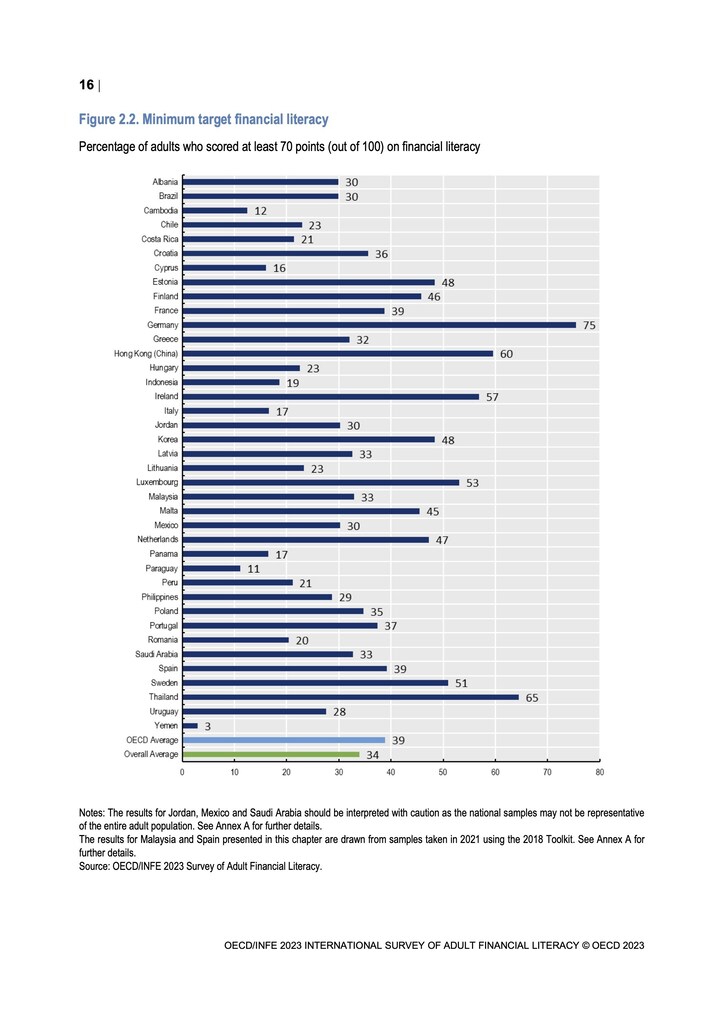
在菲律宾这一阅读阅读和金融知识水平较低的国家,保护未银行化人群的基层教育是工作重点。
“金融消费者自身是我们抵御网络威胁的第一道防线,”菲律宾证券交易委员会专员McJill Bryant Fernandez表示,“通过投资金融知识普及举措,我们可以增强金融消费者的能力,并巩固这一重要防线。”
其中一项举措是菲律宾网络犯罪调查与协调中心(CICC)推出的ACUITY项目。该项目面向地理位置偏远和处于不利地位地区的社区,教授其如何识别诈骗、保护个人数据,并识别潜在的人口贩运情况。
“通过Connect、Capacitate和Confluence这三大举措,我们正在打击金融科技网络犯罪分子,其诈骗手段通常始于网络钓鱼和社会工程学,”CICC助理秘书Mary Rose Magsaysay表示。
通过情报共享以及公私合作,东南亚国家还可以提升对跨境诈骗行动的侦测和起诉能力,并建立更具合作性的机制以执行相关政策。
在菲律宾,菲律宾中央银行(BSP)与立法者合作,通过了《反金融账户诈骗法》(AFASA)。该法加强了金融界在金融犯罪方面的合作,并授权金融机构在特定条件下冻结账户中存在争议的资金。
“通过AFASA,预计金融诈骗和欺诈的受害者将能够追回其辛苦赚取的钱财,同时维护金融账户的完整性,并营造安全的金融生态系统,”菲律宾中央银行副行长Chuchi Fonacier表示。
菲律宾证券交易委员会的网络与取证处还协助外国监管机构获取并处理证据,以起诉涉及信息和通信技术的证券欺诈行为。
“我们对欺诈者所用手段以及受害者和弱势群体人口特征的趋势分析,为我们保护投资者的策略和政策措施提供了依据,”证券交易委员会专员Rogelio Quevedo表示。
各国政府之间的跨境协调可能促成类似欧盟委员会的集中式机构的建立,该机构将统一与网络安全、数据处理和在线访问相关的新法律、法规及信息共享实践。
这也意味着消费者保护可与国际标准看齐,并且金融机构和电信运营商等利益相关方将承担更多共同责任,从而使东南亚未充分银行化人群不必总是为此买单。
随着东南亚继续拓展其数字经济,政府、金融机构和社区必须有效协作,共同应对针对未充分银行化人群的网络攻击。
通过加强网络安全措施、推广金融知识普及以及促进区域合作,各利益相关方可以帮助保护弱势群体免受日益增长的网络犯罪浪潮之害。




