2017年9月,入侵信用报告机构Equifax的黑客获取了1.43亿美国人的姓名、社会安全号码、出生日期、住址,在某些情况下还包括驾驶执照号码。众议院监督委员会随后的一份报告认定该事件“完全可以避免”。去年,航空公司英国航空和国泰航空报告称,黑客窃取了个人和财务信息,涉及数百万客户,包括信用卡数据。这些事件引发了强烈的媒体关注,但迄今似乎并未带来太多改变。
Equifax的股价用了大约一年时间才恢复到泄露事件发生前的水平,而该公司如今的收入比以往任何时候都高。而该公司的首席执行官亲自在参议院商务委员会面前作证称消费者别无选择,只能继续向该公司提供其数据:“这是经济运行方式的一部分。”然而,在其他情况下,消费者确实有选择权,只是他们很少行使。尽管英国推出了开放银行(Open Banking)——使消费者能够比较产品方案,并以安全的方式在各服务提供商之间交换数据——一年多过去了,银行转换率依然顽固地保持在低位。
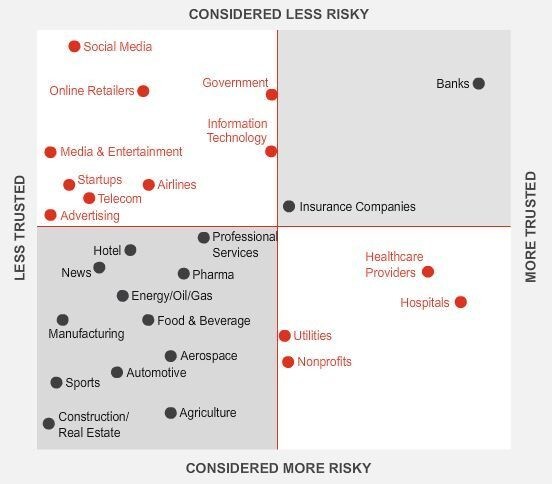
这是怎么回事?消费者是信息不足吗?还是他们就是不够在意?事情可能没那么简单。消费者既想要安全,也想要便利。普华永道(PricewaterhouseCoopers)的一项调查发现,69%的消费者认为企业容易遭受黑客攻击和网络攻击,只有25%的消费者认为大多数企业能够负责任地处理其敏感个人数据。但消费者并不愿承担比较方案和更换服务提供商的负担,而是倾向于认为企业应承担责任:92%的受访者同意企业必须主动保护数据。对银行而言,好消息是:除医院外,大多数消费者(42%)对银行的信任度高于其他任何行业。
过去几年,金融服务行业经历了巨大的变革。人工智能(AI)、云计算和机器人等技术深刻改变了银行、保险公司,以及日益增多的科技企业向客户提供金融产品的方式。数据正是所有这些技术的核心。
数据的收集、使用和共享蕴含着令人振奋的前景。例如,Zest Finance等公司正致力于减少抵押贷款中所用歧视性信贷数据的影响。其基于人工智能的模型利用数千个数据点,但排除了容易导致偏见的信号。因此,Zest能够纠正针对农村地区申请人的偏见,同时又不必损害对借款人是否会偿还贷款的预测能力。
尽管各央行和监管机构的行业高管与公共部门领导普遍认为,数据若被负责任地使用,将大幅改善金融服务的提供与消费方式,但与世界经济论坛合作的一个高级利益相关方小组将客户数据的不当使用列为未来全球金融体系面临的两大主要风险之一。国际货币基金组织(IMF)和世界银行集团(WBG)在其《巴厘岛金融科技议程》中也表达了类似观点,该议程于去年10月发布。议程呼吁建设稳健的金融与数据基础设施,以保护数据和金融服务的完整性。
鉴于数据在金融体系演变中的核心地位,以及不当数据使用对信任乃至最终对金融稳定可能产生的影响,世界经济论坛一直与银行、保险公司、科技企业、消费者团体、工会、央行行长、监管机构、律师事务所和宗教团体合作,制定指导数据使用、收集和共享的全球原则。我们发布了第一套原则,时间为2018年秋季。
在论坛召集的工作组起草这些原则的同时,支撑公共数据讨论的动态发生了重大变化。Facebook-剑桥分析事件例如,将围绕数据使用和隐私权的讨论变成了头条新闻。欧盟《通用数据保护条例》(GDPR)的实施,以及随后加州和其他美国州通过的消费者隐私法案,大幅改变了管理个人数据使用的法律。当时清楚地表明,随着数据讨论的变化,论坛主导的工作组所制定的原则也必须随之调整。
企业和公共部门领导人在世界经济论坛年会(1月于达沃斯举行)上探讨了如何调整这些原则。该小组将于本周在国际货币基金组织和世界银行集团于华盛顿特区举办的春季会议期间再次召开会议,讨论更新后的原则,以及各利益相关方群体应如何与之保持一致。
“我们所知的金融体系转型才刚刚开始。每个人都应能够从这一转型中获益。与此同时,必须确保消费者能够安全地参与其中,并且最终由他们掌控这一进程。客户数据适当使用的原则为实现这一愿景提供了框架。变化已经很多,更大的变化还将到来。”




