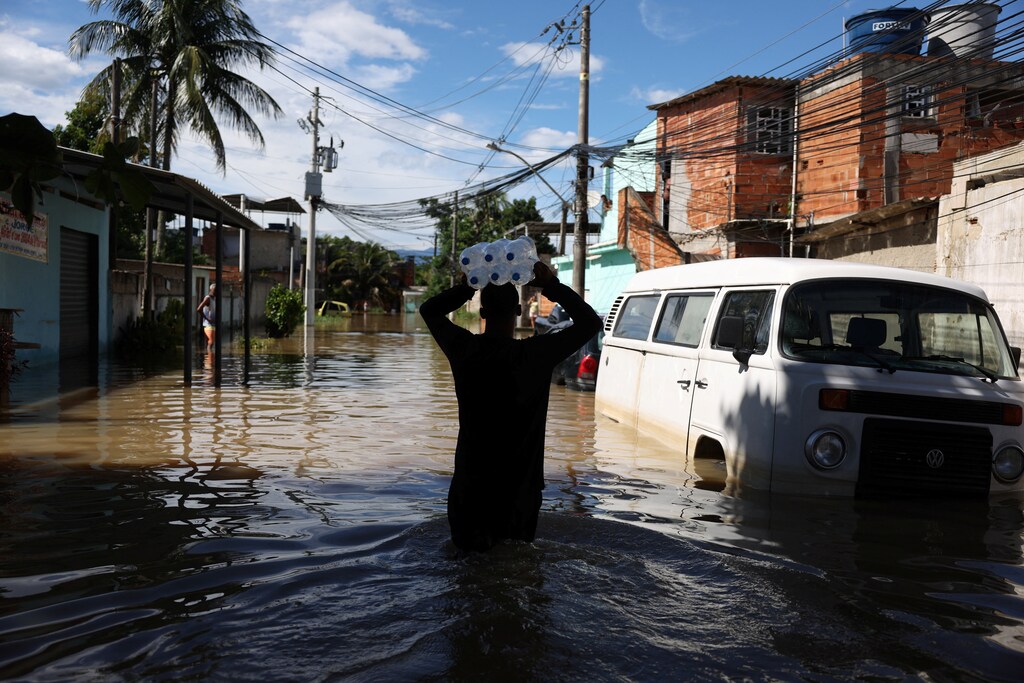
对于世界上最脆弱的地区而言,自然灾害日益频繁,而救济资源有限,进一步加剧了其影响。
与此同时,捐助国政局动荡,使对外援助的可靠性有所下降,这可能进一步阻碍援助资金流向最需要的地方。
以下说明参数型保险与再保险为何可提供快速、低成本的解决方案,并成为救济资本组合中的关键组成部分。
自然灾害正变得更加频繁和严重,而对世界上最脆弱的地区而言,救济和复原资本的获取受限,可能会加剧这些气候事件的破坏性影响。
捐助国的政治动荡使对外援助的可靠性下降。援助资金本就在弱势地位下谈判,其流动还可能因意料之外的政治阻碍而受到进一步阻挠,正如我们在2023年10月美国国会陷入停滞时所见。
世界经济论坛如何应对气候危机?
尽管依赖外国援助作为救济资本的一种形式不会消失,但对全球南方国家而言,实现资金来源多元化正变得至关重要。参数型保险与再保险(即“re/insurance”)可提供快速、低成本的解决方案,并成为救济资本组合中的重要组成部分。
与传统保险不同,参数型保险条款关注特定类型事件的强度,支付流程简单直接。例如,参数型保单可在日本热带气旋风速达到一定水平,或伊斯坦布尔地震达到事先约定的震级时进行赔付。同样的概念也适用于再保险,即人们常说的“保险公司的保险”。
虽然它无法取代援助,但参数型re/insurance可以在大规模援助方案谈判期间提供短期救济资本。
全球南方面临的自然灾害风险上升
自然灾害风险在全球范围内日益增加,对全球南方而言尤为严峻。基于EM-DAT国际灾害数据库的自然灾害数据分析显示,仅2014年至2022年间,全球南方的亚洲国家就因此类事件损失了超过4000亿美元。
因此,自然灾害对全球南方造成的经济影响规模十分庞大;若将与经济风险相关的安全问题纳入考量,其影响还会更大。粮食、水、社会与人类安全之间通过经济安全形成的相互关联,凸显了在重大自然灾害后确保救济资本流动的重要性。
遗憾的是,为未来自然灾害做准备需要在近期优先事项之间权衡。尤其在经济资源并不充裕的地区,韧性投资(包括保险)往往让位于见效更快的举措。

当灾害风险融资策略依赖外国援助时,情况确实如此。问题在于,依赖外国援助在您真正需要之前似乎是“免费”的。届时,谈判可能旷日持久,受灾国还将受制于捐助国的民意变化,更不用说官僚程序障碍,甚至是运作失当的政府机构。
如果说,在去年10月美国众议院议长职位空缺之前,灾后依赖外国援助本就是一项充满风险的策略,那么如今它只能被视为危险之举。
2023年10月,因一名议员的程序性举动致使众议院议长一职空缺,立法工作停滞了22天之久。美国无法应对若干冲突所需的财政支持,也同样说明了在自然灾害援助方面可能出现的问题。
多个西方国家的政治动荡与两极分化表明,这一风险并非仅限于美国,也可能出现在世界各地的更大型国家中。
该事件表明,这种风险可能出现在任何捐助资金或外国援助来源中。一个有意提供帮助的捐助国可能受制于其自身的官僚机制,致使灾害援助在无法确定的时间内无法送达。
参数型保险提供的替代方案
参数型re/insurance天然适合全球南方。传统保险通常需要历史数据,包括投保率、保费和损失情况,而参数型re/insurance不受这些条件的约束。
关键在于某一特定震级的事件发生的可能性。监管机构没有修改规则的空间,承保人也无需评估投保方。简单性正是参数型re/insurance有效的原因所在。
其机制十分简单,通过一个例子最易说明。假设您希望为智利的一处农场投保,并希望在矩震级(moment magnitude scale)至少为7Mw的地震中获得10,000美元的保险保障。
您需为参数型地震保险保单支付保费;如果在保单期内发生7Mw级地震,您即可获得10,000美元的赔付。
我近期协助多家再保险公司在土耳其为承保伊斯坦布尔及周边风险的企业提供保障,此外还协助了另一家专门承保非洲参数型风险的再保险公司。
该机制不仅简单,而且安全。许多保险及再保险公司对向全球南方国家部署资本表示担忧,原因包括政治风险、腐败以及道德风险。
由于触发机制基于第三方报告的事件震级,例如美国地理调查局(USGS),本地市场风险变得不那么重要。此外,由于保险及再保险公司所需的建模仅关注灾害本身(例如,飓风在承保区域登陆的可能性有多大),资本流动也因此加快。
参数型re/insurance入门指南
灾害风险融资在不久的将来及更远的未来只会变得更加重要。参数型re/insurance或许看似是外国援助的不完美替代方案,但若运用得当,它可在最需要时提供近期救济,为争取更大规模的援助方案争取更多谈判时间。此外,这一方案正变得日益普及。
全球再保险公司希望在全球南方承保更多参数型re/insurance业务。要获取这些深厚的全球资本来源,全球南方各地的保险及再保险公司只需提出请求。全球市场已准备好参与其中。




