参数型保险基于降雨量或风速等预先设定的触发条件提供快速、灵活的赔付,增强脆弱社区的透明度和韧性。
借助卫星和人工智能(AI)技术的参数型产品等创新应用,正在应对此前无法投保的气候风险。
随着参数型保险不断扩展,其对特定触发条件的依赖在气候风险加剧之际带来了保障缺口和可持续性挑战。
气候风险日益增多,但应对这些影响、保护脆弱社区和经济体的策略也在不断增加。
在各相关方制定相应措施的过程中,保险业具备独特的工具、专业知识和风险管理能力,能够引领应对气候变化的行动。
在气候风险形势日益多变、承保条件愈发严峻的背景下,保险公司越来越多地转向参数型保险,以填补保障缺口,保护脆弱社区和经济体免受气候风险影响。
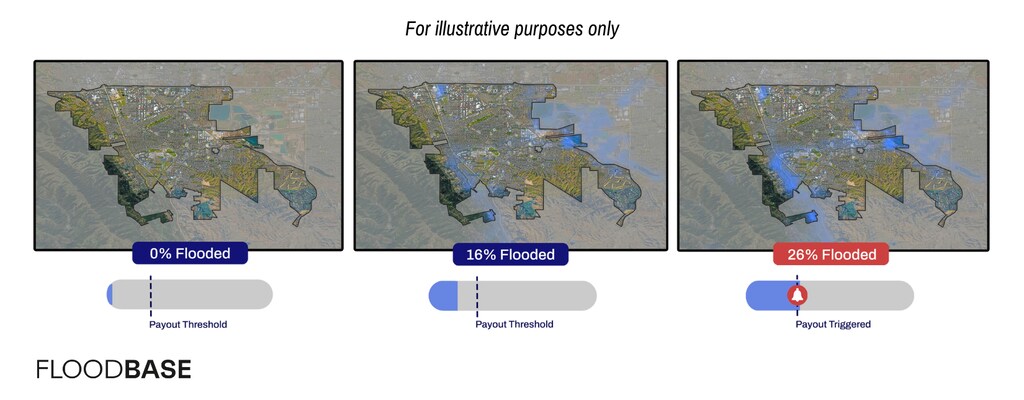
参数型产品也称为事件型或指数型保险,在满足特定条件(例如达到一定降雨量或风速)时触发赔付。
这些预先设定的触发条件和可量化的指数提高了透明度,加快了理赔和赔付流程,并降低了管理成本和摩擦成本。
重要的是,投保人在使用参数型赔付时拥有自主裁量权,相比传统补偿型保单更加灵活。归根结底,这些特性增强了脆弱社区的韧性。
与以实际损失为基础的传统保险不同,参数型保险与特定事件挂钩。这扩大了保障范围,弥补了传统保单常常未覆盖的保障缺口。
参数型产品利用降雨量、风速或气温等公开可得的气象数据,减少投保人与保险公司之间的信息不对称,确保在气候灾害发生时做出更加透明、高效的应对。
随着气候风险日益频繁、强烈和持续,参数型保险为减轻直接和间接损失提供了重要工具。
应对大气河流造成的损失
过去十年间,全球经济损失的83%来自洪水灾害的损失未获保险覆盖,这凸显了切实可行、可大规模推广的洪水韧性解决方案的迫切需求。
随着毁灭性洪涝事件日益频发,卫星技术和人工智能的进步可以为市政当局、农场和高尔夫球场等大片区域的此前无法投保的风险提供保险保障。
近来,这些技术已被用于推动创新的风险转移解决方案,例如参数型保险,为企业、行业和经济体提供新的保护和财务韧性。这对市政府而言尤为关键:在重大洪灾后,市政府需承担数百万美元的损失,而联邦资金拨付往往需要数年时间。
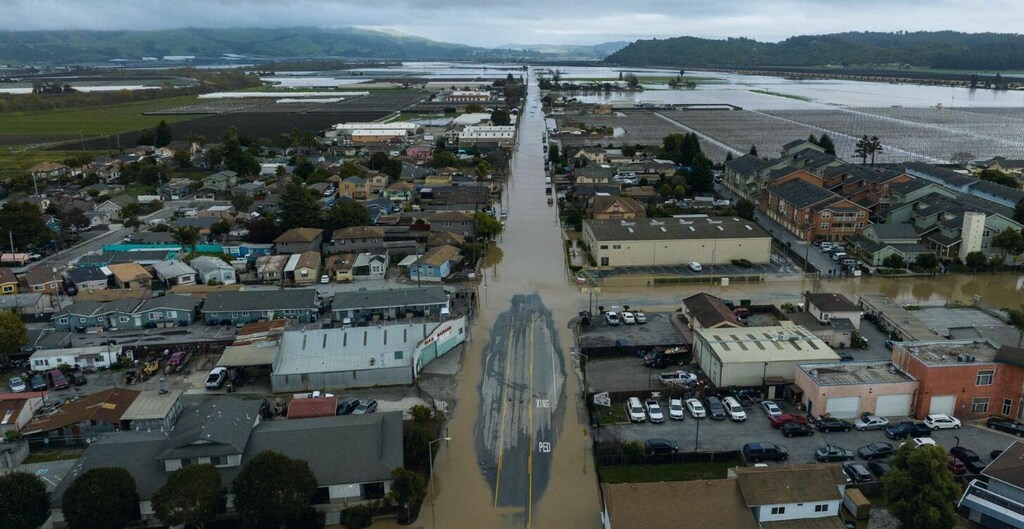
随着2024年具有历史意义的北大西洋飓风季结束,美国西海岸的大气河流季节随之开始。这些大气现象所输送的水量可达密西西比河水量的15倍,平均每年给加利福尼亚州造成超过10亿美元的损失。2023年,大气河流季节给加利福尼亚州各市政当局造成50亿至70亿美元的经济损失,其中80%未获保险覆盖。
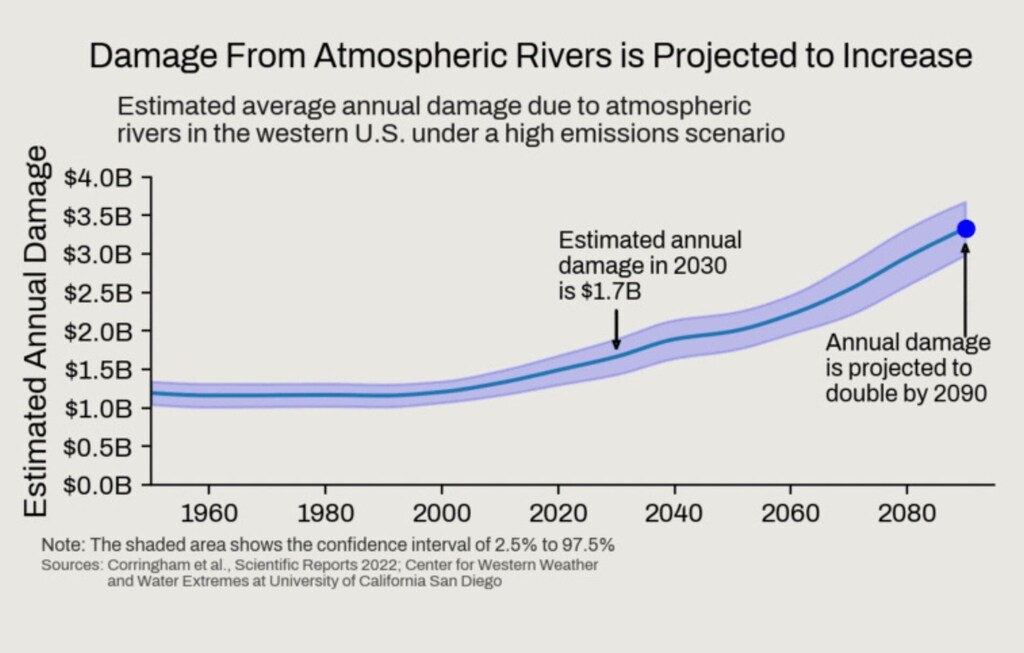
受气候变化驱动,预计大气河流造成的年度损失将会增加,本世纪内的风险敞口预计将翻一番。
这些洪涝事件给地方政府带来财政压力:其税基遭受严重削弱,同时还需大量支出用于救济和恢复重建。
过去两年,联邦政府提供的支持仅覆盖了大气河流预计经济损失的不到1%,而且其中许多资金尚未拨付到当地的各地方政府。
在保险选择有限、联邦灾害资金拨付迟缓的情况下,受洪灾影响的市政当局往往难以重建社区、平衡财政预算,并维持公共服务的连续性。
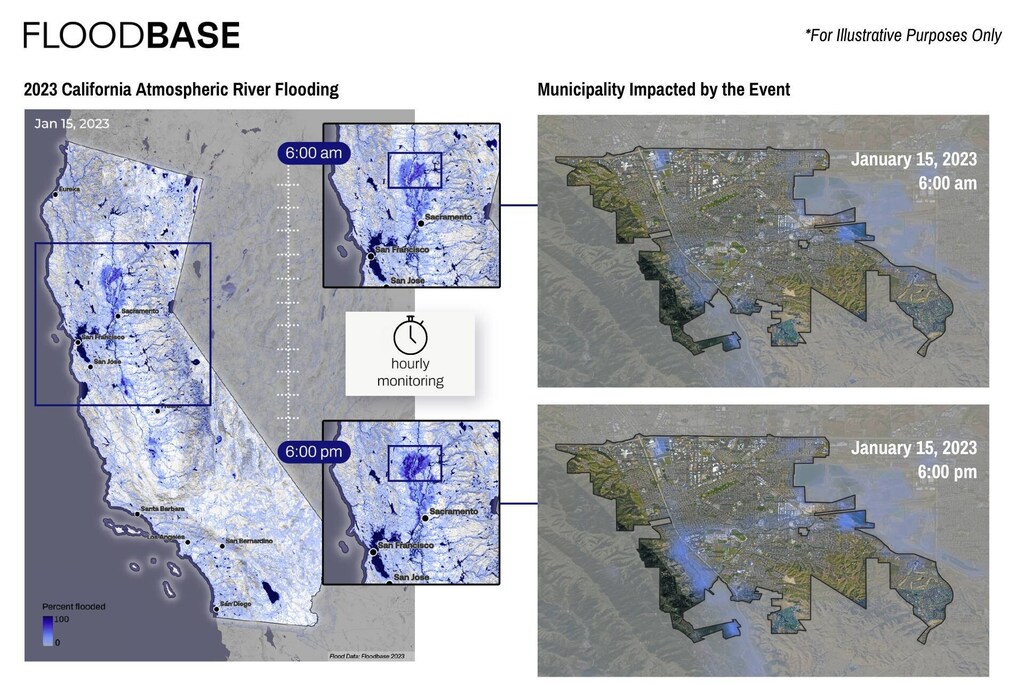
近期,Floodbase——一个用于为未获保障的洪水风险提供保险的人工智能平台——推出了面向加利福尼亚州各市政当局的洪水保险计划。
该公司融合卫星观测与地面数据,提供近乎实时的洪水监测,用于设计、承保和触发参数型保险保单,并与Amwins合作,后者是一家领先的特种保险产品和服务分销商,为全州各地方政府提供服务。
该项首创性计划旨在为加利福尼亚州各市政当局提供保障,覆盖此前因大气河流洪水造成而未获保障的损失。为增强可信度,该计划已获得保险评级机构AM Best的A+评级。
Floodbase及其保险业合作伙伴与加利福尼亚州地方政府近期推出的这些举措,展示了可帮助保护经济体和社会免受日益加剧的气候威胁的创新产品与合作模式。
参数型保险的未来发展路径
这一创新产品是保险业利用、以推进气候韧性的一系列不断扩展的参数型解决方案的组成部分。
参数型保险近来已被用于承保以下方面的收入损失:印度的户外工作者在热浪期间的收入损失,保护和修复珊瑚礁在飓风过后的状况,并支持再造林在毁灭性野火过后的相关工作。
尽管参数型保险的市场规模仍小于传统保险,但其正在快速增长,预计到2033年将达到344亿美元。
然而,参数型保险也有其局限性。由于保障取决于特定阈值或触发事件,刚好落在这些参数之外的损失可能得不到赔偿,从而可能使投保人承担未获保障的经济影响。
例如,一份覆盖干旱导致作物损失的保单,可能会在降雨量降至50毫米以下时触发赔付,但一位遭受严重影响、降雨量为55毫米的农民将得不到任何补偿。
此外,随着气候风险加剧,赔付频率不断上升,可能会对参数型产品的可持续性构成挑战。
尽管存在这些限制,参数型解决方案对于应对极端高温和其他气候风险,尤其是在脆弱社区中,依然至关重要。
Floodbase营销经理Evan Achiron以及SwissRe公共部门解决方案副总裁Benjamin McNeil也为本文作出了贡献。




