能源是经济繁荣的关键支柱,能源安全、可靠性和可负担性是实现可持续增长的关键前提。如今的能源体系正在演变,能否确保这些前提?
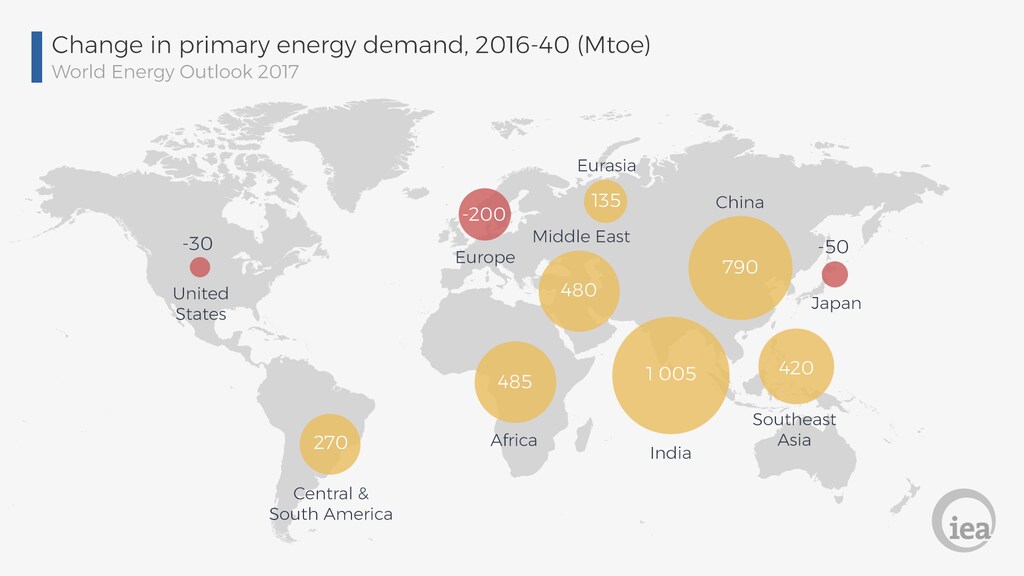
如今,全球能源格局正处于变化之中,一系列重大转变正在重塑全球能源行业的前景。这些转变包括技术进步——例如太阳能光伏成本迅速下降和美国页岩革命——也包括经济、人口和政策变化:随着中国转向新的经济模式和更清洁的能源结构,以及印度在全球需求增长中所占份额不断扩大。
这些转变背后,是全球社会面临的三项并行政策目标:应对气候变化最严重的影响;让所有人都能获得能源;以及减少能源相关空气污染。今天为应对这些挑战所作的选择——无论是政策还是投资方面——其影响都将持续数十年,并波及全球。
好消息是,实现气候目标、普及能源服务和改善空气质量并不相互矛盾。这一点很重要,因为能源行业的发展路径将日益需要与经济发展、社会优先事项和环境需求协同推进。此外,孤立地聚焦某一具体目标,可能导致能源行业的发展路径被锁定,从而阻碍实现其他目标,或增加实现其他目标的成本。
在国际能源署(IEA)的《2017年世界能源展望》中,我们展示了政策制定者如何同时实现这三项目标:到2030年实现普及能源服务,到2040年将能源相关二氧化碳排放量和空气污染导致的过早死亡人数都减少一半。这些目标之间被认为存在的权衡,要么很小,要么根本不存在。
目前已经取得了重要进展。估计无法获得电力的人数在2016年降至11亿以下,普及电力服务的步伐也已加快。然而,这意味着全球仍有约14%的人口无法获得电力。此外,约有28亿人仍无法使用清洁烹饪设施。与此同时,空气污染每年导致约600万人过早死亡。
显然,还有很多工作要做,这需要投资——事实上,到2040年还需要额外投入9万亿美元,比《世界能源展望》(WEO)中心情景所需的资本投资多约15%。此外,还需要对投资流向作出重要调整,以提高终端使用部门的能源效率;同时进一步投资扩大关键技术的应用,例如电动汽车,以及在工业和建筑部门直接利用可再生能源供热。
好消息是,许多国家已经在大力推广LED、风能和太阳能光伏以及电动汽车等关键技术,而且这些技术的成本显著下降。太阳能光伏价格仅用三年就降了一半,我们预计到2020年还会再降一半。但尽管取得了巨大进展,能源效率、可再生能源及其他清洁能源方案(包括碳捕集、利用与封存(CCUS))仍需更加重视健全的政策框架和适当的市场设计,以减少不确定性并吸引必要投资。
事实上,几乎所有能源技术都面临投资不足的真实风险,而这并非因为缺少资本。市场上资金充裕。需要加强的是政策,以弥合可用融资与能源投资需求之间的差距。政府一直在能源投资中发挥重要作用,而受地域和技术因素影响,这一作用日益增强。
投资正在转移:首先流向国有企业发挥重要作用的新兴市场;其次流向电力和可再生能源领域——这两个领域都受到严格监管。政府、产业界和公民社会之间的互动比以往任何时候都更加重要。例如,我们估计,全球超过三分之二的能源消费目前不受能效标准或强制性政策约束。这带来了巨大的机遇,因为提高能源效率有助于许多国家遏制需求增长,并在全球范围内遏制能源相关排放增长,同时促进能源安全和经济增长。
能源行业为政府和投资者带来了非凡机遇。强有力的政策和创新能够同时改善能源安全、应对气候变化、提升空气质量,并让所有人都能普遍获得现代能源服务——简言之,就是建设一个安全、可负担、可持续且人人可用的能源体系。




