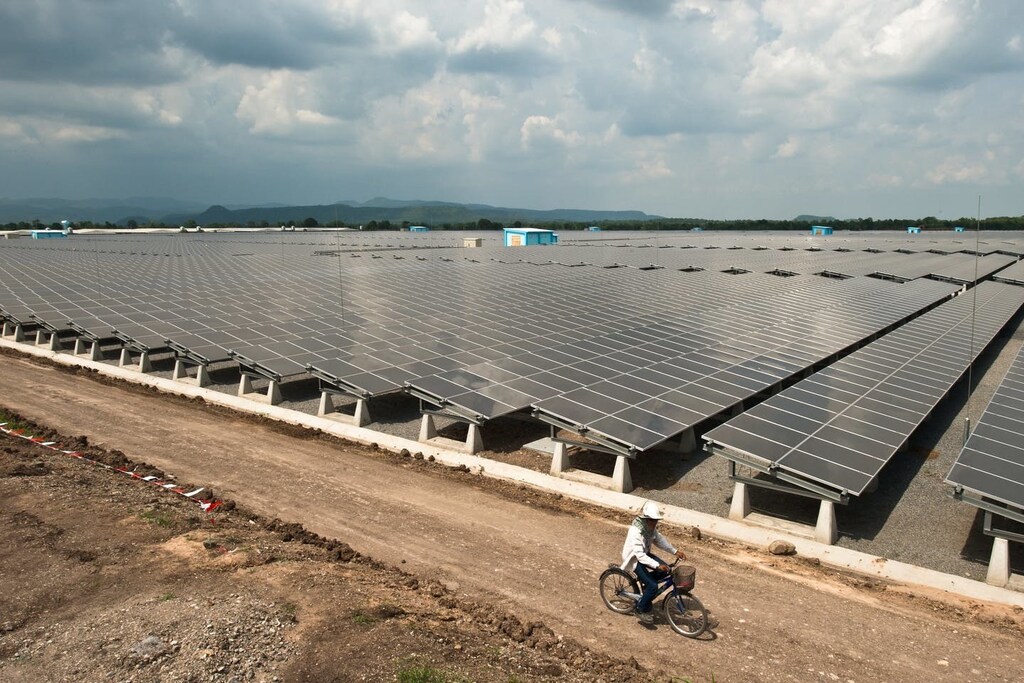
电网大多是为上个世纪设计的,并未考虑到太阳能和风能所具有的波动性特征。
公用事业公司负责维持发电与用电之间的平衡,因此更倾向于使用传统能源,因为这类能源可以随时开启或关闭。
亚洲正竞相在2025年前使其一次能源的23%来自清洁能源,而平稳整合太阳能和风能势必将成为电力行业的核心优先事项。
部分可再生能源的间歇性考验着电网的韧性,常被用来解释东南亚清洁能源采用率低迷的原因。
风力涡轮机和太阳能电池板的发电能力完全取决于自然条件,因此批评者认为,这类技术的可靠性不足以支撑该地区快速的经济增长和电力需求,从而使化石燃料燃烧量不可避免地急剧增加。
电网大多是为上个世纪设计的,并未考虑到太阳能和风能所具有的波动性特征;它们是围绕大型集中式发电机建造的。这些发电机通常以煤炭、石油或天然气为燃料,能够全天候持续运行,不受自然条件变化的影响。
公用事业公司负责维持发电与用电之间的平衡,因此更倾向于使用传统能源,因为这类能源可以随时开启或关闭,以满足客户在夜间照明和清晨淋浴热水等用电需求。
另一方面,可再生能源让电网运营商颇为头疼,因为其发电量在一天之内和季节之间大幅波动,可能打破供需之间微妙的平衡。尽管这些挑战并非不可克服,但它们使电网运营复杂得多。
太阳能发电通常在一天中阳光最强的时段达到峰值,而此时的电力需求通常较低。即使是云层也会影响其发电量,使精确计算产出变得困难。风力涡轮机也面临类似问题,因为风力可能突然增强或减弱。如果电网无法应对这种波动,就可能发生停电和过载。
按国际标准衡量,可再生能源在东南亚能源结构中所占比例很小,截至2019年约为9%。其中大部分为水电,而太阳能和风能去年的贡献仅为2.4%。
但在该地区竞相于2025年前使其一次能源的23%来自清洁能源的同时,各方已发出严峻警告,警告未来数十年气候灾难可能重创该地区;平稳整合太阳能和风能势必将成为电力行业的核心优先事项。
或许最大的挑战在于,不存在能够帮助配电网应对间歇性能源供应的“万能良方”。相反,各国需要综合运用多种策略,以弥补可再生能源带来的不确定性。
争取消费者的支持
传统上,电网运营商通过调整供应来应对用电需求的变化。但随着可再生能源的普及加速,东南亚各国政府可以运用一种已被验证的间歇性应对方案——需求侧管理。新加坡国立大学(NUS)能源研究所高级首席研究员菲利普·安德鲁斯-斯皮德(Philip Andrews-Speed)表示。
需求侧管理可以促使政府利用激励与惩罚措施,通过动态定价体系,鼓励家庭使其用电模式与供应规律相协调。
在需求较低、清洁能源充足时可提供折扣电价,而在用电高峰时段则可收取较高电价,以平抑用电峰值。
增加可再生能源装机
扩大可再生能源装机容量可平抑清洁能源的输出,因为这能减少波动的极端情况。关键在于将不同类型的装置分散布局于广阔的地理区域。
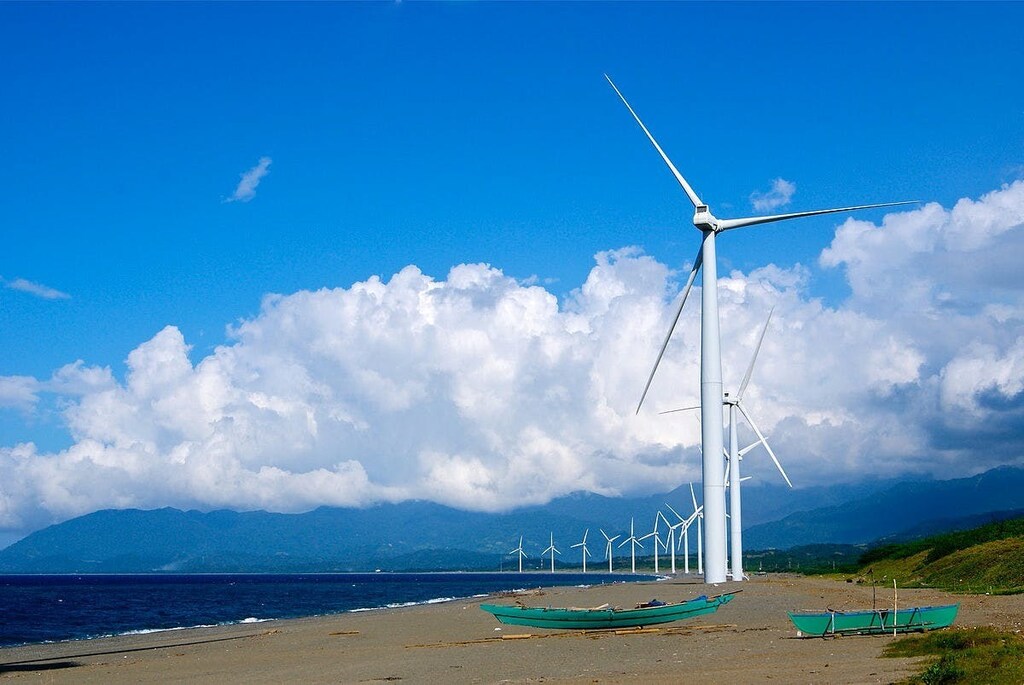
DNV跨国认证公司亚太地区可再生能源负责人Benoit Nguyen表示,东南亚地区的太阳能与风能发电曲线高度互补:太阳能在白天和旱季达到峰值,而风力则在傍晚以及该地区北部的雨季和较冷月份增强。
研究还表明,在位于赤道上的国家(如印度尼西亚)中,太阳能发电量的季节性和日间变化远小于其他地区。
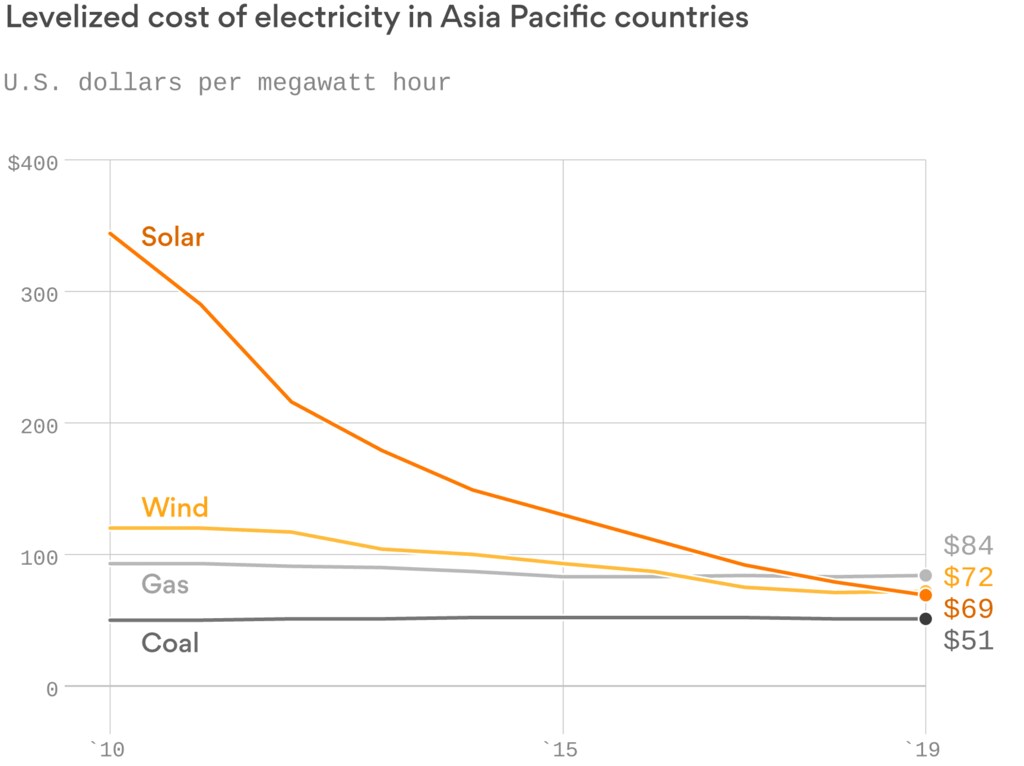
由于太阳能设备成本正快速下降,专家指出,建设超出看似过量水平的装机容量不仅能缓解间歇性问题,还能以最低价格提供清洁电力,使其更具成本效益,优于仅依赖电池储能。
利用天气预报
天气预报是管理波动性可再生能源的关键工具,因为它们能帮助公用事业公司提前数小时甚至数天为电网平衡的波动做好准备。
基于此类预报和历史发电模式,现代数据算法能够模拟太阳能和风力发电量,且准确度很高,这与社交媒体平台用于实现精准广告和政治宣传的策略颇为相似。
认识到这一巨大潜力后,科技意识强的新加坡计划采用先进的预报技术,并结合储能系统,以实现到2030年太阳能装机2吉瓦的目标。
建设灵活的电网
“要使电网能够应对可再生能源发电的波动性和不确定性,系统就需要更具灵活性,”新加坡国立大学能源研究所研究员Mary Ann Quirapas-Franco对《Eco-Business》表示。
更坚固的输配电网络能够更好地应对可再生能源有时可能产生的更大负荷。近年来,越南不得不削减太阳能设施的发电输出,以应对供应量突然激增可能导致输电线路超负荷的担忧。
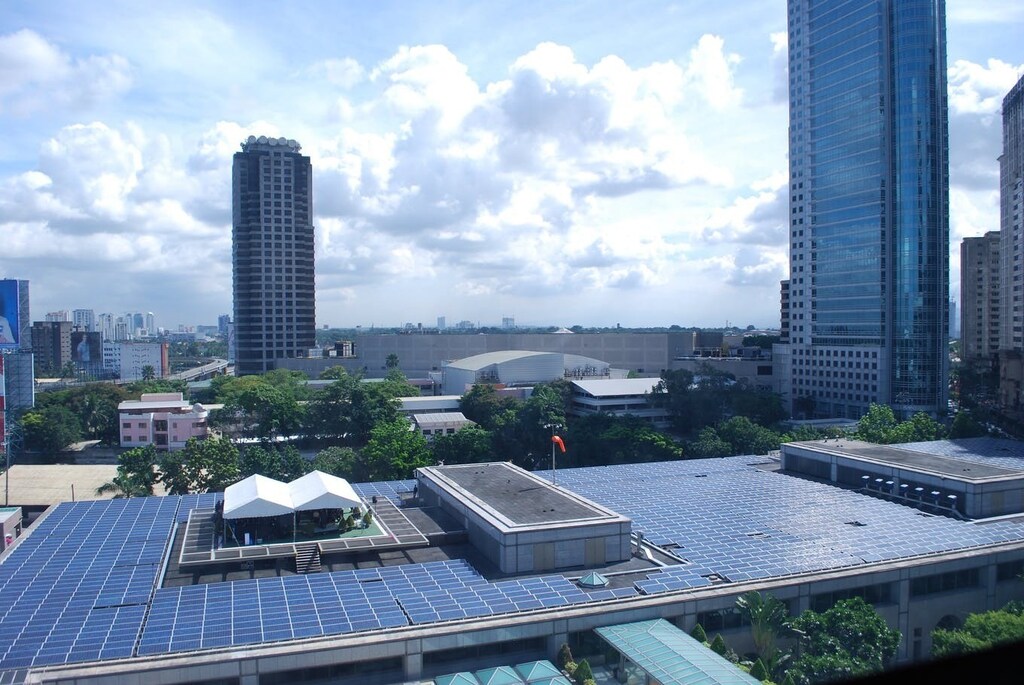
强化电网还可实现双向电力流动。电力不仅从发电站输送给用户,私人住户也可选择安装太阳能电池板,自行发电,并将部分电力回馈电网。
“在整个东南亚,基础设施的匮乏是大规模部署可再生能源的主要障碍之一,”Quirapas-Franco表示。
电网升级并非廉价之举。国际能源署估计,该地区到2040年需要投资1.2万亿美元,以实现电网现代化和扩容,而政府需要采取政策行动来释放此类资本。
“私人投资对于改善大多数东南亚国家的电网基础设施至关重要,因为国家缺乏资金,尤其是在疫情之后。但在多数国家,主要障碍仍是国内既得利益集团和高昂的交易成本。只要解决这些问题,资金就会流入,”Andrews-Speed表示。
另一种使电网更具适应性的方法是使其智能化。Nguyen表示,如果公用事业公司能够获取发电机、输电基础设施、储能设施及用户的数据,他们就能优化电网运营并提高可见性,从而更有效地应对供应波动。
实时信息也将为调节用户需求和先进预报策略的努力提供支撑。
制定备用方案
除了扩建电网和改进运营程序外,当供应中断或需求骤增时,有可依靠的后备方案,可以说是最重要的灵活性解决方案。
Nguyen对《Eco-Business》表示,储存过剩的可再生能源是一种显而易见且颇具吸引力的策略,有助于防止电网过载,并在用电高峰时段调度电力,从而确保供应稳定。
Quirapas-Franco表示,储能也可有效用于离网应用,以帮助东南亚偏远农村地区和岛屿实现电气化。根据国际能源署的数据,2019年,该地区仍有4500万人无法获得电力。
然而,目前东南亚国家尚未出台任何政策以激励电力行业采用储能技术。
储能技术形式多样,从抽水蓄能、飞轮储能到现代锂离子电池和绿色氢能,不一而足。
锂离子电池在过去十年中取得了显著进步,成本下降了近90%。在亚太地区,太阳能项目与电池储能相结合,预计将最早于2026年便可与燃气发电形成竞争。
Nguyen对《Eco-Business》表示,电动汽车最终也可被用作电网资产,帮助各国应对间歇性问题。在所谓的车网互动系统中,当波动性可再生能源无法发电时,汽车可将剩余电力回送电网,从而成为“车轮上的储能设备”。
绿色氢能目前或许尚难实现,但预计到2030年,它将在日本、德国和澳大利亚与化石燃料形成竞争,届时它不仅能缓冲间歇性的日间及季节性发电波动,还能帮助重工业实现脱碳。
尽管东南亚地区要实现类似的价格下降还需更长时间,但该技术已在区域内积聚了势头:新加坡正在研究绿色氢能,将其视为电力行业战略中可能至关重要的组成部分;越南则呼声日益高涨,要求利用该国丰富的海上风能资源生产这种燃料。
Quirapas-Franco表示,另一种方法是将互补的可再生能源结合成混合解决方案。东南亚地区已存在此类方案。例如,齐拉塔太阳能电站是一座位于西爪哇Cirata水库上的水上太阳能项目,将利用水电来平衡其太阳能电池发电的间歇性。类似项目也正在泰国试点推行。
Nguyen表示,并非所有可再生能源都具有间歇性。除水电外,加快地热发电站的部署,也是提供清洁基荷电力、增强太阳能和风能供应的可行途径。印度尼西亚已是全球第二大地热发电生产国,紧随其后的是菲律宾。
推动难以实现的东盟电网
旨在建设横跨东南亚的电网,以实现多边、多向电力交易机遇的计划,已酝酿了二十多年。
迄今为止,电力交易仅限于双边跨境安排,但该地区的长期目标是连接一个大型区域电网。
这样一来,各国便可将剩余的清洁电力出售给其他成员国,并在供应紧张时利用邻国的电力供应。各国可以从更广阔的地理区域获取可再生能源,从而大幅减少其可变发电量的极端波动。
在大湄公河次区域(一个涉及五个东南亚国家和中国的合作项目)的一体化方面已取得进展。上个月,有消息称越南将从老挝南部一座600兆瓦风电场购电,建设将于2022年开始。
老挝-泰国-马来西亚-新加坡电力一体化项目也已取得进展。根据该方案,参与国承诺将电力从老挝输送至新加坡和马来西亚,泰国作为过境国。
去年10月,新加坡启动了一项单独试验,从马来西亚半岛进口100兆瓦电力,为期两年。专家估计,该项目可能会对马来西亚产生“积极的连带效应”,因为太阳能发展的新机遇将随之打开。
另有一个项目计划于2024年前在印度尼西亚的巴淡岛完工,部分电力将出口至新加坡。该项目装机容量为2.2吉瓦峰值,是全球最大的水上太阳能电站。
尽管此类项目不断涌现,但若要为建立统一的区域电力市场铺平道路,仍需满足若干政治、技术和制度层面的要求。这些要求涵盖从共同工作语言、新机构,到统一的电力法规和电网运营等方面。
“东盟电网将是推动该地区电力行业脱碳的重要举措,”Quirapas-Franco表示。“但虽然它在技术上是可行的,在其实现之前仍有一些政治问题需要解决。问题在于,由谁来牵头推动?”




