英国摇滚乐队 Ten Years After 在 20 世纪 70 年代最受欢迎的歌曲中唱道:“我想改变世界……却不知道该怎么做。”在一段精彩的吉他旋律之后,主唱又唱道:“……所以我把它交给你。”
在一个政治极化、政府运转失灵的世界里,只有企业能够改变世界。企业充满活力、勇于创新;在当今股东积极行动的环境中,只有高效的高管管理团队才能保住职位。
股东,尤其是大型基金管理公司、养老基金和主权财富基金(SWF),据估计持有全球79.2 万亿美元股权资产中的 43%,他们明白,将二氧化碳排入大气、破坏地球,不符合自身及其投资者的长远利益。他们像 Ten Years After 乐队一样,希望改变现状,却不知道该怎么做。答案就在这里。
求助之声——投资者迫切需要有意义的信息披露
尽管过去几年环境、社会和治理(ESG)报告大幅增加,但大多数内容空洞乏味。美国治理与问责研究所发现,标普 500 指数成分股中有 82%的企业在 2016 年发布了可持续发展报告,但企业并未披露重要信息:76% 的报告没有披露任何指标,53% 的报告只是使用平淡、千篇一律的套话,毫无洞见。若不衡量可持续发展,就无从管理。
我们清楚地听到了投资者的诉求:他们希望能够比较不同企业,奖励充分披露、持续报告的管理团队,并支持对环境产生积极影响的活动。加快可持续行动,始于可比的信息披露;要实现可比披露,企业就必须报告可比指标,并以可比方式呈现数据。投资者要求提高透明度,并希望获得评估环境问题数据的工具;我们认为,这些工具已经具备。
Greentech 发现,资产管理公司和将 ESG 考量纳入投资流程的投资者对此兴趣浓厚。今年早些时候,摩根士丹利完成的一项调查对 118 家养老基金、捐赠基金和主权财富基金进行了调查,结果显示,84% 的投资者目前正在“积极考虑”将 ESG 纳入投资流程。尽管如此,数据质量仍是投资者充分评估企业时面临的最大问题。在这项调查中,68% 的投资者将能否获得“高质量 ESG 数据”列为投资流程中的最大挑战。
问题并非缺少可用指标和标准——恰恰相反。已有大量“歌词”写就。深入了解专门的指标提供方、承诺方和倡议组织后会发现,绝大多数——甚至全部——都在努力实现“有意义的信息披露”这一核心目标。指标提供方,例如全球报告倡议组织(GRI)、可持续会计准则委员会(SASB)和CDP(前身为碳信息披露项目),正日益加强合作,寻求环境影响和可持续投资方面的共同点。这个领域势必会出现整合,我们也欣见指标和标准朝着协调统一取得实质性进展。
例如,GRI、SASB 和 CDP 与另外五家指标及会计准则制定机构一道,在企业报告对话项目下携手合作。该项目正在梳理被认为广泛适用于“各种标准制定形式以及面向利益相关方的企业报告”的指标和原则,以促进协调一致。气候相关财务信息披露工作组(TCFD)也取得了显著进展。该工作组由金融稳定委员会(FSB)主席、英格兰银行行长马克·卡尼牵头,迈克尔·布隆伯格担任主席。它正引起首席执行官和首席财务官的关注;要切实影响企业和环境的未来,并让金融市场更充分反映气候风险,报告工作就必须从他们做起。
在欧洲,欧盟委员会可持续金融技术专家组(TEG)正在推动标准协调统一方面取得进展。这项工作包括制定欧盟分类法,以帮助判断某项经济活动是否具有环境可持续性,还包括制定基准和指导方针,以改进企业对气候相关信息的披露。
相比之下,在美国,证券交易委员会不会采取行动,至少只要现任政府继续支持依赖化石燃料的做法,就不会采取行动。在旧金山举行的全球气候行动峰会召开前后,纽约很快还将举办联合国气候周。此时,投资者比以往任何时候都更应明确发声,要求企业采取行动并为其行为负责。世界经济论坛(以下简称“论坛”)等全球组织在促成共同发声、凝聚共识方面发挥的作用不容忽视。正如我们将在论坛于纽约举办的可持续发展影响峰会上进一步了解到的,该组织目前正在推进一项有意义的项目,旨在发挥其召集能力,汇聚众多 ESG 利益相关方,共同构建更有效的全球 ESG 生态系统。显然,我们不能坐等监管机构采取行动。投资者应要求进行真正的衡量,并推动标准协调统一。只有这样,企业才会自愿报告 ESG 因素。
新的曙光——构建良性循环
投资者合力能够改变企业行为。在缺乏一套全球标准和法规的情况下,我们需要为投资者提供所需工具,使他们能够报告和评估企业及其环境影响。投资者需要告诉我们他们需要哪些信息,指标提供方和标准制定者则需要努力就共同标准达成一致,重点关注哪些事项具有实质性,以及哪些信息披露才有意义。持续一致地应用指标,回应投资者对重要信息的迫切需求,将推动投资者积极采取气候行动,并提高透明度。
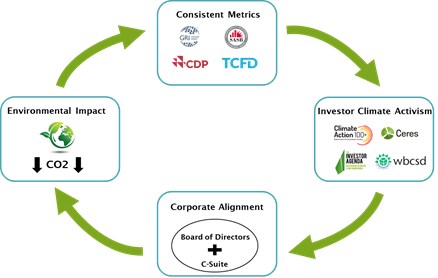
没有哪个“你”可以被推出来承担负责任的气候资本主义的责任。基金管理公司、养老基金和主权财富基金的首席执行官及首席投资官必须明白,他们就是“镜中人”(改述迈克尔·杰克逊的一首热门歌曲)。标准即将出台。现在正是时候——在 2018 日历年度的财务报告中——让大型企业股权持有人要求披露明确的指标。
只有在最高层作出有关环境影响的决策,我们才能更加接近综合报告和全面透明,并切实改善社会所处的环境。也只有这样,我们才能形成良性循环,加快资金投向可持续技术和基础设施系统。
上市公司首席执行官的平均任期只有四年,大多数首席执行官都希望继续含糊其辞、拖延不决。因此,股权持有人必须要求改变。一旦高管团队调整运营和供应链,以降低碳排放、提高可持续性,企业就会作出切实改变,使二氧化碳排放量减少 100 亿吨——相当于《巴黎协定》第 21 次缔约方会议(COP21)在 2 摄氏度情景下所要求减排量的一半。
只要我们认识到,为避免集体性的经济灾难,所有企业都必须唱同一首歌,这一切就能实现。而这首歌的歌词,也就是共同且可衡量的标准,如今已经写就。




