要实现脱碳目标并向循环经济转型,需要填补每年数万亿美元的投资缺口。
脱碳和循环经济转型路径将改变长期市场假设和财务回报预期。
到2040年的投资组合将增强对自然资本的需求。
本文选自全球未来投资理事会成员撰写的博客系列,探讨影响2040年投资组合的各种因素。
常言道,预测未来的最佳方式是创造未来。投资正是如此——它将资金配置于当下,以期未来获得收益。
然而,在审视气候变化、人口增长、地缘政治不稳定和网络安全等世界长期挑战时,我们目前面临投资不足的挑战。事实上,我们的投资每年不足数万亿美元。这无疑是政策制定者和投资行业的优先事项。
随着投资行业将资金投向其中一些长期挑战,问题在于这些转型路径可能呈现何种面貌。同样至关重要的是思考这些路径可能如何改变基础市场假设以及对财务回报的预期。
重新审视金融资本与自然资本的假设
让我们从回溯250年开始。为简化问题,我们假设存在两类资本:金融资本和自然资本。大多数专业投资者的职业生涯都只考虑金融资本。直到最近,多个利益相关方和多种资本形式才开始影响投资主流。
然而,250年前,金融资本非常稀缺,而自然资本十分充裕。简单的经济学推论会预测:稀缺的金融资本将获得较高回报,而丰富的自然资源回报较低。以同样的逻辑,如今金融资本已经充裕,我们预期其回报会较低。事实上,负收益率政府债券的发行表明,“无风险”利率较低,且在近期内不太可能上升。
展望2040年,既然自然资本已变得稀缺,我们可以预期其带来何种回报?在未来20年内,我们需要养活另外14亿人口。地球将变得更加炎热。适宜居住和耕种的土地(在世界某些地区)将会减少。我们应当保护森林,即便不能扩大其面积。
关于金融资本与自然资本关系的这一变化,一种共识似乎正在形成。近期,全球29位ESG和可持续投资专家接受了关于2040年宏观格局的调查,其见解颇具启发性。
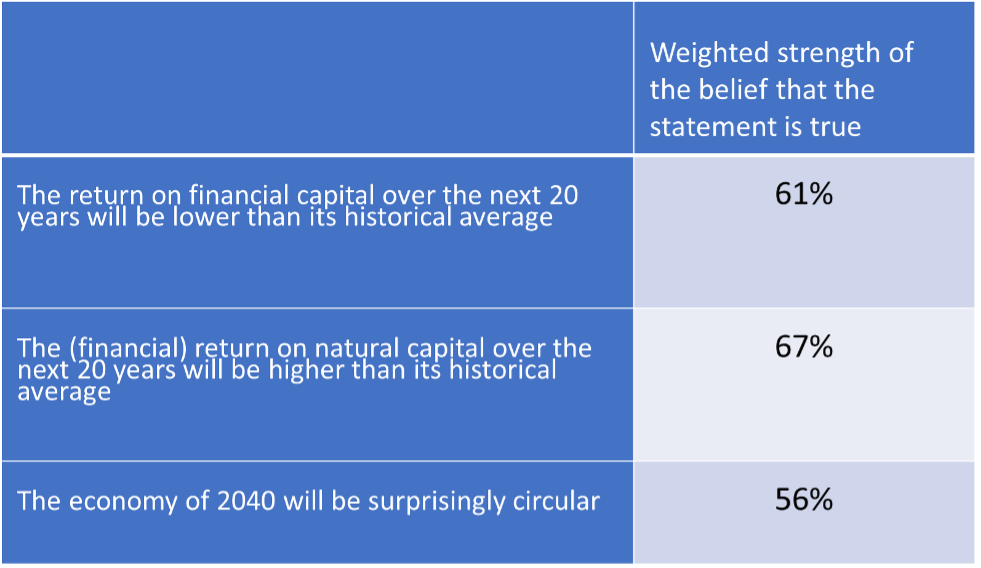
鉴于投资领域中55%被视为强烈信号,结果表明投资者或许需要调整其投资组合。 若以土地作为自然资本的代理指标,未来20年间,市场对其(及其服务)似乎存在强劲需求。道理很简单:稀缺的资本在强劲需求下可以带来可观的财务回报。马克·吐温早有远见,他曾说:“买地吧,它们可不会再生产了”(至少不会大规模地)。
清洁能源转型中的需求启示
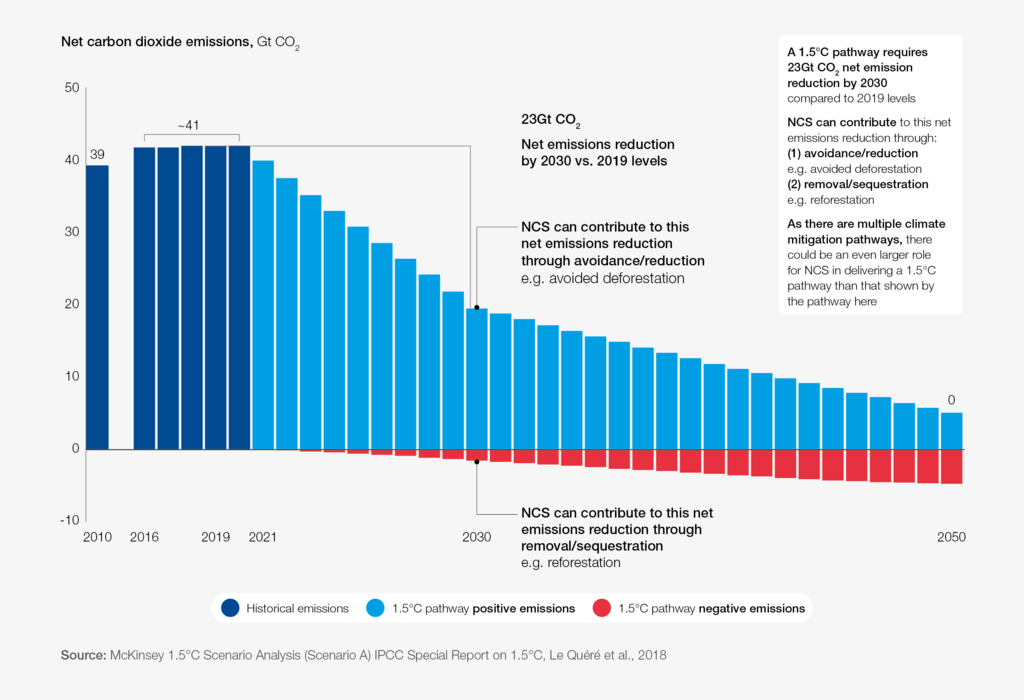
审视清洁能源转型可以提供更多启示。在我们共同努力使全球经济适应转型的过程中,科学界的共识是,我们需要完成到2040年实现排放量第二次减半。请深思这一点。全球经济需要将其排放量从当前的540亿吨二氧化碳当量降至2040年的不超过135亿吨。所需转型的规模难以想象。
若要在2040年成功实现脱碳目标,意味着世界在能源供应向可再生能源转型方面已取得显著进展。事实上,到2040年,在投入87万亿美元之后,世界或许已完成能源转型计划的约三分之二。
这既是好消息也是坏消息。好消息是,这意味着有大量资产可以吸纳所有确定缴存型养老金的缴费。坏消息是,这些高质量、无碳电力投资产品必然需求旺盛,价格势必被推高,最终导致投资回报较低。
我非正式交谈过的大型资产所有者都持此观点——他们认为回报将会较低。短期内,在各国政府寻求在新冠疫情后修复财政之际,需要转变思维,将可再生能源发电视为一种新的无风险资产。作为无风险资产,我们应当因其低回报而感到安心。从长期来看,我们可能预期定价及由此产生的回报会作出调整。
然而,正如约翰·洛克斯特罗姆所指出的,大气中的碳只是需要管理的九大地球边界之一。我们更大的问题在于,我们的线性经济体系(索取—制造—使用—丢弃)在有限的地球上长期而言是不可持续的。
世界经济论坛在自然气候解决方案方面开展了哪些工作?
世界正面临日益交织的环境危机:自然遭受的破坏正在加速,同时还有气候变化。
自然气候解决方案(NCS)——即投资于能够增加碳储存并减少碳排放的保护和土地管理项目——是应对这两场危机的重要途径,同时还能带来额外的环境和社会效益。
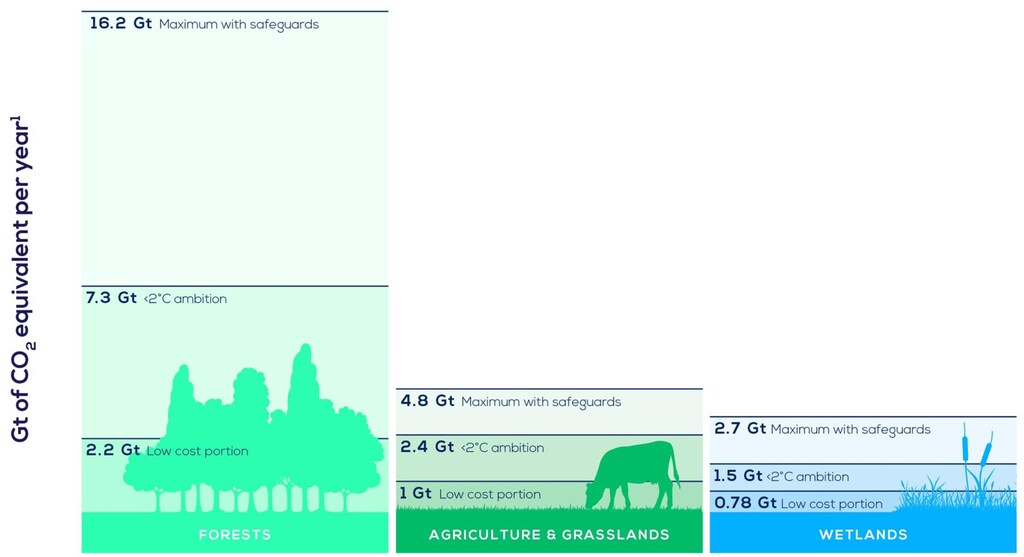
为论坛的自然与净零报告所开展的研究证实,到2030年,自然气候解决方案可提供实现1.5°和2°路径所需气候减缓量的三分之一,且成本低于其他形式的二氧化碳移除。本报告以扩大自愿碳市场工作组的建议为基础,并确定了六项行动,旨在通过企业领袖、政策制定者和民间社会的共同努力,加速扩大高质量自然气候解决方案的规模,并释放市场潜力。
为促进合作,论坛与世界可持续发展工商理事会于2019年共同成立了自然气候解决方案联盟,旨在召集公共和私营部门利益相关方,以识别对自然气候解决方案投资的机遇与障碍。
自然气候解决方案联盟的成员组织提供了专业意见,共同编制了《企业自然气候解决方案指南》,这是一份关于企业如何可靠使用自然气候解决方案信用额度的高层指南。
联系我们,加入我们释放自然力量的使命。
从定义上讲,循环经济旨在颠覆或取代线性经济。这意味着消费品的物质流量需要大幅减少。尽管循环经济的形式和功能存在相当大的不确定性,但初步看来,它似乎将对投资行业的机会格局进行大规模重塑(或许会有更多面向本地企业的小额信贷?)。
就2040年投资组合而言,相关问题在于这一转变在我们所考虑的20年时间框架内是否重要。构建2040年投资组合可能需要展望至少到2050年。届时我们是否已开始向循环经济转型?如果已经开始,那么我们就需要在气候转型之上,再叠加更为深刻的变革。
我们应将充裕的金融资本投向何处?
尽管我乐于断言如今金融资本已经充裕,但如果投资行业在转型中发挥其作用,例如每年将1万亿美元现金转化为长期资产,那么我们将迅速改变金融资本的供需平衡。
在展望2040年时,还有其他因素需要考虑吗?当然有。还需考虑20年后政府财政的可能状况,以及人口结构变化(经济的“引力”)、地缘政治和技术。此外,我们尚未明确考虑整体经济体系的运作与演变。
要全面探讨2040年可能的格局,我们需要考虑所有这些问题、它们之间的相互关系,以及路径依赖和非线性等概念——而这需要的远不止一篇博客文章。
未来无法准确预测。但这并不意味着我们无法建设我们所期望的世界。我相信投资行业可以对世界的变化产生重大影响。我们应当双手紧握这一机遇。




