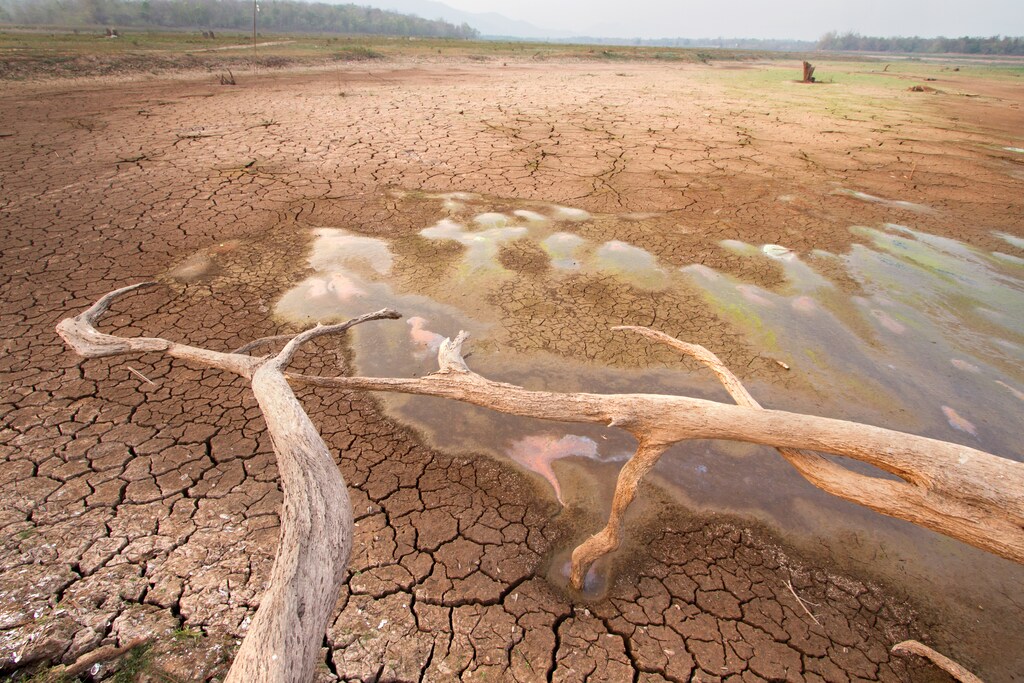
在重塑世界的气候风险中,极端高温可能对健康、基础设施和经济稳定构成最深远的威胁。
未来十年,极端高温可能导致各行业72%至73%的潜在固定资产损失。
保险行业将通过推动行为改变和激励风险削减,在管理这一日益加剧的风险格局中发挥关键作用。
2024年,地球达到了一个关键的里程碑:过去10年中的每一年都是有记录以来最热的年份。全球平均气温在12个月期间首次较工业化前水平上升1.5°C,目前已达1.62°C,超过了《巴黎气候协定》的目标。联合国秘书长安东尼奥·古特雷斯(António Guterres)形象地将此称为“全球沸腾时代”,突显了应对极端高温日益加剧且具有破坏性影响的紧迫性。
在重塑世界的众多气候风险中,极端高温可能对人类健康、基础设施和经济稳定构成最深远的威胁。这是一种普遍存在的独特危害,影响工人生产力、教育成果、心理健康、公用事业系统、交通网络、移民和政治稳定。
保险行业将在管理这一日益加剧的风险格局中发挥关键作用。保险公司业务涵盖人寿、健康、财产和农业,直接暴露于极端高温的连锁效应之中,包括从基础设施损坏、农作物歉收到死亡率和发病率上升等各类影响。
作为全球最大的资产所有者之一,保险公司也面临与极端高温相关的重大投资风险。预计到2035年,极端高温将导致上市公司每年损失2.4万亿美元的生产力,以及每年4480亿美元的固定资产损失。尽管风险削减投资回报已得到证实——每投入1美元用于风险削减,可带来13美元的长期收益——但88%的灾害资金仍用于灾后应对。
这一快速演变的威胁要求保险行业采取变革性行动,包括:
开发针对极端高温风险的创新产品和服务;
降低投资于韧性和适应战略的风险;
领导跨部门合作,建设更具耐热能力的社会。

极端高温日益严重的影响
在2023年5月至2024年5月期间,63亿人——占全球人口的五分之四——经历了至少一个月的异常高温。印度、西班牙和美国的工人,以及朝圣期间超过1000名朝圣者,因极端高温而丧生。
目前,据估计每年有48.9万人因极端高温死亡,使其成为最致命的气候风险——造成的死亡人数超过洪水、飓风和地震的总和。到2050年,近一半的全球人口每年将面临至少一个月的危险高温。
经济后果同样令人震惊。到2050年,气候风险可能使全球经济缩减23万亿美元,其中全球南方损失尤为严重,该地区适应资源有限。仅就美国而言,预计到2050年,热相关劳动生产力损失将使建筑业总产出减少3.5%(每年1190亿美元)、制造业减少1.7%(每年900亿美元)、农业减少3.8%(每年130.7亿美元)。
行动路线图
以下五项目标为应对极端高温的影响及根本原因提供了路线图:
1. 建立关于极端高温的共同语言。必须对这一挑战进行量化并有效传播。这包括绘制社会和经济对极端高温的暴露图谱、提高公众对其深远影响的认识,并支持美国环境保护署(US EPA)的“让我们谈谈热浪”(“Let’s Talk About Heat”)等公共倡议。为热浪命名和排名以及任命首席高温官等政策措施,已被证明有助于增强防范能力并保护弱势个人和社区。
2. 转变保险行业的角色。保险公司必须超越理赔,积极支持风险预防。利用人工智能以及谷歌NeuralGCM等技术,可以提升气候预测能力和创新的承保方法。在气候风险格局日益动荡的情况下,将这些风险视为“不可保”并不是有效的长期解决方案。
3. 加快适应与韧性建设。保险公司可以运用其专业知识和资本,推动对高影响力解决方案的投资,例如反光路面、制冷系统和节能建筑。重点应从被动应对转向具有可衡量成果的预防性举措。
4. 支持政策与监管。保险公司应倡导制定更严格的建筑规范、城市规划政策以及其他能够降低极端高温暴露风险的措施。监管协调对于在气候风险易发社区维持可获得且负担得起的保险格局至关重要。
5. 加强公私伙伴关系。应对极端高温需要广泛的利益相关方参与(包括公用事业提供商、科学家、公共卫生官员、基础设施规划者、媒体、市长和地方政府,以及房地产、农业、建筑和制造业等高暴露行业的领导者),共同制定以社区为基础、针对特定行业的耐热韧性战略。
世界经济论坛如何应对气候危机?
保险行业的关键作用
全球与天气相关的损失中,投保比例不足60%,极端高温带来的经济负担对政府和社区而言是不可持续的。通过拓宽业务范围并专注于主动适应,保险公司可以扩大其社会价值。这包括推动行为改变、激励风险削减,以及推动垂直城市农业和人工智能驱动的参数化保险等创新。
日益严峻的极端高温挑战需要协调一致的主动行动。不作为的代价——以人命、经济损失和社会动荡来衡量——实在太高了。今天做出的决定将影响世界在未来如何承受并适应快速变暖的环境。通过果断行动,保险行业可以引领迈向更具韧性和可持续未来的潮流。




