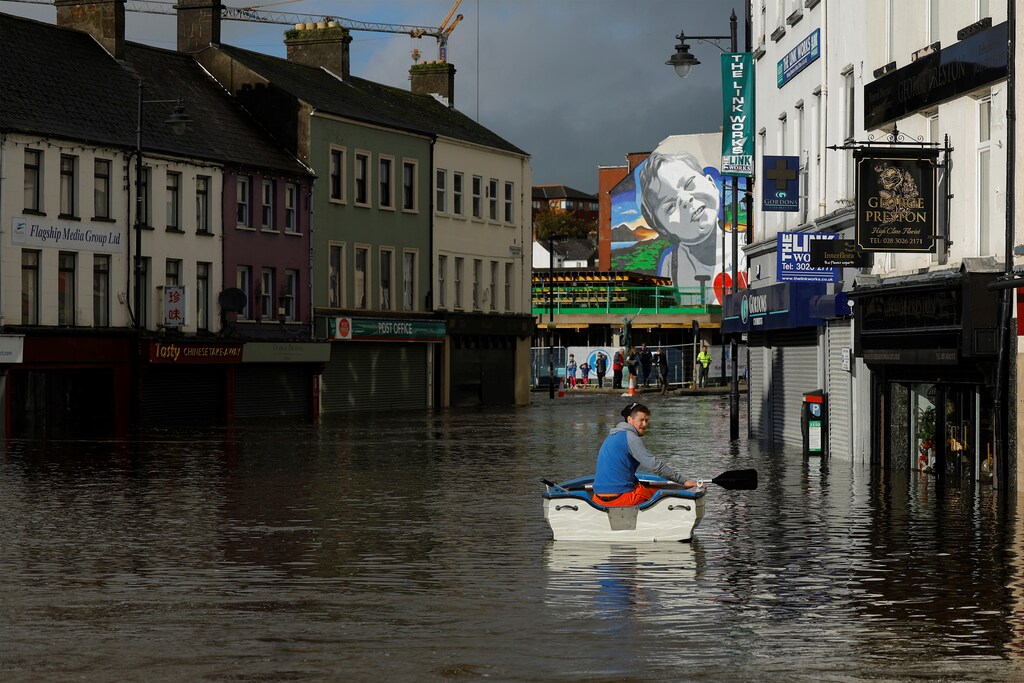
保险费用上涨是气候变化冲击家庭财务和投资决策最直观的方式之一,其驱动因素包括 极端天气事件、通货膨胀以及风险敞口的不断扩大。
在风险格局日益复杂的背景下,保险可得性已成为全球议程的重中之重。
世界经济论坛的《变化世界中的保险可得性》倡议旨在汇聚保险公司、投资者、政策制定者和行业领袖,共同构建以地方为基础的韧性模型,以改善保险可得性成效。
资产的保险可得性正日益成为风险上升的早期经济信号,其驱动因素包括风险敞口集中,以及频率和强度不断上升的极端天气事件。
事实上,全球自然灾害造成的保险损失总额在2025年达到1450亿美元,并且自2020年以来,该数字每年均超过1000亿美元。
今年早些时候,在达沃斯举行的世界经济论坛年会上,保险可得性已跃升为全球议程的重中之重。在风险格局日益复杂的背景下,保险公司、投资者、基础设施领袖和政策制定者齐聚一堂,共同应对一项共同挑战:当极端天气风险开始变得确定无疑,并扰乱传统保险模式时,将会发生什么?
保险可得性的核心,在于能否以经济上可行的价格和条件转移风险。在风险易发地区,这一能力正承受压力。从极端天气到高风险地区的快速城市开发,保险可得性正日益成为对企业决策、投资流动以及地方经济韧性的实质性制约。
世界经济论坛的《变化世界中的保险可得性》倡议旨在汇聚保险公司、投资者、政策制定者和行业领袖,共同应对这些挑战,并直面这一挑战。
极端天气推高保险保费
随着极端天气事件日益频繁且强度加大,高风险地区财产保险的可负担性与可获得性正承受压力。
住宅市场已显现预警信号。在美国部分地区,尤其是野火高发地区,一些社区的保险保费已经上涨。在截至2022年的四年间,居住在风险最高的前20%地区的房主平均支付的保费,比居住在气候风险最低的20%地区的房主高出82%。
与此同时,商业地产市场的情况则更为复杂。这是因为保险定价受多种因素影响,包括保险市场周期,而在市场较为疲软时,周期可能掩盖与天气相关的趋势。
一个常被忽视的维度是风险的地方性。资产并非孤立运作,其“保险可得性边界”取决于周边地区的韧性。单个设施或许按照高韧性标准建造,但如果其所依赖的雨水排放系统不足,或野火风险缓解缓冲带不充分,仅靠资产层面的风险缓解可能不足以实质性降低风险。
这些依赖关系可能直接影响业务连续性、保险结果,并最终影响资产估值。因此,有必要更好地理解以地方为基础的依赖关系,并将以地方为基础的风险缓解措施与承保和投资结果相联系。
应对保险可得性挑战需要作出哪些改变
应对这些挑战并推进有形资产保险可得性的新模式,需要考虑四项原则。
更好的地方性数据:许多保险可得性问题源于风险可见度不足。尽管我们已拥有日益精细的资产层面数据,但仍需要改进有关地方性风险影响的风险决策数据。借助地理空间分析、地方政府知识和物理风险建模方面的进展,可以让各方更清晰地了解风险以及干预措施的效益。
创新融资机制: 我们需要能够激励地方性韧性投资的创新融资机制,并引入资本市场的能力,以更有效地分散风险。这需要协调各方的激励机制,因为付款方未必是受益方。
公私合作伙伴关系: 政府有责任营造条件以提升地方性韧性,包括投资于企业和家庭所依赖的共享基础设施,如能源或水务资产。
认证与标准: 当建筑达到经过验证的韧性标准时,保险公司便能更准确地为风险定价,并向市场提供明确信号,正如美国的美国保险协会商业与家庭安全中心(Insurance Institute for Business & Home Safety)的Fortified Roofs标准所体现的那样,该标准最近被用于全球首个“韧性债券”之中。我们需要在地方性韧性方面制定类似的标准。
大规模提升保险可得性
两项近期创新正将这些原则付诸实践,其效益已经显现。
2025年初,英国多个国家和地方政府机构齐心协力,试点推行塞文河谷水management计划(SVWMS),这是一项以流域为范围的洪水管理计划,旨在应对严重洪涝。
该倡议将实施自然洪水管理措施和蓄洪区,以管理整个河流流域。在Marsh和Oliver Wyman的支持下,SVWMS正在寻求私人投资融资渠道,以促进私营部门合作。其效益包括降低维修成本、保险保费并带来更广泛的经济收益。
在拉丁美洲和加勒比地区,由可持续发展地方政府联盟(ICLEI)牵头、与Marsh Risk和Guy Carpenter合作的城市基础设施保险机制,将风险转移纳入以地方为基础的韧性建设之中。该机制通过城市层面的风险池和风险敞口分散,实现灾后快速获得流动性,这一模式有助于企业稳定现金流、更可预测地为韧性投资编列预算,并吸引公私投资。
这一做法也表明,保险公司、市政当局和开发商如何协作,以减少风险集中并加快恢复,使基础设施项目更具可融资性,并在极端天气面前更具韧性。
这两个案例体现了同一洞见:需要将资本投向能够大规模提升保险可得性的干预措施,而不仅仅是针对单个资产的层面。
展望气候风险加剧的未来
随着气候风险加剧,保险可得性方面的制约将日益转化为资本方面的制约。能够证明自身韧性的资产和地区,将更有利于吸引投资并获得优惠的保险条款。
当前的挑战在于,从分散的努力转向协调一致的行动。这需要保险公司、投资者、国家和地方政府以及基础设施提供方之间建立更紧密的联系,并需要对风险形成共同理解,而这种理解应落在风险实际发生的层面:即地方,而不仅仅是资产。
这正是世界经济论坛《变化世界中的保险可得性》倡议的重点所在。该倡议汇聚各行业领袖,旨在将以地方为基础的风险缓解转化为保险可得性、定价和资本配置决策。




