全球向净零转型在新兴市场面临结构性挑战,相关努力往往建立在外币债务的基础之上。
到2030年,发展中经济体每年需要2.4万亿美元用于能源转型,但许多同类国家同时面临“绿色债务陷阱”。
埃及的经验表明,多层级货币风险分担机制可以帮助各国调动实现净零排放所需的全球数万亿美元资金。
全球迈向净零未来的转型正在新兴市场遭遇结构性瓶颈,可持续气候目标建立在外币债务的基础之上。
绿色基础设施项目——太阳能农场、风电装机、清洁交通——以本币产生收入,但其融资仍以美元和欧元为主导。这种错配使汇率波动成为主权债务困境的首要驱动因素。
当货币贬值时,美元债务金额保持不变,但以本币计算却大幅攀升,自动推高债务与GDP之比并压缩财政空间;债务偿付增加,最终又会进一步扩大融资需求。
融资挑战十分巨大:气候融资高级别专家组估计,仅发展中国家就需要 每年2.4万亿美元,到2030年用于能源转型、适应及自然资本修复。
无论如何估算,国内市场只能覆盖一半。其余部分必须来自以硬通货计价的国际资本,这些资本将落在本币资产负债表上,使主权借款人暴露于其无法控制的冲击之中。
非洲开发银行的《2026年非洲经济展望》直接指出了这一点:以美元计价的欧洲债券(即在国际市场上以外币发行的主权债券)在缺乏充分货币对冲的情况下,加上利率上升和制度薄弱,是整个非洲主权风险的主要结构性驱动因素。
气候雄心并未造成这一绿色债务陷阱,但若不进行结构性改革,它们只会使这一陷阱进一步加深。
如何化解“绿色债务陷阱”
国际金融体系已经认识到这一问题,但尚未予以解决。传统应对方式只能二选一。全面对冲成本过高:对于期限较长的可再生能源项目而言,其成本通常超过发展融资所提供的优惠利率。
正如ImpactAlpha所记录的,过去十年每一项具有里程碑意义的混合融资创新——包括国际金融公司(IFC)管理型联合贷款组合计划、非洲开发银行(AfDB)Room2Run、欧洲复兴开发银行(EBRD)金融机构组合计划——均在借款人收入保持本地化的同时,调动了硬通货资本。
货币风险同样已被认识到,但未得到解决。全面敞口使主权国家不得不承受规模不可预测的冲击。鉴于主要新兴市场主权国家的债务与GDP之比预计将上升 2023年至2030年间,幅度超过5%,因此迫切需要重新平衡融资策略并减少系统性脆弱性。
多层级货币风险分担机制(CRSF)提供了一条可行路径。其核心创新十分简单:与其要求某一主体独自承担全部货币风险,或为完全消除风险而付费,CRSF将波动分散至三个层级,并依据汇率变动的概率和严重程度进行校准。
日常波动由市场处理。温和波动由主权国家承担,从而降低整体结构的保护成本;而极端贬值则由国际合作伙伴通过经由智能合约即时执行的数字担保予以兜底,除非触及阈值,否则无需预先出资。
结果如何?这是一种自我强化的架构,成本低于全面对冲,风险低于全面敞口,并被设计用于吸引寻求绿色融资的养老基金、人寿保险公司及主权财富基金等长期机构资本。
该机制通过三层结构运作,将风险分配给最有能力管理该风险的一方:
商业层:标准市场工具,如货币互换和远期合约,通过现有私营市场基础设施吸收日常性的波动,无需公共补贴。
机构层:主权国家承担温和汇率变动,上限为预设区间(例如每年5%),从而降低总体资本成本、彰显财政承诺,并有效缓解道德风险,这一风险常与全额外部保险相关联。
尾部风险防护:针对尾部风险事件,国际合作伙伴——包括全球多边开发银行(MDBs)及多边金融机构——提供由智能合约触发的保护性担保。担保人无需预先出资;通过将触发条件编码于防篡改、自动执行的协议之中,该机制消除了货币危机期间的官僚延误,而在此类危机中,速度与确定性对维持投资者信心至关重要。
作为先例的金融创新
全球金融领域中的三项具体创新验证了该拟议框架的运作机制。
乌干达开发银行的货币风险分担机制(2024)通过采用分层风险分配机制,涉及对冲提供方、内部留存缓冲以及由捐助方支持的尾部风险担保,解决了以外币债务支持本币贷款的结构性困境。初步建模证实了其财务可持续性,因为大规模贬值在统计上并不常见。
与此同时,越南的2024年扩大能效风险分担机制由世界银行和绿色气候基金提供支持,部署部分信用担保,以降低工业能效商业贷款的风险。其《2024年运营手册》提供了稳健的治理框架,对严格的合格标准、明确的触发条件以及标准化的监测义务进行了规范,为在主权层面的CRSF内管理或有负债提供了可扩展的运营蓝图。
第三,国际金融公司风险分担机制(全球)对超出预先设定的首损阈值的损失向金融机构进行补偿,只有在实际发生损失时才需预先出资。通过将常规风险与尾部风险脱钩,该模式降低了保护成本,并将贷款扩展至服务不足的市场,同时也是尾部风险防护的直接运营先例。
CRSF为净零排放带来的成效
多层级CRSF具有超越气候融资、延伸至更广泛主权资产负债表的系统性优势。财政可持续性与成本降低将带来以下成效:
消除风险溢价:通过限制货币下行风险,CRSF将汇率风险溢价从项目回报中剔除,确保定价准确且基于基本面。
主权层面保护:与针对特定项目的工具不同,CRSF在主权债务组合层面运作。通过在货币驱动的通胀影响国家资产负债表之前将其吸收,它直接降低债务与GDP之比,并保护财政整顿路径。
增强信用度:通过结构化、多边支持的机制积极管理汇率风险,表明财政纪律。这种机构可信度降低了主权风险溢价,从而降低了所有公共债务发行的成本。
形成良性循环:融资成本降低扩大了用于生产性投资的财政空间,进而吸引更多私人资本,形成信用与可持续增长的自我强化循环。
埃及实践中体现CRSF的益处
埃及为CRSF的益处提供了一个具有说服力的案例研究。受当前全球金融环境影响,该国面临“绿色债务陷阱”:可再生能源项目的稳健储备却因硬通货承诺和本币收入而受到制约,使货币错配成为结构性问题而非偶发问题。
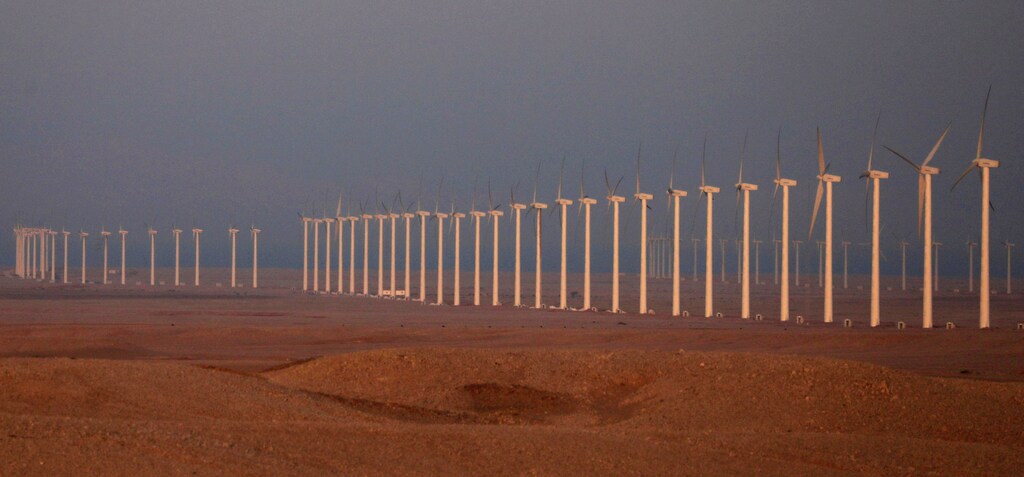
然而,埃及完全有能力打破这一循环。其水、食品与能源关联(NWFE)计划已为太阳能、风能及清洁交通动员超过100亿美元,目标是到2028年实现10吉瓦的可再生能源装机容量。随着宏观经济稳定得到积极管理,且外汇储备已恢复至531.3亿美元(截至2026年5月),埃及是CRSF发展为全球蓝图的理想试点。
埃及实施CRSF可带来四项战略优势:
财政可持续性:通过将货币风险分散至各层级,而非在主权层面累积,该机制保护了埃及的整个公共债务组合。即使主权风险溢价适度下降,也可转化为每年数亿美元的融资成本节约。结构化、多边支持的货币风险机制向信用评级机构和债券投资者表明财政纪律,从而压缩对所有埃及主权发行(包括欧洲债券、绿色债券和伊斯兰债券(sukuk))所要求的风险溢价,并降低公共融资的总体成本。
降低借款成本:主权国家的机构层发挥作用,压缩整个NWFE计划组合的担保成本,优化绿色融资效率。
国内投资动员:本地金融机构可获得去风险化的绿色投资组合,推动向可持续的本币气候贷款转型。
吸引外国投资:通过稳定回报并消除汇率溢价,CRSF使埃及的可再生能源项目储备对长期机构资本更具吸引力。
可复制的全球南方蓝图
埃及面临的挑战并非独有。该《2026年非洲经济展望》记录了2023至2024年间非洲各地货币的急剧贬值,这些贬值压缩了财政空间,并使整个非洲大陆的债务偿付负担加重。
从撒哈拉以南非洲到东南亚和拉丁美洲,结构性陷阱是相同的:包括欧洲债券在内的硬通货债务、本币收入,以及国内政策无法单方面防止的汇率冲击。CRSF专门设计用于在不同货币和制度框架中复制推广。虽然《2025年塞维利亚承诺》曾呼吁多边开发银行扩大本币贷款,CRSF则提供了实现这一目标的具体机制。
通过将CRSF制度化——从以埃及的NWFE计划为试点入手——我们可以稳定投资者回报,吸引可持续的外国直接投资,并使政策制定者能够在不突破债务上限的情况下调动长期资金。
我们可以推动全球南方从被动承受货币风险的一方,转变为具有韧性的气候融资的主动设计者,依据自身条件为净零排放提供资金。借鉴埃及的经验,我们呼吁多边开发银行、双边捐助方及发展融资机构共同设计CRSF治理框架,以埃及的NWFE计划作为首个试点,并承诺提供使其得以运作的尾部风险担保能力。
解决绿色债务陷阱对于实现净零排放至关重要。若不解决,能源转型所需的数万亿美元将继续无法流向最需要的国家。
本文观点仅代表作者本人,不一定反映其所属机构的官方政策、立场或观点。




