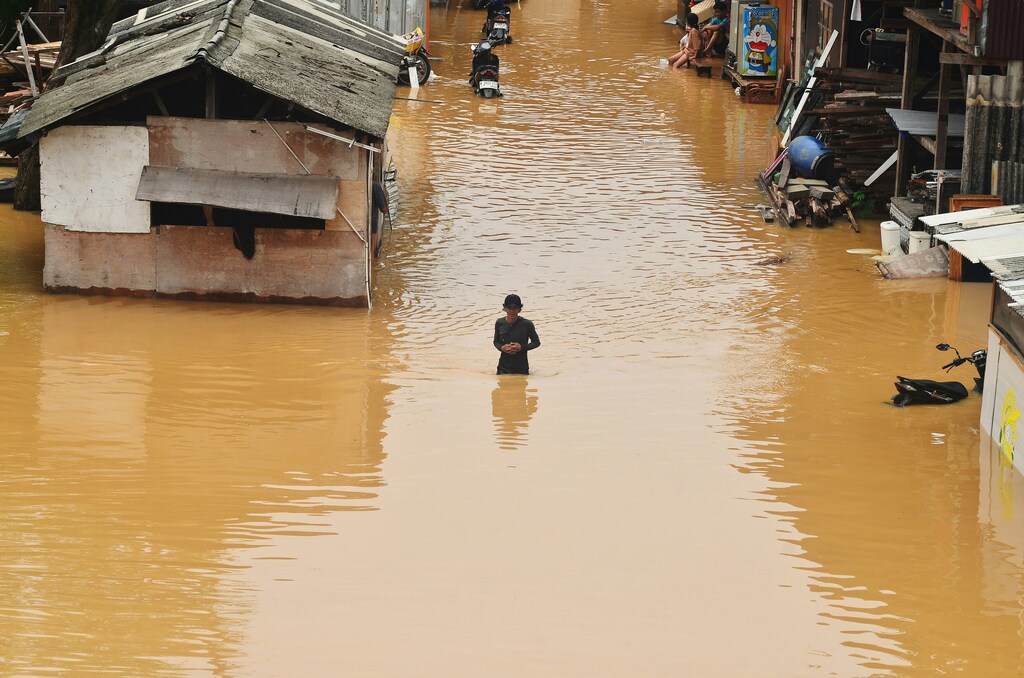
随着气候风险加剧,董事会已无法再依赖传统保险来保护公司价值。
保险创新正在重塑企业韧性,企业与保险公司正在携手合作,以实现长期韧性与增长。
随着气候事件变得更加难以预测且更为严重,这些新产品可帮助企业保持韧性,并在竞争中保持领先。
随着气候风险加剧,董事会已无法再依赖传统保险来保护公司价值。新一波创新保险模式——从参数型保单到与可持续发展挂钩的保障,再到韧性债券——为董事会提供了主动工具,有助于使资产面向未来、稳定运营并释放长期价值创造潜力。
在我们于2025年10月发表的文章《重新思考气候风险与保险如何助力董事会提升公司价值与韧性》中,我们揭示了使公司资产暴露于风险之中的五个盲点。在此,我将探讨保险创新如何重塑企业韧性,以及企业与保险公司如何共同创造,以实现长期韧性与增长。
世界经济论坛如何改善贸易,以建设更具韧性的社会?
区域、贸易与地缘政治中心为领导者提供了一个可信赖的平台,以理解不断演变的贸易动态、区域发展和地缘政治分化。
通过促进跨部门和跨区域的对话,该中心帮助合作伙伴应对不确定性,并探索应对共同挑战的合作途径。
气候物理风险保险的演进
气候风险保险领域正在迅速演变。在地理空间分析、人工智能驱动的建模以及跨部门合作等进展的推动下,新的保险机制不断涌现,其作用已超越损失补偿,转而致力于增强韧性。
气候物理风险建模市场并不匮乏,相关工具涵盖从苏黎世保险、安联保险(AXA)和瑞士再保险等保险公司自主研发的专有软件,到专业数据分析公司及“四大”咨询公司提供的解决方案。今年,瑞士再保险与明晟(MSCI)合作,以强化气候风险评估模型,提供资产层面的气候灾害情报,涵盖洪水、野火、飓风、台风、气旋、极端高温、干旱和海平面上升等灾害。这些建模能力如今已成为许多已在商业领域涌现的保险机制的基础。
三至四年前出现的商业保障得益于世界银行集团自2016年起所作的努力,通常与发展中国家政府合作。此后,地理空间与资产层面情报的进步、对自然灾害发生频率和严重程度建模精度的提升,以及对气候相关风险和损失的日益关注,加速了创新保险产品的发展。这些技术可提供更透明、由数据驱动的触发机制,对扩大新型气候风险转移方式至关重要。
世界银行 与国际金融公司 参与了全球气候金融创新实验室,其工作包括为新兴市场开发新的保险机制。其中一种机制是根据预先确定的指数支付赔付,指数保险助力全球约2.5亿名小农户稳定收入。该指数客观追踪降雨量和牲畜死亡率等指标,以估算严重天气或灾难性事件造成的损失。这标志着向客观的参数型保障的重大转变,减少了与传统损失评估相关的时间和行政负担。
规模最大的行动是全球指数保险基金,这是一个由国际金融公司与世界银行共同管理、多捐助方参与的基金,为31个国家的130万名农民提供服务。它为商业化类似模式提供了蓝本,目前安联保险和苏黎世保险已推出参数型保险。这些早期由发展推动的举措证明了指数型产品的运营可行性,为更广泛的商业拓展铺平了道路。
非洲风险承担能力是一个在预先约定的阈值事件发生时支付赔付的项目,例如降雨量相对正常水平出现足够严重的偏差。世界银行集团与私营保险公司共同支持加勒比和太平洋地区的类似项目。私营保险公司从中受益,因为此类项目减少了国民经济的损失,且赔付的快速发放加快了复苏进程。2013年,世界银行促成了一项针对乌拉圭的与干旱相关的气候保险安排,由瑞士再保险管理,该干旱影响了水电供应。此类项目有助于证明参数型方法的可行性,为更广泛的商业应用奠定基础。
当前可用的创新保险产品
以下是一些新的且日益重要的保险解决方案,可帮助各机构更好地评估、管理和转移与气候相关的风险。
参数型保险
数据表明,参数型保险有助于企业增强韧性。
与依赖实际损失评估的传统保险不同,参数型保险基于预先定义的指数(如降雨量或温度)运作,能够提供比传统保单所列明事件更广泛的保障,并有助于弥补关键保障缺口。由于当指数达到约定阈值时赔付会自动触发,支付得以迅速完成,无需进行理赔评估,也无需就资产减值问题展开争议,且投保人可完全自主决定赔付款项的用途。这种结构提高了透明度,降低了保险公司与被保险人的行政成本,并有助于稳定脆弱社区的经济发展。
苏黎世保险与Blue Marble及Blink Parametric合作推出参数型保险,该保险获得印度尼西亚政府认可。该保险覆盖咖啡种植农户以及因航班中断而受影响的旅客。
随着气候灾害日益频繁和严重,参数型触发机制的速度和客观性正吸引着企业和政府越来越多的关注。
与可持续发展挂钩的保险
除风险转移外,保险公司也开始将气候适应激励机制纳入保单结构之中。
安联保险、Marsh与Link Asset Management(Link)于今年4月在香港推出了一项创新的与可持续发展挂钩的保险工具。三方还发布了一份白皮书,为房地产企业和保险公司提供蓝图,说明如何利用与可持续发展挂钩的保险,奖励气候适应努力,并激励气候韧性投资。
韧性债券
与可持续发展挂钩的保险鼓励在资产层面投资于韧性,而韧性债券则在基础设施或城市层面调动资本以增强韧性。
巨灾债券是将风险转移给投资者的有效工具,无需让纳税人或政策制定者承担负担,尤其适用于损失极其巨大的情形。
韧性债券为通过加固防洪设施或建设更坚固的基础设施以减少损失的项目提供资金。这些工具将更多资金引导至预防性措施,同时以有助于增强长期可持续性的方式分散财务风险。
东京韧性债券于10月作为全球首例发行。保护日本东京都市圈的关键基础设施,使其免受高潮、强降雨引发的洪水、风暴及由此造成的损失,对该城市的韧性至关重要。该债券符合一套严格的框架,并已获得第三方评估报告。该债券获得气候债券倡议组织认证,财务负担由当地政府与私人投资者共同分担。
这些债券表明,资本市场可被调动起来,用于灾后复苏和主动增强韧性建设。
面向大型客户的专项咨询服务
在这些金融工具之外,保险公司还在拓展咨询服务,以帮助客户加强气候防范准备。
苏黎世保险、安联保险(AXA)、慕尼黑再保险和东京海上火灾保险等全球保险公司,为大型及气候脆弱型客户提供咨询服务。客户的可持续发展与财务团队与保险公司的工程师和顾问合作,制定更有效的适应方案,确保资产得到更好保护,并有望降低保费。
苏黎世保险更进一步,将咨询服务剥离出来,设立了专门的韧性解决方案(ZRS)业务,使其独立于承保部门。其中一个典型案例是苏黎世保险工程师与A.P. Moller-Maersk(马士基)的密切合作,马士基在全球运营约70个港口码头和700艘集装箱船。
自保替代方案
部分企业也在探索混合型或自保型模式,尤其是在规模使其能够实现内部风险池化的情况下。
马士基拥有一家内部物流保险机构,马士基货运保险(MSI),为可能与气候相关的实物货物损失提供保障。马士基选择ZRS,部分原因在于其与苏黎世保险集团已建立的牢固关系。苏黎世在海运保险方面的数字化专长,支持了马士基的在线货运保险解决方案,并为MSI提供风险转移和承保代理服务。自2021年初以来,该公司一直为财产及营业中断风险敞口提供风险工程勘测服务。

总体而言,这些工具和服务表明,保险行业正从损失的赔付方转变为气候韧性的积极合作伙伴,帮助客户以更有效的方式预见、降低和转移风险。
随着人工智能、地理空间成像、数字平台及数据可用性等技术的进步,保险公司正主动与重要客户共同创造解决方案,同时与其他能够弥补自身优势的服务提供商开展合作。随着气候事件变得更加难以预测且更为严重,这些产品有助于企业保持韧性,并在竞争中保持领先。
随着越来越多的董事会认识到,传统的风险转移工具——传统保险——可能变得难以获得或难以负担,对创新产品和服务的需求将随之上升,更广泛的产品供给和更优的定价也将随之出现。作为公司的良好管理者,董事会应积极询问、学习并采取非传统措施,以确保公司长期价值得到保护与创造。




