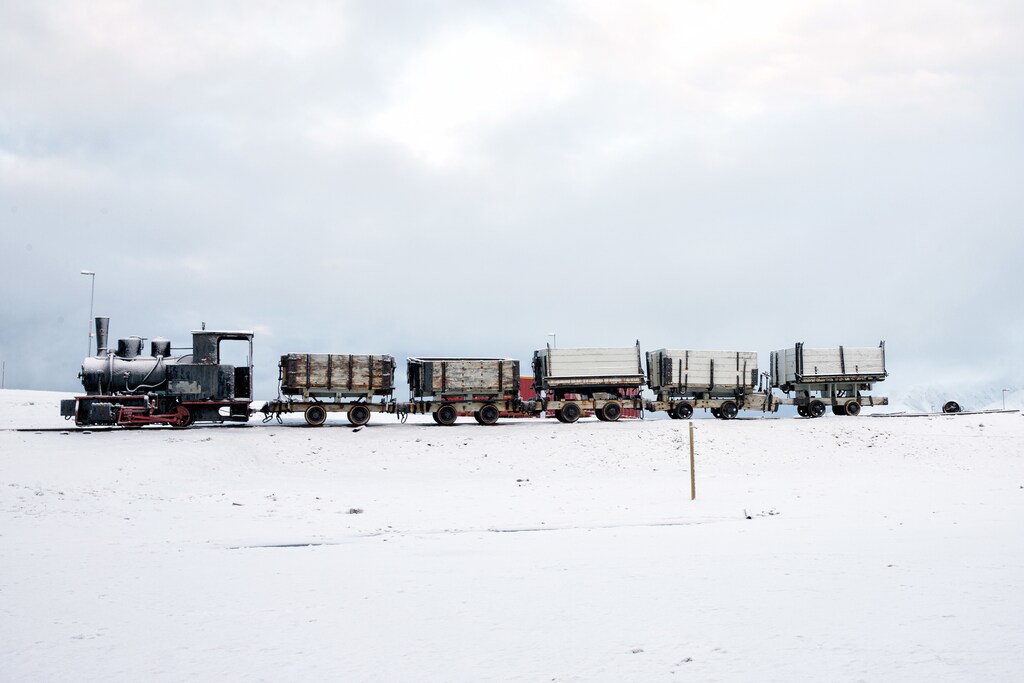
北纬79度的Ny-Ålesund是最北端的永久性人类定居点,也是通往北极点的门户,现为国际北极科学研究与环境监测的领先中心。这里曾是一座北极煤矿。从化石燃料开采基地到领先的气候科学研究基地,这一令人瞩目的转变,恰如其分地体现了我们在全球范围内为管理气候变化相关风险而需要实现的转型类型。
今年秋季,Affirmative Investment Management(AIM)参加了一年一度的Ny-Ålesund研讨会,会议聚焦气候风险。研讨会的时间恰逢即将发布的2018年联合国政府间气候变化专门委员会(IPCC)报告(关于全球变暖较工业化前水平升温1.5°C的影响)。出席这场在北极高地举行的高级别会议的53名代表包括气候研究人员、投资者、绿色债券发行人和政策制定者,他们齐聚一堂,共同探讨金融体系如何协同应对气候风险。
所有投资都会产生影响,无论是正面还是负面,无论是社会层面还是环境层面。同样,洪水和干旱等气候事件也会产生财务影响。研讨会提出的问题是:金融体系在评估和管理气候风险方面准备得如何?一个正在获得关注的新兴解决方案是快速增长的绿色债券市场。该市场始于2008年,如今未偿余额已增长至约4000亿美元,但仍远低于1万亿美元的绿色金融需求(每年)。
什么是气候风险?为何金融体系应对其感到担忧?
根据2018年IPCC报告(该报告汇集了全球6000多名科学家的研究成果),“将全球变暖限制在1.5摄氏度以内,需要在社会各个方面实现迅速、深远且前所未有的变革(我的强调)”。我们必须迅速行动,到2030年将二氧化碳排放量较2010年水平减少45%,并在2050年前后实现净零排放。这并非不可能完成的任务,但极具挑战性。
金融体系是否已为实现这一目标可能面临的风险做好准备,例如受转型风险影响的估值,以及搁浅资产的产生?搁浅资产的定义为“在其经济寿命结束前的某个时点,不再能够获得经济回报的化石燃料供应和发电资源”。金融体系是否也已为未能实现该目标的风险做好准备,例如全球变暖加剧对社会和投资造成的影响?
基于G20金融稳定理事会气候相关财务披露工作组(TCFD)的定义,气候风险可分为两大主要类别。
物理风险
气候模型预测,随着全球持续变暖,天气模式将变得更加极端。2018年IPCC报告证实,我们正走向到2100年升温3摄氏度的路径,目前已较工业化前水平升温约1摄氏度。
该报告坚信,升温超过1.5摄氏度将带来显著更高的气候风险。对于那些怀疑这半度是否真的重要的人,答案是肯定的。IPCC报告指出,若升温2摄氏度,全部海洋珊瑚可能遭受不可逆转的毁灭,但若将升温控制在1.5摄氏度以内,仍可能有10%至30%的珊瑚存活。在2摄氏度情景下,北极夏季可能每十年一次无冰,而在1.5摄氏度的世界中,则可能每百年一次。
在升温2摄氏度的情况下,海平面可能额外上升10厘米,冲毁数百万人的土地和生计。全球约每10人中就有1人生活在低海拔沿海地带。其中低海拔沿海地区人口最多的10个国家为中国、印度、孟加拉国、越南、印度尼西亚、日本、埃及、美国、泰国和菲律宾。
气候事件还可能严重威胁粮食安全,摧毁农作物,并扰乱粮食储存和运输。此外,农业是全球最贫困人口的主要雇主之一,此类扰乱威胁着世界上一些最脆弱人群的生计。
气候变化加剧极端天气事件,例如2018年夏季出现的飓风、风暴、高温和野火。这些灾害会损坏建筑物和基础设施(降低资产价值),因停电而严重扰乱供应链,并减少农业产量。除了对人和社会造成毁灭性影响外,它们还带来负面经济冲击。
转型风险
为履行《巴黎协定》并将本世纪末全球变暖控制在1.5至2摄氏度以内,需要向低碳经济进行广泛的转型。这包括技术转变(从化石燃料能源转向可再生能源、提高能源效率和绿色基础设施)与技术进步(开发大规模负排放技术),以及政府气候政策(碳税、绿色增长政策)的实施。此类变化可能严重影响企业估值和盈利能力。
背景方面,Carbon Tracker估计,在2摄氏度情景下,为实现所需的碳排放削减,价值1040亿美元的化石燃料资产面临被“搁浅”的风险。此外,能源技术的经济性正在发生变化。有估计表明,到2021年,新建风电将比现有煤电更便宜。到2023年,新建光伏发电的成本预计也将低于现有煤电。
全球政策努力不仅在支持低碳转型,一场技术革命也已开启。这是一股影响力日益增强的经济力量。国际可再生能源署估计,目前全球已有1030万个可再生能源就业岗位,较2017年增长5.3%。美国能源部近期的一份报告显示,在电力生产行业的就业人数中,太阳能占比最大,风能位列第三,而煤炭行业在过去10年中一直在萎缩。2016年,美国太阳能行业的劳动力增长了25%,而美国风能行业的员工人数增长了32%。
金融体系如何应对?
2015年,英格兰银行行长马克·卡尼发表了如今具有里程碑意义的演讲,主题为“气候变化与金融稳定中的地平线悲剧”。此后,金融稳定理事会成立了气候相关财务披露工作组(TCFD),该工作组发布了自愿性建议,敦促企业和投资者针对上述气候风险及不同的全球变暖情景对其投资组合进行压力测试。此后,这一运动不断壮大,TCFD及气候风险分析工具的开发工作已全面展开,尽管远未完成。气候风险及其披露仍处于起步阶段,利益相关方对其理解尚不充分。
气候研究人员还强调,尽管一些原则已被普遍接受(例如,需要实现脱碳以限制全球变暖,以及全球变暖会加剧极端事件),但在气候风险建模方面仍存在相当大的不确定性:如何理解不同情景以及如何对其进行比较。研讨会清楚表明,需要加强气候研究人员、投资者与更广泛的金融体系之间的对话,以应对衡量和管理气候风险的挑战。金融业以为风险定价为业,但它同样需要更好的数据和工具,以帮助将气候风险转化为金融风险。
然而,AIM提醒,若仅从金融风险角度审视气候变化,存在风险和潜在的意外后果。若未能切实为低碳转型提供资金,或未能将资金投向易受气候威胁的地区,同样存在风险。例如,如果东南亚大片地区被认定为高风险,并在理论上被视为面对海平面上升时“不可投资”和“不可保险”,我们是否正在错失投资该地区以提升其韧性的机会?
绿色债券是否是管理气候风险的有效工具?
绿色债券——即自我标注、募集资金用途明确指向低碳和/或环境相关活动及行业的债券——是近年来金融创新支持绿色金融资金流动的主要成功案例之一。这一快速增长的新兴资产类别之所以能成为帮助管理气候风险的有效工具,原因有很多。
首先,绿色债券框架往往为低碳资产提供融资。大约40%的绿色债券发行总额流向了能源项目,例如可再生能源发电。《Environmental Finance》杂志评选的年度绿色债券基金LO-Funds Global Climate Bond基金在2017年有87%的资金投向了以减缓为重点的活动。在AIM的分析中,我们确实发现,绿色债券市场中用于通过资助以适应为重点的活动来应对物理风险的募集资金,少于用于以减缓为重点的活动的资金。
其次,发行人选择发行绿色债券,也可能表明其正在寻求应对转型风险。只有当绿色债券框架与发行人整体的转型相一致时,这一信号才成立,即绿色债券不应被用作一种工具,使发行人获得继续推行适得其反战略的“社会许可”。这也是AIM以综合框架和发行人为基础对绿色债券进行核验的原因之一。
第三,与绿色债券发行相关的信息披露加强,可促进发行人与投资者就气候相关事项开展更透明的沟通与互动。在绿色债券市场中,披露仍主要聚焦于相关情况下的碳相关数据。AIM日益努力鼓励加强与物理风险相关的披露。
AIM一直与领先的气候专家South Pole合作,开发一种工具,用以理解绿色债券的物理风险敞口。该工具可同时应用于发行人层面和资产层面。迄今为止,绿色债券市场在很大程度上关注的是与所资助活动相关的预期影响(例如,相较于照常经营,资助一个风电场所避免的二氧化碳排放吨数)。
然而,为了有效应对气候风险,我们还需要追问:考虑到气候条件的变化和极端天气事件的风险,风电场无法产生预期影响的风险有多大?例如,近期的风暴和飓风事件重创了美国和加勒比地区的若干太阳能发电场。
换言之,我们的转型努力有多大韧性?为回答这一问题,该工具会结合不同升温情景下预期的各类物理风险(例如2摄氏度情景与4摄氏度情景的比较),评估现有的适应性措施。例如,太阳能发电场或风电场是否制定了风暴或洪水防范管理计划?它们是否位于战略区域?它们能否在不断变化和/或极端的天气条件下抵御冲击并持续运营?
绿色债券可以成为管理气候风险的有效工具,但并非灵丹妙药
总之,我们认为,只要发行人和投资者同时关注气候变化减缓与适应,并使绿色债券与发行人的低碳转型计划保持一致,绿色债券就可以成为管理气候风险的有效工具。若未能评估发行人的责任,绿色债券就会容易受到气候风险的影响,即,在全球政策和消费者需求发生转变的情况下,无法在2摄氏度情景中执行预期战略或实现其预测目标的发行人所发行的绿色债券,可能使其“照常经营”的业务盈利能力下降,或使资产更易受事件风险影响。
AIM内部的可持续性核验与影响分析涵盖这两方面:从转型视角评估发行人与框架,同时力求支持促进气候韧性的活动。我们还要求并鼓励就这些要素进行透明化披露和报告,这有助于投资者理解气候风险和影响,并向其利益相关方进行沟通。
然而,仍需大量工作来开发工具并统一信息披露口径,从而使数据具备可比性并能够用于应对气候风险。作为一家专注于影响力债券的资产管理机构,我们的所有投资都必须支持《巴黎协定》和可持续发展目标。评估气候风险是我们业务的核心。
气候变化的紧迫性不容忽视。正如2018年IPCC报告所强调的,我们只有很短的时间窗口来限制全球变暖及其可能带来的毁灭性后果。如果未能实现我们极具雄心的脱碳目标,我们就需要大幅加强适应其影响的努力。无论如何,有一点是明确的:我们不能再照常经营。




