继去年主要温室气体排放国相继宣布重大气候目标之后,2021年必须取得显著进展。
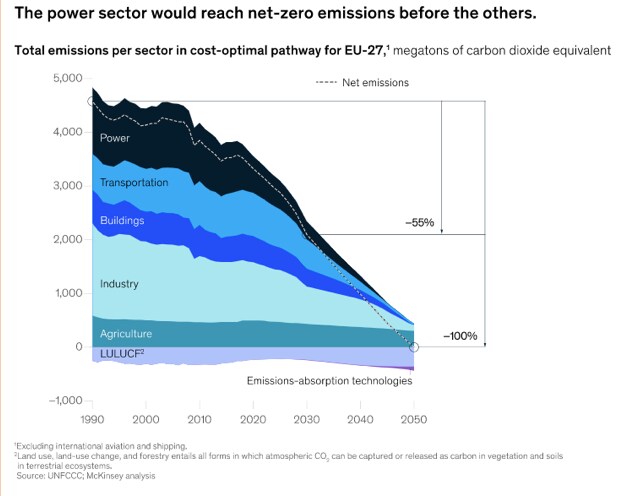
交通和电力行业的脱碳速度可望快于其他行业。
应优先探索智能利用电动汽车以及闲置电动公交车队作为电池储能系统等解决方案。
2020年,气候行动领域作出了重要宣示。主要经济体包括中国、日本、韩国、美国(基于当选总统拜登的竞选承诺)以及欧盟承诺到本世纪中叶左右(中国为2060年前)实现净零排放经济。这些经济体合计占全球温室气体(GHG)排放量的一半以上(2018年数据)。
但今年必须取得重大进展,才能使这些承诺落到实处。交通和电力行业将成为“先锋”,减排速度快于其他行业,正如图1以欧盟的2050年净零排放目标为例所示,其他分析也证实了中国的2060年净零排放承诺。
在这两个先锋行业中,哪些是促使排放下降的最大驱动因素?2021年的优先事项又是什么?
挑战
首先,让我们来看看排放构成,以及为何交通和电力行业能够相对快速地脱碳,尽管根据当前预测,其速度仍不够快。
2017年,全球约排放500亿吨二氧化碳。到2050年左右,排放量须降至净零,才能将升温控制在1.5°目标之内,正如IPCC所报告。主要有五大主要排放驱动因素:发电(约25%);农业(约24%);制造业(约21%);交通运输(约14%);建筑(约6%)。此外,还有其他温室气体排放来源(约10%)。
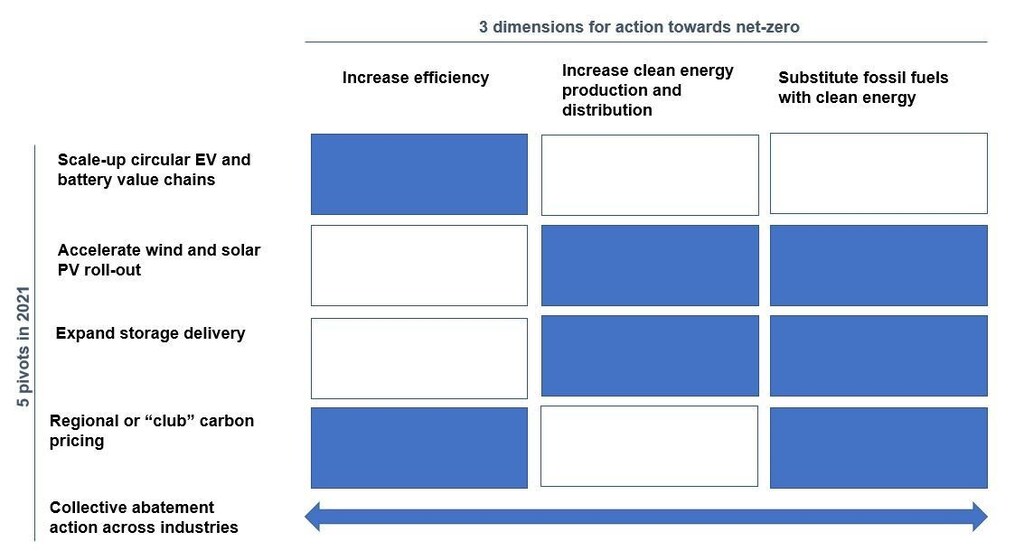
如果交通和能源行业能够比其他行业更快地行动,以下五项转变可从三个维度为其在2021年提供额外助力,这些转变由能源转型委员会提出:1. 通过提高效率减少能源消耗;2. 为更多人群生产更多清洁能源;3. 以清洁能源替代化石燃料发电。
1. 通过投资电动汽车基础设施和电池电芯制造,扩大道路交通领域电动汽车的部署
电动汽车的效率是内燃机的三至五倍。电动汽车还与较低的全生命周期碳足迹相关。关键加快电动汽车普及的瓶颈在轻型交通领域包括:循环电池供应链的扩展(包括在一次和二次利用中实现电池的高效利用方式),以及大规模电动公交车和电动汽车车队的部署,并配套相应的充电基础设施。
电池产量须增加35%,才能在2030年前(相对基准情景预测)仅满足《巴黎协定》2°C目标。这正是应于2021年立即投入资金的领域。除机构融资外,公共资金也至关重要。已承诺的资金需要得到补充并尽快投入使用。其中包括欧盟32亿欧元的电芯制造多年期投资,以及超过20亿美元来自印度政府的承诺,以及当选总统拜登的2万亿美元注资,用于未来四年的清洁能源经济。
2. 加快风电和光伏发电,实现绿色电力
清洁电力生产的主要推动因素是加快部署更多风能和太阳能光伏,核电(在社会可接受的前提下)以及储能系统,理想情况下应达到吉瓦级规模,或采用其他电网灵活性方案,以应对可再生能源的间歇性。
彭博新能源财经展望(New Energy Outlook)估计,认为“要使电力系统在扩张和脱碳的同时保持在升温1.75°C的轨道上,未来三十年需在发电资产和电池领域投资约35.1万亿美元”。若再加上电网及制氢所需投资,到2050年,这一数字将高达惊人的78至130万亿美元。
在2020年代,风电和光伏发电的大规模部署是绿色电力生产的首要任务,并应与电池及其他灵活性方案相结合。可再生能源和电池在多数市场中的经济极限介于70%至80%的渗透率之间;在多数市场中,未来十年应尽快逼近这一极限。

3. 扩大储能以充分利用可再生能源
可再生能源具有间歇性,需要储能系统加以补充。主要由锂离子电池装机驱动的储能市场在2019年出现下滑,这是近十年来的首次下降,表明该市场仍在多大程度上依赖政策支持。吉瓦级储能系统(例如抽水蓄能)难以轻易扩展,目前也无法由电池提供。
然而,2021年应优先探索将电动汽车及闲置电动公交车队作为储能系统的智能利用方式。通过车网互动方案将交通与能源行业耦合,可满足2030年储能需求的65%,并成为主要的电网灵活性解决方案。这还可让车主在电价低时买入电力,电价高时通过反向充电将电力回馈电网出售,从而抵消车辆持有成本。
为实现这一目标,应优先推进监管改革并制定标准以规范双向充电,并进一步开展试验,以验证商业模式和测试消费者行为。应推进私营部门对汇集式电动汽车即服务的投资。
4. 推进碳定价,在各地激励使用清洁能源
扩大碳定价机制的势头和商业支持正在增强,鉴于欧盟、美国和中国已作出净零排放承诺,此类机制的谈判可能更为容易(例如在“气候俱乐部”内)。跨地区的集体行动可大幅降低转型成本。一个典型例子是预计于2021年年中提出的碳边境税,即欧盟的一项“地方性”政策,可能对全球贸易及价值链沿线的排放产生深远影响。这一举措无疑存在争议,预计将引发欧盟贸易伙伴的反对。它也可能催生替代方案,例如连通排放交易体系。无论如何,它都可能在支持价值链绿色化和增加可再生能源部署方面发挥催化作用。
5. 在价值链和行业间建立集体减排行动
集体行动对于确立公认的标准、基准、目标和资金杠杆以减少排放至关重要。其中,电池护照倡议由全球电池联盟发起,是衡量、追踪和改善电池环境、社会及治理足迹的努力之一,包括整个电池价值链随时间推移的温室气体足迹。另一项努力是“使命可能”平台(Mission Possible Platform)的工作。同样,减排路径必须在各价值链和行业中通过集体行动加以落实。
因此,当各国领导人于11月齐聚格拉斯哥出席第26届联合国气候变化大会(COP26)时,全球气候行动应已取得显著进展。今年可能出现突破,推动主要市场更接近符合净零排放的路径。




