企业脱碳的重点已转向优先采取那些既能减少排放、又能带来财务回报的成熟措施。
需要新的指标来确保投资具备面向未来的能力,例如碳强度、用水量、生物多样性影响和农业韧性。
日益增多的信息披露立法,正使环境绩效报告的重要性提升至与企业财务绩效相当的水平。
在世界应对高昂转型成本和有限时间的同时,关注点已从企业雄心勃勃的承诺转向日益加强的监管和披露要求。这影响着合规性与底线,也意味着各组织如今力求确保脱碳能够创造价值。这种以目标达成为导向的新格局,使各组织能够在满足日益严格的监管要求的同时保持竞争力。
这一转变意义重大。尽管环境、社会和治理(ESG)团队已成功界定了需要做的工作,但其工作往往与日常运营和财务决策相互隔离。近来,更高程度整合的趋势正推动形成由业务主导的转型,将可持续发展直接融入运营和底线之中。这一转变将资本回报、业务连续性,以及对许可、责任和财政激励等更广泛政策推动因素的倡导置于优先位置,从而拓宽了关于如何使转型达到“投资级”的政治讨论。
以回报为中心的转型不仅代表着基调、投资乃至企业组织架构有时也会随之转变,理应被视为脱碳的加速器,确保实现目标成为新常态业务的核心。
脱碳投资的回报
企业脱碳的重点已转向理解资本回报。回报以财务收益、碳强度降低或电力效率来衡量。尽管许多人仍渴望“一切、处处、同时实现”,但业界已形成共识:应优先采取成熟的脱碳措施,而非明日的新兴技术。这一转型将逐步推进,而非一蹴而就。
识别“唾手可得的成果”,对于短期内的企业资产负债表而言是一种更为务实的做法,其影响既体现在成本节约上,也体现在可减少的潜在排放总量上。
例如,进行低成本的能效投资、转向低碳能源以及优化资源利用,已因同时带来财务和环境效益而跃升至企业议程的重要位置。与此同时,供应链管理计划也日益受到重视,企业可通过披露产品碳足迹,超越自身运营范围施加影响,从而确保原料乃至其产品长期保持竞争力。
此外,尽管投资者加快企业净零承诺的压力似乎有所缓和,但金融机构如今正引领市场对气候相关风险与机遇透明度的需求。分类标准报告框架、可持续发展挂钩贷款以及绿色债券激励措施的数量持续增加。尽管这一领域仍较为分散,但指标的此种重构已成为一种战略性金融手段,促使企业以创新思维思考资本配置,以服务于可持续发展。
综合性方法
随着各组织将可持续发展融入其核心战略,一种新的“常态业务”正在形成。这一方法的标志是采用新的指标来评估投资。
估值框架正在演变:传统指标如今辅以对碳强度、水资源、生物多样性和农业韧性的评估,因为企业在寻求平衡当前运营与更严格合规标准下的长期视角。特别是,历时数十年、势必将经历多轮监管变革的资产投资,需要一套全新的指标和风险评估,以确保其面向未来。
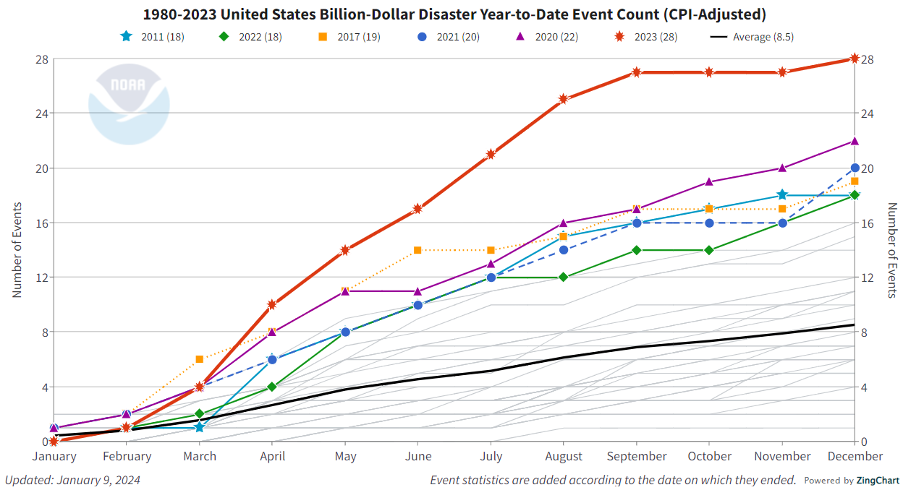
新的常态业务不仅着眼于未来。气候变化对私营部门的财务影响,正在日常运营中显现。保险损失创历史新高便是明证,其对底线的影响体现为资产减值、运营停工、供应链冲击以及保费上涨。这要求企业通过环境韧性的视角重新评估财务可行性,包括识别脆弱环节,并根据需要投资于替代方案。这可能涵盖保障供应安全、降低保险成本、降低碳足迹,或进入受监管市场。
报告监管加强,但运营繁文缛节减少
围绕企业可持续发展的监管格局正在迅速演变。《企业可持续发展报告指令》(CSRD)、《企业可持续发展尽职调查指令》(CSDDD)以及《碳边境调节机制》(CBAM)等立法,大幅收紧了报告要求,使环境绩效与财务绩效切实并重。尽管这些举措始于欧洲,但它们正在全球范围内扩展,英国、新加坡、澳大利亚和中国的相关进展便是例证。
与此同时,尽管报告监管日益加强,但针对可持续发展项目,减少官僚障碍或“繁文缛节”的趋势却十分明显。由业务主导的转型要求监管机构制定全面政策,以确保投资的可行性,涵盖从新建氢气管道的许可要求,到地质排放封存的长期责任条款,再到低碳燃料补贴的持续性保障。各国政府正认识到需要简化审批流程,并与企业在公私合作伙伴关系方面更好地协作,以妥善管理责任与风险分担,这是加快脱碳项目实施的必要转变。减少繁文缛节、加强协作,对于私营部门在不致延误的前提下同时实现环境目标与经济回报至关重要。
此外,随着监管机构日益关注通过欧盟碳移除认证框架(CRCF)和欧盟绿色声明指令等框架进行碳移除,企业即便在运营脱碳进展滞后的情况下,也获得了更清晰的路径以履行承诺。CRCF与欧盟绿色声明是同类框架中的首批,确立了负排放的法律地位,同时为企业如何就其在可持续发展目标方面的举措进行沟通提供了指引。这些框架为目标撤回的风险提供了一种替代方案,即便企业内部脱碳投资的成效慢于预期,也能确保持续推进。
值得欢迎的演变
企业可持续发展团队不再孤立运作,越来越多地负责将可持续发展融入运营与财务战略。这一转变改变了各组织对价值、竞争力和增长的认知。这一变化既影响吸引资本的投资类型,也影响这些投资的沟通基调。这是一种自然且值得欢迎的演变,可确保金融市场能够以大规模的私营部门资本,奖励那些具备可行性的项目,以实现规模化发展。随着转型投资回报成为可持续发展战略的重中之重,企业正确保其投资在带来切实财务成果的同时实现环境目标,最终加速转型——而这恰恰是我们最需要的时刻。




