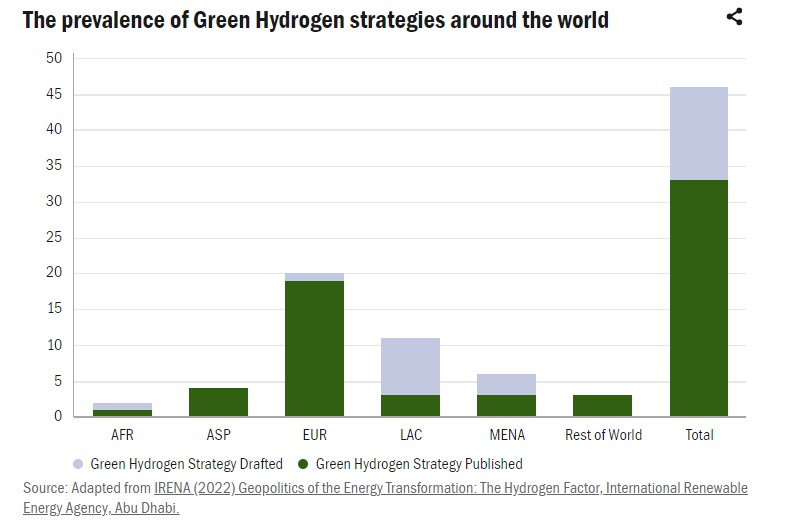
45个国家正在制定或已发布氢能战略,将绿色氢能作为工业脱碳的手段。
绿色氢能(GH2)生产成本高,阻碍了其在工业中的应用。
要推动绿色氢能(GH2)成为突破性技术,必须制定多方面的工业政策,因为当前世界仍深度依赖化石燃料技术。
全球南方的可再生能源潜力和土地资源优势显著,使可再生资源富余地区能够成为绿色工业化的所在地,形成重要竞争优势。
以绿色氢能(GH2)推动工业脱碳,如今已成为政策讨论中的重要议题。约45个国家正在制定或已发布氢能战略,各国之间也已达成多项协议,以开辟未来的氢能贸易路线。尽管付出了这些努力,我们距离GH2发挥重要能源来源作用的世界仍相去甚远,因为GH2需求有限,其基础设施也仅局限于工业区。此外,全球电解槽产能仅有数百兆瓦,远低于到2030年达到115吉瓦的目标——该目标旨在满足所有已发布和已宣布战略所提出的GH2需求;按照国际可再生能源机构(IRENA)《世界能源转型展望》的预测,这一产能也远低于2050年达到5太瓦的目标。
一方面,缺乏明确的GH2需求会阻碍投资;另一方面,政策制定者可能不愿支持一项成本效益和商业模式尚不明朗的技术。如果既没有明确的GH2需求,也没有公共政策支持,投资者可能会认为GH2项目风险过高。投资者、开发商、政策制定者和承购方之间的僵局必须得到化解,才能启动首批GH2项目,推动稳健的GH2产业发展,同时实现体面就业、环境清洁等社会经济目标。
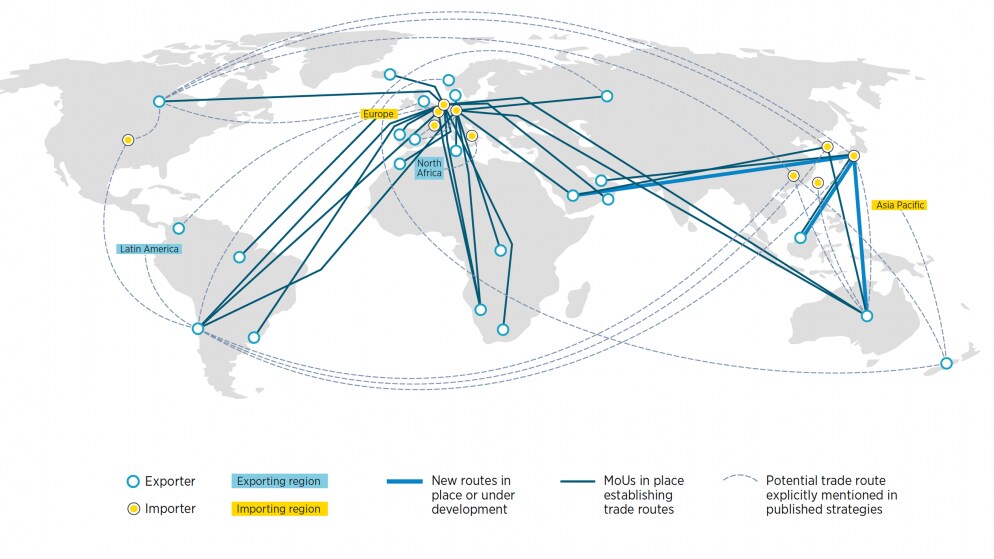
全球GH2出口路线的分布
除了当前需求不足,GH2生产成本高也阻碍了其在工业中的应用。例如,钢铁和化工行业虽是氢能的主要用户,但许多企业不愿转向GH2。在当前市场条件下,价格较高的绿色产品要与已站稳脚跟、价格较低的灰色产品竞争,这在利润率较低、资本密集型行业尤为明显。若缺少具有环保意识的消费者和适当的市场政策,绿色产品制造商将继续难以收回生产成本并保持竞争力。监管、知识中介、创新促进和公共采购等市场政策可推动GH2的应用,例如降低环保产品的价格并提高传统产品的成本。技术障碍以及碳泄漏风险也进一步加剧了GH2推广难题。
支持GH2的创新与工业政策
市场驱动因素仍不利于快速实现GH2转型。创新和工业政策可以通过一系列干预措施解决市场失灵问题,使GH2生产在一国结构转型的大背景下具备可行性。GH2是“绿色工业政策”方针的重要组成部分,该方针旨在实现社会目标,包括转向低碳制造和提高资源效率。
要推动GH2成为突破性技术,必须制定多方面的工业政策,因为当前世界仍深度依赖化石燃料技术。这类政策有助于弥合市场需求、可持续发展和气候要求与氢能技术发展之间的差距。
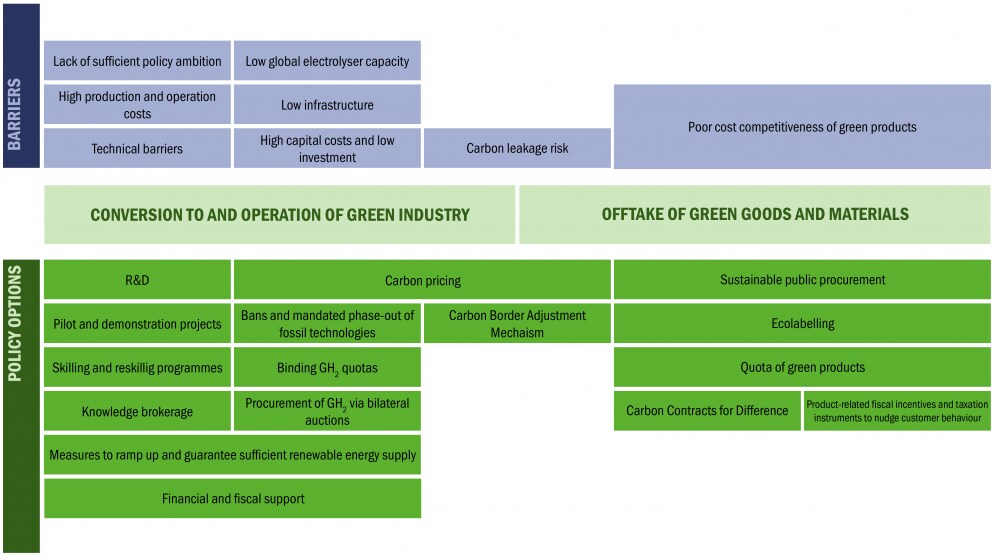
工业政策必须推动快速采用GH2技术和创新,并禁止或强制逐步淘汰化石燃料技术(如蒸汽甲烷重整技术、鼓风炉)。在符合气候目标的时间框架内将某些技术列入黑名单,可以为脱碳解决方案创造发展空间。也可以通过制定脱碳技术白名单达到类似效果。在工业领域实施具有约束力的GH2配额,可以形成稳定需求,从而降低承购风险。此外,还可采取措施,确保GH2生产不会间接延长化石燃料电厂的寿命。至关重要的是,还必须采取措施扩大并保障可再生电力的充足供应,避免GH2生产与其他绿色电气化行业争夺资源。为关键研究活动、试点和示范项目提供公共研发资金,有助于消除顾虑、检验可行性,并通过实践促进学习。扩大GH2技术的应用,需要建立技能培训和再培训计划。这些措施将培育新一代氢能技术专家,并推动相关学术教育项目的发展,例如氢能工程。
其次,必须提供资金,支持突破性GH2技术的应用。绿色项目的融资机制格局正在迅速演变,可包括项目开发各阶段的赠款和贷款,从可行性研究到投产;通过降低企业投资碳中和流程时的纳税义务来促进减排的税收返还;碳差价合约,可提高价格稳定性、弥合GH2与化石燃料的价格差距,并补充排放交易体系(ETS)的收入;GH2双边拍卖,可调节供需平衡。还需要通过融资机制将气候变化相关的外部性纳入成本。这可能意味着更严格地运用排放交易体系(ETS)或碳定价,并取消祖父条款;与此同时,对碳定价或ETS的其他行业豁免可确保能源密集型行业不会逃避气候责任。
第三,如上所述,工业政策必须确保GH2需求充足且稳定。为实现这一目标,可采用多种政策工具,包括可持续公共采购,作为绿色产品和材料需求的初始稳定驱动力;以及对绿色材料实行配额,为目前尚不存在的绿色材料市场奠定基础。大型基础材料消费方(如汽车制造商)必须证明其采购量达到预先设定的绿色材料最低标准。这一工具需要与生态标签配合使用,以向消费者传达产品符合环境标准的信息,并引导他们购买环境影响较小的产品。另一种有望改变消费者行为、增加GH2需求的工具,是与产品相关的税收措施,例如差别税率和资本投资税收抵免。
第四,国家和国际政策协调不可或缺。支持GH2的工业政策必须考虑脱碳战略,确保政策因地制宜、适应国家和地方条件,向利益相关方明确传达即将发生的变化,并充分考虑更广泛的影响。各国必须就法规和标准达成一致,以促进氢能贸易并确定其最低质量标准。为保护本地产业免受碳泄漏风险,并对进口商品征收同等碳价,可考虑征收以碳排放为依据的进口税,例如拟议中的欧盟碳边境调节机制。
全球南方的机遇
拥有丰富低成本氢能潜力的“全球南方”国家正在发展以出口为导向的氢能产业。这需要支持建设适当的基础设施,以生产和出口氢能。例如,智利已举行拍卖,以支持首批388兆瓦GH2项目的部署。哥伦比亚的GH2战略包括支持氢能运输能力建设以满足预期国际需求,并支持企业的出口目标,同时推动该国成为加勒比地区潜在物流枢纽。
如果规划得当,GH2可以推动生产、贸易和能源安全格局发生地缘政治转变,使全球南方受益。正如本系列GH2专题的主篇文章所述,全球南方国家有望受益于GH2转型带来的工业化新路径,从而创造新的就业机会并增加福利。制造业转移最适合铝、氨、铁、航空燃油和甲醇等工业商品。推动这一现象的因素有三项2: (i) 工业集群迁址的意愿;(ii) 与运输能源相比,运输成品或半成品的成本;以及 (iii) 能源成本。
在可再生能源丰富的国家建设新的生产设施,并不一定意味着其他地方的工厂会关闭。相反,能源转型为许多行业带来了增长空间。国际航运需要更多氨作为燃料,而随着人口预计增长以及能源行业对新基础设施的需求增加,钢铁需求也将上升。
运输绿色商品的成本将低于运输GH2。能源密集型行业可以在低成本可再生能源富余的国家建设新设施,出口半成品(如直接还原铁)或成品(如汽车);能源成本可能是其决策的关键因素。
全球南方的可再生能源潜力和土地资源优势显著,使可再生资源富余地区能够成为绿色工业化的所在地,形成重要竞争优势。尽管全球可再生能源成本不断下降,各国和各地区之间仍存在显著的成本差异。因此,能源行业政策应降低可再生能源开发商可能面临的政治、监管和财务风险,这对于推动本地能源行业脱碳并吸引绿色工业化至关重要。
支持GH2供需的工业政策仍处于起步阶段,且大多借鉴了过去用于推动可再生能源应用的政策。不过,两种情况存在差异,相关政策也需在实践中不断调整。即便如此,这不应阻止任何国家建立GH2产业并分享经验。




