
与银行、保险公司和养老基金相比,欧洲投资基金对气候敏感型经济行业的敞口更大。
然而,针对投资基金开展的气候相关财务风险评估却寥寥无几。
我们考察了逾23,000只欧盟投资基金的投资组合,并揭示了绿色基金在长期中的若干相对优势。
实现碳中和成本极其高昂。仅在欧盟,据估计到2050年实现零排放将耗资每年3000亿美元,且在可预见的未来将持续如此。纳税人将在其中发挥作用,但其中很大一部分资金(近三分之二)将需要来自私人投资。
那么,投资基金在推动地球实现碳中和方面究竟发挥何种作用?毕竟,全球基金管理的资产总额超过60万亿美元,其中约三分之一来自欧洲。事实上,许多基金管理人正在竭力回应投资者日益增长的需求,即在投资组合选择中体现环境及其他可持续性风险与挑战。欧洲ESG投资基金的资产规模近来迅猛增长,目前已达超过1.7万亿美元。
坏消息是,考虑到需要转变的规模,这些努力只是杯水车薪。好消息是,仍有大量提升空间——对环境可持续性领域的新基金投资不仅有助于应对气候变化,还将使个人投资者以及整个金融体系受益,因为正如对欧盟基金行业的网络分析所示。
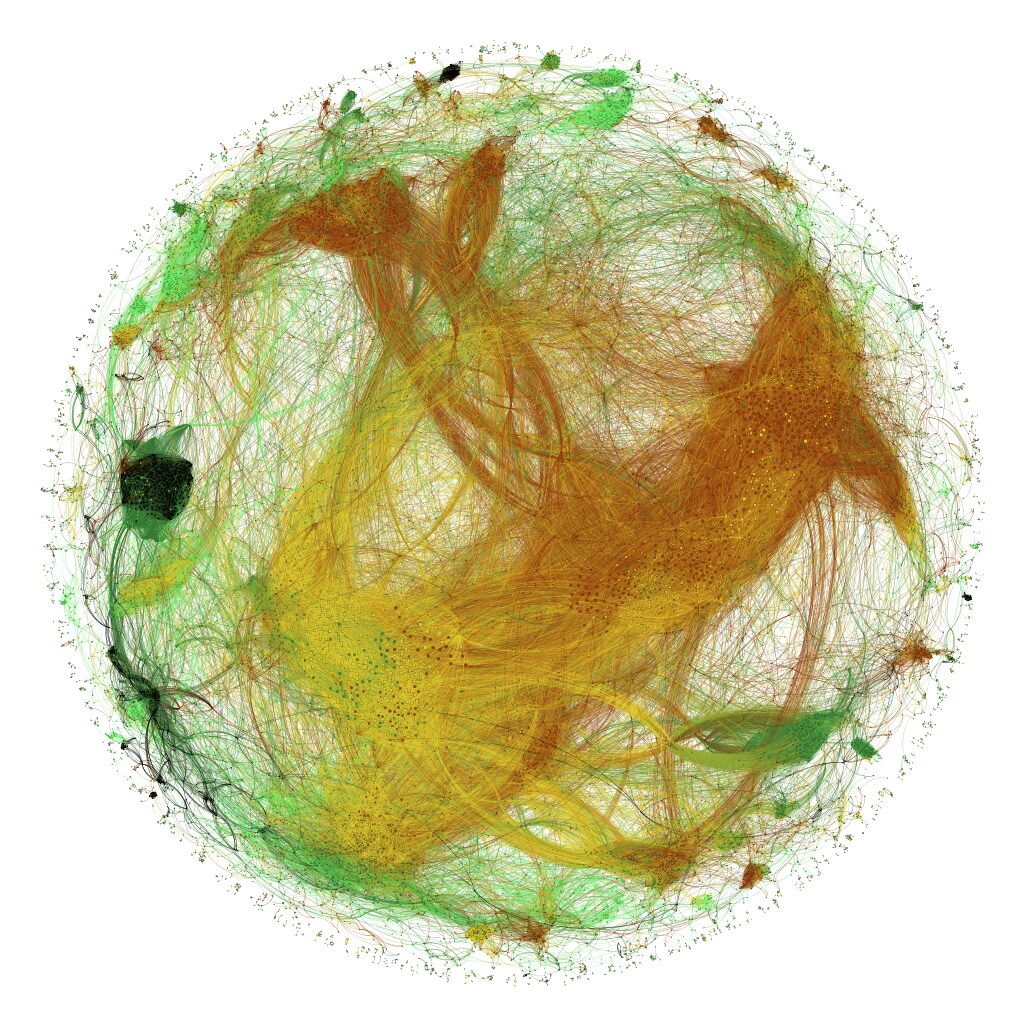
我们考察了逾23,000只欧盟投资基金的投资组合,其中包括对21,000家企业的股权和债券投资。我们还核查了这些企业的温室气体排放情况。研究结果意义深远:
1. 基金需要进一步推进绿色转型
总体而言,基金投资组合仍然对绿色企业配置不足,对棕色企业配置过多。绿色企业在投资组合持仓中的平均占比仅为11%,而棕色企业的敞口占比则约为53%。污染最严重的基金,因而也是投资组合碳足迹改善空间最大的基金,同时也是规模最大的基金。
2. 绿色基金的韧性使投资者受益
与其他基金相比,绿色基金的投资组合更为分散。换言之,绿色基金投资组合的“羊群效应”弱于棕色基金投资组合,后者彼此之间的相似度要高得多。因此,气候相关的金融冲击将以协同方式对棕色基金产生不成比例的影响。我们的分析表明,在此类情景下,棕色基金投资者的损失可能是绿色基金投资者的两至三倍。
3. 绿色基金带来更低的系统性金融风险
由于棕色基金的投资组合更为相似,与绿色基金相比,它们之间的关联性更强。因此,棕色基金的系统性影响更大:与绿色基金相比,它们对全系统总损失的贡献更大。
以上是投资者审视其投资组合并考虑绿色基金长期益处的三个紧迫理由。政府可以支持这一再平衡,欧盟通过《欧洲绿色协议》正是这样做的。
投资者不仅需要从纯粹的财务表现角度评估投资基金,还需考量其对气候相关风险的脆弱性。若要使怀有善意的投资者能够为地球做出正确决策,就必须提高ESG基金策略的透明度,更详细地披露基金对气候敏感行业的敞口,并提高下游企业排放相关信息披露的质量。




