在多个亚洲国家,95%的中小微企业缺乏任何应对冲击的金融保障。
发展中国家的个人和经济体同样在经济上暴露于气候灾害之下,迫使它们依赖举债。
在遭受冲击的经济体中,举债几乎不可避免,但可以通过设计债务条款来促进复苏,而不是加重负担。
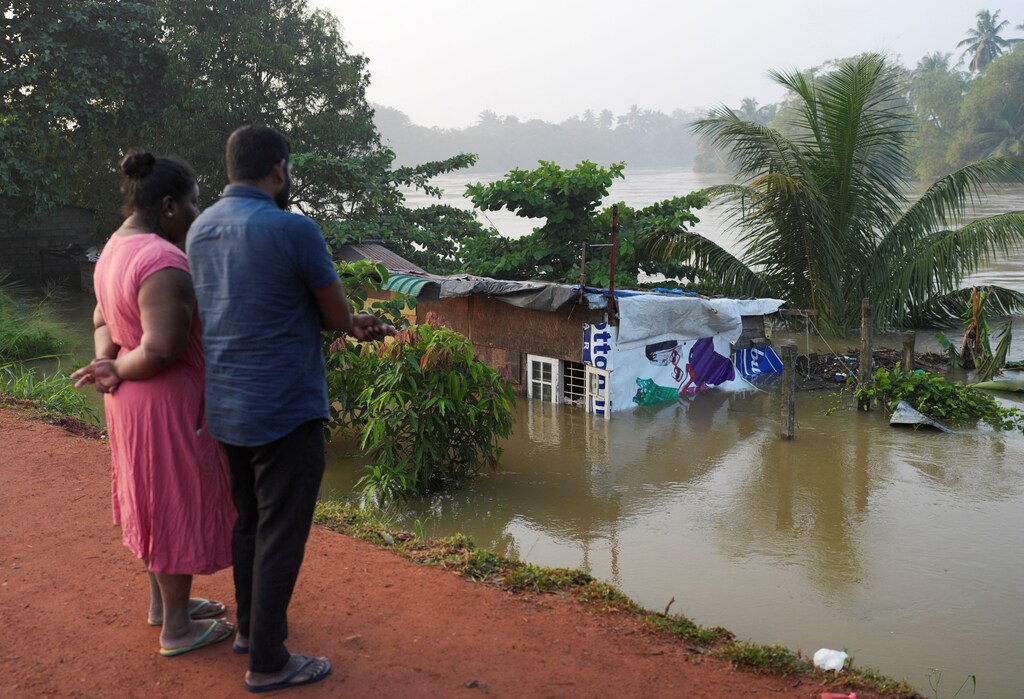
11月下旬,风暴“Ditwah”(迪特瓦)带来的暴雨淹没了斯里兰卡近五分之一的国土,并损毁了数十万套住房,尤其影响了最脆弱的群体。该国预计损失至少为60亿至70亿美元,而此前其财政状况已十分脆弱,且其与国际货币基金组织达成的援助计划几乎没有容错空间。
斯里兰卡的情况是极端个案,但并非孤例。在全球范围内,尤其是亚洲各地,洪水和山体滑坡席卷了印度尼西亚、越南、泰国、菲律宾、巴基斯坦和马来西亚,造成三千多人死亡,扰乱了供应链,并威胁到数百万人的生计,其中许多人本已处境艰难。
这些灾害已不再是罕见的冲击,而是在一个承压的全球经济中反复出现的事件,并且会抵消来之不易的发展成果。它们正在引发一场多层次的危机,而这场危机的另一面便是债务:不仅是政府的债务,也包括企业和家庭的债务。
如果我们继续将债务视为长期存在的主权财政问题,复苏将陷入停滞,脆弱性也将加深。灾害融资应被重新界定为全经济范围的挑战,因为气候冲击会引发相互关联的多层债务:公共债务、企业与市场债务以及家庭债务。
每一层债务各不相同,但其中一层的压力会波及其他层面:政府借贷影响宏观经济稳定和市场信心;企业债务加重就业和政府收入的压力;家庭债务则加剧贫困和社会脆弱性。孤立地处理这些层面将无法奏效。如果我们希望大幅降低复苏的总成本并保障人类发展,就需要量身定制、能够认识到这些层面之间关联的工具。
公共债务:在悬崖边按下暂停键
洪水来袭时,预算会从两端同时失血:救济、恢复和重建的支出激增,而财政收入却骤然下滑。若缺乏量身定制的工具,各国要么以高昂利率借款,要么挪用本应用于卫生和教育等基本服务的资金。斯里兰卡向国际货币基金组织申请紧急融资,凸显了这一困境:如何在不陷入更深债务的情况下,重建数千公里的道路、学校和诊所?
《塞维利亚发展融资承诺》中达成的一项解决方案,是实施气候韧性债务条款——即“暂停条款”——在灾害发生时自动推迟还款。2024年飓风“贝丽尔”过后,格林纳达和圣文森特触发了此类条款,从而释放资金用于紧急复苏,无需进行繁琐的再谈判。这些工具在净现值上是中性的,意味着它们不会增加长期成本,而且评级机构对其接受度也日益提高。若与国家或有债券及巨灾工具相结合(后者可在冲击后延长期限或提供赔付),它们便能在洪水等灾害来袭时创造喘息空间。
原则很简单:不要让复苏依赖于按旧条件发放的新贷款。相反,应将气候触发机制嵌入债务本身,使预算能够在灾害来临时自我调整。
企业债务:流动性就是生存
洪水不仅冲走房屋,还会毁掉库存、现金流和信贷额度。中小型企业是地方经济的支柱,却常常面临艰难抉择:要么借取高息应急贷款,要么关门停业。在亚洲,仅约5%的自然灾害损失获得了保险覆盖。近期一项联合国开发计划署与忠利集团的研究发现,在多个亚洲国家,95%的中小微企业缺乏任何应对冲击的金融保障。
一种经过检验的解决方案是参数型保险,它以降雨量或河流水位为触发条件,在数日内即可赔付,无需进行漫长的损失评估。再配以优惠再保险以保持保费可负担,企业便拥有了生命线。SEADRIF等区域风险共担机制展示了如何扩大这些解决方案的规模并管理基差风险。再辅以有公共担保支持的复苏信贷——即由公共担保使银行能够提供利率更低、设有宽限期的贷款——便能保障商店继续营业、就业稳定、供应链持续运转。
洪水不应迫使一个有偿付能力的店主陷入破产。基于触发条件的赔付和复苏信贷,每次都能胜过掠夺性贷款。
家庭债务:脆弱性的尖锐一面
最贫困的家庭在灾难来临前往往已因购买食物、支付学费或医疗费用而负债。正如联合国开发计划署与牛津大学2023年《多维脆弱性指数》(MVI)分析所揭示的,即便在此次灾害发生之前,斯里兰卡近半数家庭的适应能力已十分有限或几乎没有,而家庭债务正是其中最主要的成因之一。当房屋倒塌、工资消失时,家庭会以高昂利率借入更多债务,或被迫采取绝望的应对措施:让孩子辍学、减少饮食的质量和数量、提前为女儿安排婚事、变卖仅有的少量财产。
解决方案是存在的。冲击响应型社会保护——包括以工代赈计划、费用减免和定向补助金——能够为生计提供收入,保障学生继续就学,并防止不可逆转的倒退。针对小额信贷借款人的债务延期偿还,以及灾区的公用事业费用暂停收取,可以在危机恶化之前遏制这一螺旋式下滑。
经过精心设计的债务互换可以减轻遭受灾害国家的债务负担,并释放公共资源。这些资源即便有限,也可用于直接的家庭救济以及贷款重组。当局可将节省下来的债务偿付资金用于具有气候韧性的投资,从而降低未来的借贷需求。
一份新的团结契约
气候灾害正在重塑脆弱性的经济逻辑。这些灾害既是人道主义危机,又将财政、市场和家庭的冲击集于一身。旧有的应对模式——即为政府提供紧急贷款、为家庭提供救济或慈善援助——已无法跟上当今灾难的规模和频率。
我们需要的是灾害智能型债务融资:在主权债务中设置暂停条款,为企业提供共担风险和参数型保险,并为家庭提供冲击响应型安全网。这些工具并不能消除债务,但能使债务更易于管理,并促成更快、更公平的复苏。
不妨设想另一种情形。如果斯里兰卡以6%的利率融资20亿美元用于紧急修复,每年的债务偿付额将为1.2亿美元。这笔资金本可用于重建学校或为小企业提供信贷。在最需要流动性的时候,为期12个月的“暂停条款”可以保障这份流动性。将这一逻辑推广到数十个易受气候影响的经济体,您便会明白为何这一做法是合理的。
洪水还将加剧。除非我们改变规则,否则债务也将随之增加。让各国、企业和家庭都有公平的机会重建,并有公平的机会迎接未来。




