
要实现气候目标,工业脱碳至关重要。
实现这一目标的技术已经具备,但采用这些技术需要企业对新资产和流程进行大量投资。
必须为翻新和现代化改造提供债务资本,且融资成本不能令贷款方却步,也不能降低企业的股本回报率。
2015年《巴黎协定》指出,将全球平均气温升幅控制在工业化前水平以上2°C以内,可显著减轻气候变化的影响。要实现这一目标,工业脱碳至关重要。工业直接生产过程占全球温室气体排放量的5.2%,而工业能源使用约占24.2%。随着工业化迅速推进,以及排放密集型流程的使用,这一比例还将进一步上升,尤其是在发展中国家。
工业减排的方式有很多。例如,一些先进工业技术可以通过“碳捕集净化”吸收二氧化碳。工业企业可以在生产和供应链中引入循环经济原则,并使用可持续的替代燃料。有估算显示,替换重工业中的现有资产或流程,可使碳排放减少10–20%,且不会对财务回报造成重大不利影响。
然而,由于缺乏合适的融资,企业目前很难采用低碳和高能效技术。建设新项目设施和购买专用设备成本高昂,化工、钢铁和水泥等重工业尤其如此。企业通常不会计划频繁更换这类资产,升级或更换它们都需要大量投资。设备停用后也可能难以回收利用。
要改变资产和系统,项目所有者需要看到财务收益。目前,经过市场检验的工业碳排放定价机制寥寥无几,这意味着企业缺乏动力去关闭碳排放较高的旧有生产厂、机械设备和流程,或将其替换为资本密集型的低碳技术。
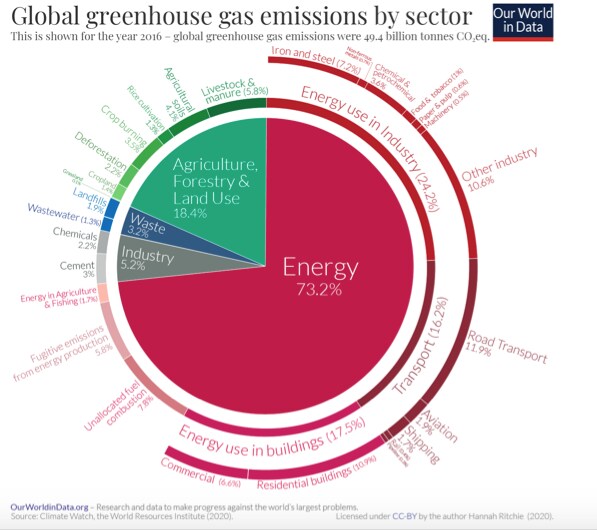
债务融资方,尤其是银行,并不认为高能效工业设备是有吸引力的贷款项目。新设备能效方面缺乏可信的历史数据,人们也担心设备无法带来足够的财务节省。新设备一旦并入项目设施,贷款方也难以将该资产分离并单独隔离,以便将其作为贷款抵押品。如果借款人违约,债务融资方可能会留下难以在二级市场变现的闲置资产。
很多希望采用新技术减排的企业面临霍布森式选择:要么增发股权,要么从资本市场融资举债。前者会在短期内降低股本回报率。后者也缺乏效率,因为债务提供方会要求更高的票面利率和严格的契约条款,以确保资金用于预定用途。
如果我们希望工业实现脱碳,就需要以不会令贷款方却步、也不会降低企业股本回报率的成本提供债务资本。这可以通过公共资金支持的无担保次级债务融资来实现。就资产求偿顺序而言,这类债务的受偿顺位低于其他债务。
这将使债务融资方更放心。为进一步增强债权人的意愿,次级债务可以采用实物支付票据的形式,在新技术实现财务收益之前,暂缓定期偿还本金和利息。次级债务的期限也可以长于现有债务,从而为现有债务融资方提供额外保障。
这将帮助借款人改善信用状况,使现有债务融资方不再坚持对其债务施加严格的契约条款。此外,企业无需通过增发股权筹资,因此新债务不会影响现有资本提供方的回报。企业可以以相对较低的成本调动更多资源,同时不稀释现有股东的股权。最后,在还款期内,借款人有资格就已支付的次级债务利息申请税收抵扣。
这类次级债务融资的公共资金来源可以是多边开发银行提供的信贷额度、国际融资机制(如绿色气候基金)、公共金融机构、政府,或借款人向上述机构之一发行的绿色债券。
可以确定能够大幅减少碳排放并带来财务收益的标准化工厂、设备和流程,而不是在各工业领域支持多种不同技术。首先确定标准化技术,有助于降低研究和评估新技术环境效益与财务收益的成本。
在格拉斯哥举行的COP26峰会上,多个国家承诺到本世纪中叶实现碳净零排放。工业领域加大低碳设备的采用力度,将在快速推进脱碳进程中发挥重要作用。




