欧盟委员会首个《综合提案》可持续发展规则方案旨在简化欧盟报告义务。
主要变化包括缩小受影响企业范围、推迟报告期限以及减少数据点。
这些变化旨在增强欧洲的竞争地位,但调整可持续发展报告义务也可能适得其反。
2025年2月,欧盟委员会提出了首个《综合提案》可持续发展规则方案,旨在简化并减少欧盟的可持续发展报告要求。尽管这些变化意在减轻行政负担,却引发了人们对监管不确定性以及可持续发展工作可能受挫的担忧。
背景
作为《欧洲绿色协议》的一部分,该协议以2050年实现气候中和以及建设更可持续的循环经济为目标,欧盟委员会推出了三项指令和法规:
⦁ 《企业可持续发展报告指令》(CSRD):CSRD要求企业报告其环境、社会和治理绩效。
⦁ 《欧盟分类法条例》(EU Tax-VO):欧盟可持续活动分类法是一套分类体系,旨在明确哪些经济活动在环境层面具有可持续性。
⦁ 《企业可持续发展尽职调查指令》(CSDDD):该指令旨在促进企业在运营和全球价值链中采取可持续且负责任的行为。
因此,欧盟的主要意图是提供清晰、一致的框架,为可持续行动创造公平竞争环境,并应对气候及社会相关影响。
《综合提案》方案:主要变化
《综合提案》方案简化了可持续发展尽职调查、欧盟分类法、碳边境调整和投资计划。据欧盟委员会称,这将有助于以具有成本效益的方式实施可持续发展规则,使总体行政负担降低约25%,中小企业(SMEs)的行政负担降低约35%。
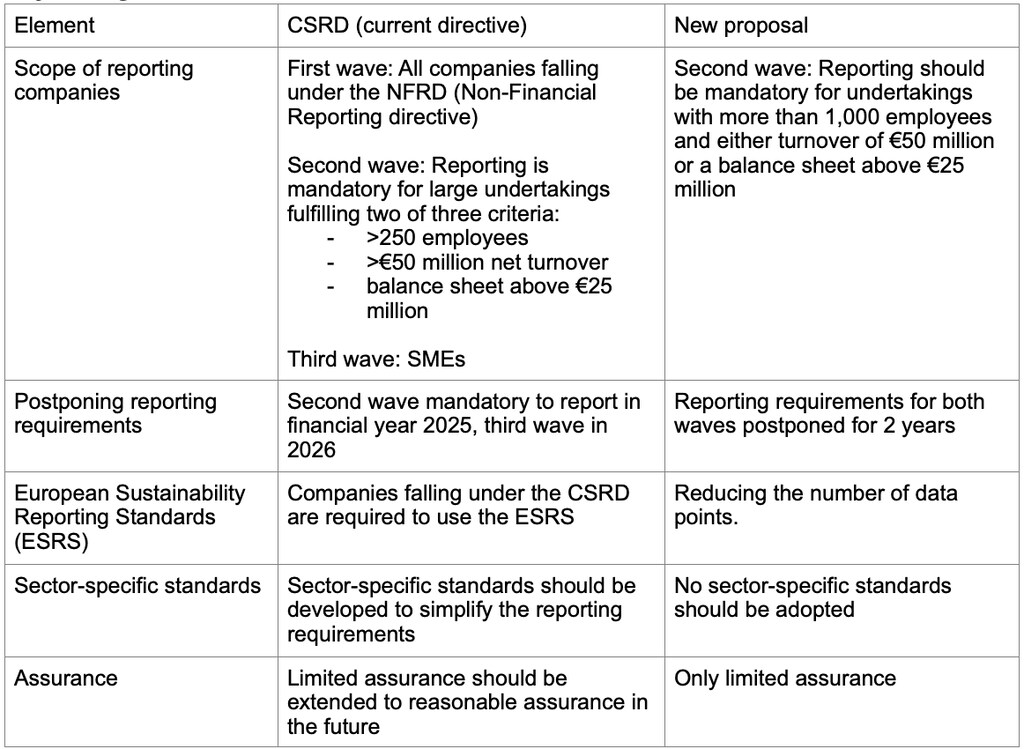
《企业可持续发展报告指令》的主要变化
《欧盟分类法条例》的主要变化

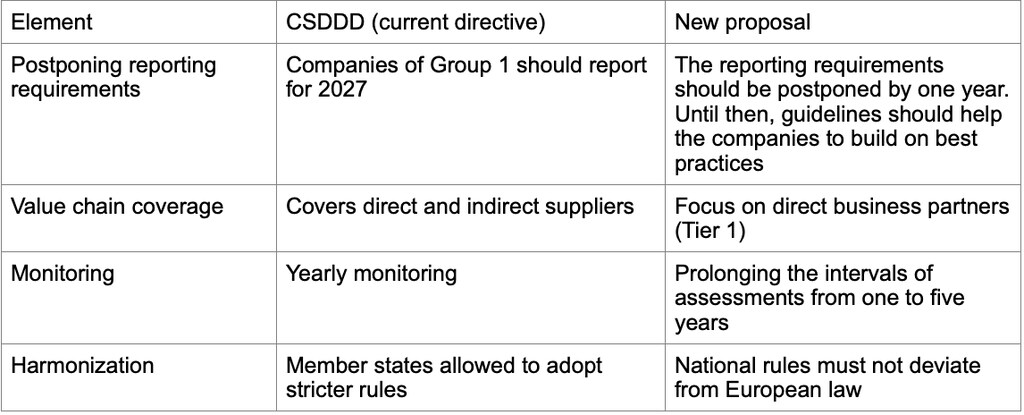
CSDDD的主要变化
《综合提案》会带来哪些影响?
尽管《综合提案》对最初的报告义务作出了重大调整,但若干关键要素仍予以保留,例如双重重要性原则、CSDDD规定的尽职调查义务以及报告要求的核心主题。
然而,《综合提案》仍有待欧洲议会和理事会批准,因此引发了多方面担忧。许多可持续发展专业人士、政界人士和民间社会组织强调,监管清晰度至关重要。义务的变化可能导致可持续发展报告不一致、监管不确定性以及可持续发展投资延迟。首批市场反应表明,缺乏明确框架实际上会导致官僚程序增多、削弱企业竞争力,因为日本等世界其他地区日本和中国正转向更严格的可持续发展法规。
学术研究,例如这篇关于电力行业的研究论文和这篇关于银行放松监管的研究论文证实了这些对拟议放松监管措施的反应,并揭示了政策转变可能产生的影响。科学研究表明,以提高经济效率为目的的放松监管可以加速创新,但也可能导致权力更加集中、消费者价格上涨,并损害可持续发展工作。
这些发现表明,尽管《综合提案》旨在减轻行政负担,也可能带来意料之外的后果,例如透明度下降和潜在的市场低效。平衡竞争力与可持续发展目标仍是一项复杂挑战,需要审慎权衡短期经济收益与长期环境和社会影响。
接下来会怎样?
在提案等待批准之际,仍有可能发生变化。重新协商CSRD、CSDDD和欧盟分类法会扰乱欧盟各地的立法进程并耗费资源,但进程尚未结束,个体的声音比以往任何时候都更加重要。我们必须认识到,放松监管并不意味着降低可持续发展的优先级。相反,客户、供应商和投资者不会等待法规来决定自己的行动,他们很可能会继续推进各自的可持续发展举措。尽管法律规定的可持续发展专业人士职责正在减弱,市场动态预计仍将继续推动整个价值链的可持续发展工作。
积极采用成熟国际标准并顺应可持续发展市场趋势的企业,将脱颖而出成为行业领军者,获得竞争优势、赢得商业合作和消费者信任。




