可再生能源发电和电池成本的大幅下降意味着,世界现在可以规划以远比十年前看似可能的速度、以更低的经济成本推进发电行业脱碳。通过绿色电气化,我们可以在经济的许多其他领域实现零碳排放,例如大部分制造业、住宅供暖和公路运输。
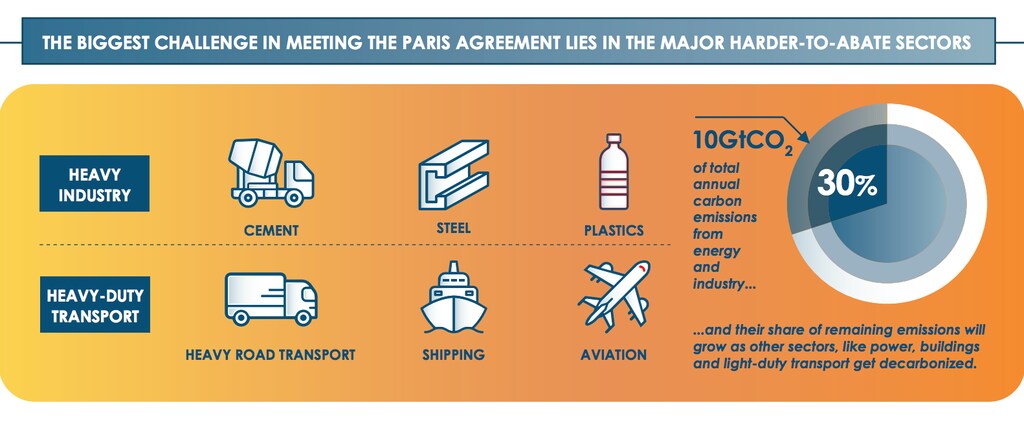
但这就带来了一个挑战:如何推动所谓“难以减排”行业的脱碳。在这些行业中,直接电气化在某些情况下要么不可能实现,要么更加困难,或成本显著更高。这些行业包括钢铁、水泥、化工和铝等重工业领域,以及航运、航空和长途公路运输等长距离运输领域。
这些行业合计约占全部排放量的30%,但随着我们推动电力及其他众多行业脱碳,这一比例将会上升。要实现遏制有害气候变化所需的零碳经济,我们必须制定战略,消除这些较难减排行业的排放。
应对零碳挑战的出路
令人鼓舞的是,能源转型委员会(ETC)在其近期发布的报告《可能的使命》中提出的观点:在这些行业中实现零排放在技术上无疑是可行的,无需依赖全新的、目前尚不为人知的技术,而且对全球增长和生活水平的影响极小。
钢铁生产可以实现零碳排放,方法包括以氢气取代焦煤作为还原剂,或在高炉作业中应用碳捕集与封存/利用(CCS/U)技术。化工排放可以通过大幅提高塑料回收率、以现有塑料或生物质作为新生产的原料、通过裂解炉电气化、碳捕集与封存或新型电化学工艺而得以减少并最终消除。
电池驱动的电气化和氢能将成为短途航运和航空的重要技术;长途航空可以使用生物燃料或合成燃料提供动力,这些燃料在化学成分上与传统航空煤油几乎完全等同;长途船舶的船用发动机则可以燃烧氨(由电解水产生的绿氢制成)或生物燃料。
在卡车运输领域,改用电动发动机(短途采用电池驱动,长途采用氢燃料电池)几乎肯定能以零成本或负成本实现脱碳,这得益于电动发动机相较于内燃机固有的效率优势。但在其他一些较难减排的行业,零碳解决方案可能会增加一定成本。例如在水泥行业,几乎肯定需要应用CCS/U技术来捕集化学反应产生的工艺排放,而在工艺中增加这一步骤必然会增加成本。
这些行业销售的中间产品(而非终端消费者产品)的成本影响可能十分显著。生产零碳钢材可能使每吨钢材的成本增加20%至25%。但除一个行业外,所有行业对消费者价格,进而对消费者生活水平的影响都微乎其微。由绿色钢材制成的汽车,或以零碳方式运输的一条牛仔裤,其成本仅比原来的高碳产品高出不到1%。
唯一的例外是航空业。能源效率的提升可能使零碳航班在2050年的价格与当前水平持平或更低,但即便如此,其价格仍将明显高于若继续使用传统航空煤油时可能达到的水平。
潜在障碍
因此,世界可以有信心在本世纪中叶之前以零碳经济为目标,因为这在技术上是可行的,在经济上也是可负担的。
但按照当前趋势,我们将远远无法实现这一目标;若没有有力的公共政策、重大的新投资和强有力的行业领导力,我们将无法实现这一目标。
我们所需的技术已为人所知,但其中一些在商业应用和大规模部署之前仍需大量进一步研发,而我们剩余的时间已经不多:鉴于许多工业资本资产的使用寿命较长,必须在2020年代对新技术进行大规模新投资,才能在2050年前实现充分脱碳。
还必须克服供需互动方面的问题,才能释放关键投入品的大规模生产并实现由此带来的成本下降。航空公司只有确信大规模供应很快就会到位,才会承诺大规模使用生物燃料或合成燃料;而生物燃料或合成燃料生产商则需要确信大规模需求将会到来,才会进行大额投资。
几乎所有这些行业都需要碳价或能实现同等效果的监管措施,但如果仅在一个国家实施,位于该国的生产商将相对于其国际竞争对手处于不利地位。因此,朝着足够高的碳价迈进的进展一直过于缓慢。
大型客户可以在创造绿色产品和服务需求方面发挥重要作用。如果汽车制造商承诺使用低碳乃至最终零碳的钢材生产汽车,或大型零售商承诺仅使用减排成效显著的航运公司提供货运服务,他们就能为变革提供强大动力,并有可能获得客户品牌优势。但尽管此类举措正在兴起,大多数仍处于早期规划阶段。
必须迅速加快进展,超越对可行性的分析,转向采取加速实现目标的行动。为此,ETC与世界经济论坛正在推出“可能使命平台”,该平台由七个行业倡议组成(涵盖卡车运输、航运、航空、钢铁、铝业、化工和水泥),每个倡议都汇聚了来自各自价值链的领先企业高管团队,致力于加快实现净零排放的进程。
该项目将为每个行业确定路线图,明确需要在何时完成哪些工作,以使本世纪中叶实现零碳成为可能。项目将识别可推动各特定行业快速转型的最有力杠杆,无论是公共还是私人层面的;并将与企业、行业组织和政府深入合作,推动并促成各方作出行动承诺,同时借鉴一些领先企业目前已作出的重大减排承诺。
如果在未来几年采取足够有力的行动,并在未来三十年持续推进,到2050年便可实现零碳经济。




