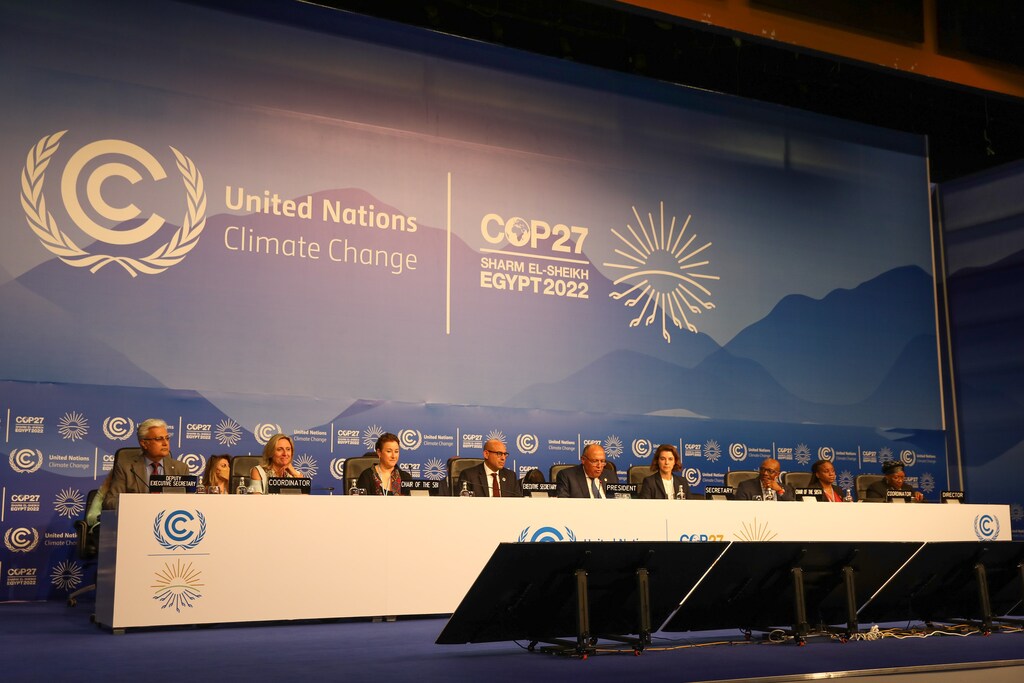
COP27聚焦于落实关键金融承诺。
能源安全、数据完善以及自愿碳市场,都将推动COP27讨论的金融战略付诸行动。
投资者和金融机构需要在复杂的能源转型和不断变化的世界中寻找机遇、驾驭风险。
COP27的氛围较为低迷。乌克兰战争、能源危机、通胀猖獗、夏季干旱,以及项目资本成本大幅上升,都影响了投资者和企业领导者的预期。其背后是人们对将全球变暖限制在1.5摄氏度以内这一目标面临风险的担忧。
去年,在COP26上,金融成为焦点,马克·卡尼宣布成立一个联盟,450家银行、投资者及其他金融机构承诺实现净零排放。今年的重点更多在于落实,并宣布了印度尼西亚计划等几项新倡议。我看到三个金融主题逐渐显现:
1. 借助能源安全推动绿色政策
投资者和企业试图厘清乌克兰战争和能源危机对绿色议程及投资机遇意味着什么。美国《通胀削减法案》(IRA)似乎很可能大力推动向更清洁能源转型。我们知道,该法案涉及3740亿美元,但我怀疑,市场共识可能仍低估了其整体潜在影响。
涉及的资金规模要大得多。据Kaya Advisory称,所有相关计划中的税收措施及配套贷款激励总额接近1万亿美元,以支持能源安全并加快可再生能源部署。此外,激励措施的安排明确了未来10年。美国正迅速成为开发可再生能源技术最具吸引力的地点之一。我接触到的可再生能源企业几乎都在重写其中期计划——包括打造更具韧性的供应链——以把握机遇。私募股权机构和银行正开始大举转向投资机遇。
各国会在能源安全、能源可负担性和环境考量之间作出不同权衡,但对能源安全的重视正加快欧洲、日本和澳大利亚向可再生能源冲刺。(我们看到,欧盟本十年的目标雄心提高了五倍,尽管欧洲最初对美国IRA持抵触态度。)然而,许多投资者预计全球化将倒退、地缘政治风险将持续,且欧洲资产负债表将承压,美国因此胜出。欧洲在投资者的优先考虑清单上已排得很靠后。
不过,向清洁能源冲刺并非毫无阻碍。一位风电行业资深人士告诉我,他预计今年欧洲达成的交易将少于去年,因为企业在为预期项目是否出价过高上讨价还价,同时难以获得有吸引力的融资。这对欧洲极为不利。已有一些初步迹象表明,欧盟正考虑利用战略预算弥合这些缺口,否则项目可能会搁浅。
能源安全促使人们大幅重新评估转型期间持续投资化石燃料的必要性。一位首席执行官说:“因能源安全而退一步,却又前进两步。”气候行动人士批评仍在为化石燃料提供融资的银行和投资者;但较少有人谈及,政府往往最先向银行施压,要求其继续提供资金,甚至由政府自己提供担保和资金。
2. 我们需要更好的衡量指标
快速脱碳需要全面变革,推动产业和流程转型。我们是否拥有合适的衡量指标,能够保护投资组合免受转型风险影响、顺应不断变化的机遇并满足监管要求?
许多投资者和金融人士担心,现有的初步衡量方法和框架难以跟上必要变革的步伐,也无法充分利用所有新数据。
例如,人们终于意识到,金融业需要为减排提供融资,而不是仅仅设定粗略、自上而下的名义目标,要求融资排放量下降;这种做法可能间接导致贷款或投资转入灰色地带。对许多人而言,“减少现实世界中的排放,而非纸面投资组合中的排放”是行动准则。但许多早期风险指标可能会引发错误行为。例如,欧盟绿色资产比率将贷款划分为绿色或非绿色,却忽视了转型的复杂性,可能无意中阻碍所需类型的融资。
另一项挑战是制定一套能够更好地识别风险、展示转型进展并防范漂绿行为的指标。许多人质疑,联合国审查自愿净零承诺的高级别报告是否过于严苛,以至于可能产生意外后果,阻碍企业公开承诺提高气候目标的力度。
讨论中,大家热烈交流哪些做法可能奏效。投资者探讨了哪些气候相关指标既能支持转型,又符合企业所在地区的监管框架。在能源仍有80%来自化石燃料的世界里,帮助传统排放企业转型其运营和供应链至关重要。因此,聚焦“卡其色金融”,也就是让灰色领域变绿,十分关键。沿着这一思路,CPP Investments的理查德·曼利提出将企业排放分为三类:目前在技术和经济上都可行减排的排放;技术上可行但经济上尚不可行的排放;以及无法减排的排放。
3. 自愿碳市场或将蓬勃发展
在COP27上,我还感受到一种令人欣慰的紧迫感:必须建立稳健、可交易且可承保的碳信用机制,从而创造可靠的收入来源,并将其重新投入减缓和适应行动。一个正当、可信且高效的碳抵消市场,将有力推动更多资金流向减排或防止排放的项目。
讨论的一个重点是如何克服当今自愿碳市场的局限,推动市场扩大。据Ecosystem Marketplace称,2021年交易的碳信用价值达20亿美元,几乎是前一年的四倍;约5亿份碳信用易手,相当于5亿吨二氧化碳当量。
迄今为止,这些碳信用的买卖过程并不透明。价格尚未标准化。许多项目未能兑现承诺。买方无法确定所购信用是否真实,卖方也无法被追究责任。
各种相互竞争的机构和观点纷纷亮相。自愿碳市场诚信委员会和自愿碳市场诚信倡议正努力制定切实可行的标准。与此同时,对企业漂绿行为措辞极为严厉的麦肯纳报告,对碳抵消却持更积极的态度。在COP27上,迈克尔·布隆伯格宣布成立全球碳信托,以帮助实现碳信用标准化。
除了围绕诚信、碳信用以及汇率的理念和实际争论外,今年人们对碳信用的兴趣显著增加,尤其是对难以减排活动的关注。这种潜在增长能吸引多少融资,将值得关注。尽管如此,人们也认识到,据尼古拉斯·斯特恩勋爵的一份新报告,新兴市场可能需要2万亿美元融资,而碳信用只能在其中发挥有限作用。尼古拉斯·斯特恩勋爵。
未曾讨论的话题——那只没有叫的狗
今年,金融界和商界对目标及进展的讨论安静了许多,一些气候行动人士将此归因于“漂绿噤声”。这也反映出企业在构建数据集、应对各种权衡时面临的复杂性,以及金融界与社会之间持续存在的不信任。
马克·卡尼的联盟帮助将气候风险带入银行和资产管理公司的董事会及日常风险管理流程,但人们很容易忘记,去年没有任何银行设定基于科学的2030年目标。如今已有53家银行设定了此类目标,但仍有大量工作要做。
总而言之,过去一年,金融界对如何把握能源转型机遇、同时驾驭相关风险的认识发生了深刻变化,但仍有许多工作在幕后推进。
结语
2022年,宏观因素在剧烈波动和政策转向的推动下强势回归。这也意味着,气候相关项目的估值大幅重定,即便能源安全政策为长期机遇注入了强劲动力。20世纪70年代的能源危机产生了持久影响。毫无疑问,今天的能源危机也会如此。关键在于,在复杂的能源转型和不断变化的世界中寻找机遇、驾驭风险。




