环境问题对投资者行为的影响日益增强,一系列指数通过追踪企业在可持续发展各个维度上的表现,来引导此类投资。
从排放量来看,地方污染物远少于碳排放,但其每吨所带来的健康风险较高,使其成为许多企业环境损害的重要组成部分。
多污染物环境绩效指数纳入了仅关注温室气体排放的衡量指标可能遗漏的信息。
投资者的关注往往集中于碳排放,但地方污染物同样是许多企业环境损害的重要组成部分。
环境、社会和治理(ESG)问题对投资者行为的影响日益增强,一系列指数通过追踪企业在可持续发展各个维度上的表现,来引导此类投资。在这一背景下,企业碳排放的衡量指标常被引用。在《衡量企业环境绩效以服务资产管理与标准化披露》(NBER工作论文 29454)中,Nicholas Z. Muller发现,同时纳入企业地方污染物排放与二氧化碳(CO2)排放的指标,能够更准确地评估环境影响,并且对财务结果具有更强的预测能力。
Muller以八种污染物的企业总污染损害为基础定义了环境绩效指数:三种温室气体——二氧化碳、甲烷和一氧化二氮——以及五种地方空气污染物——细颗粒物、二氧化硫、氮氧化物、挥发性有机化合物和氨。地方污染物在排放量上远少于碳排放,但其每吨所带来的健康风险较高,使其成为许多企业环境损害的重要组成部分。
随后,他利用美国环境保护署于2014年和2017年收集的设施级排放数据,估算了美国公用事业公司的该指数。为计算企业的总污染损害,他首先以美元计量每种污染物对健康和福祉的影响。对于温室气体,这些损害等于社会碳成本乘以企业的碳排放量。对于地方空气污染物,排放损害采用综合评估模型进行估算:该模型将排放数据转换为县级污染浓度,利用流行病学剂量-反应函数将这些浓度转换为超额死亡人数,再以降低死亡风险的支付意愿估值超额死亡。
最后,Muller将企业特定的污染损害转化为相对污染强度指数,方法是用每家公用事业公司在行业总污染损害中的占比,除以其在行业总市值中的占比。2014年,该指标范围从美国水务公司(American Water Works)的0.06到NRG Energy的5.81不等——前者在行业污染损害中的占比不到其行业市值占比的十分之一,后者的污染损害占比约为其市值占比的六倍。
世界经济论坛在应对空气污染方面开展了哪些工作?
八种污染物指数揭示了公用事业公司总体环境影响的趋势,而仅关注温室气体则无法反映这些趋势。Muller测算,2014年至2017年间,公用事业公司的总污染损害每年下降约20%,几乎完全由地方污染物损害的下降所致。同期碳排放保持稳定。
八种污染物评分不仅能更全面地反映企业的环境损害,而且在2014—17年期间,其对企业财务表现的预测能力也优于仅衡量碳排放的指标。
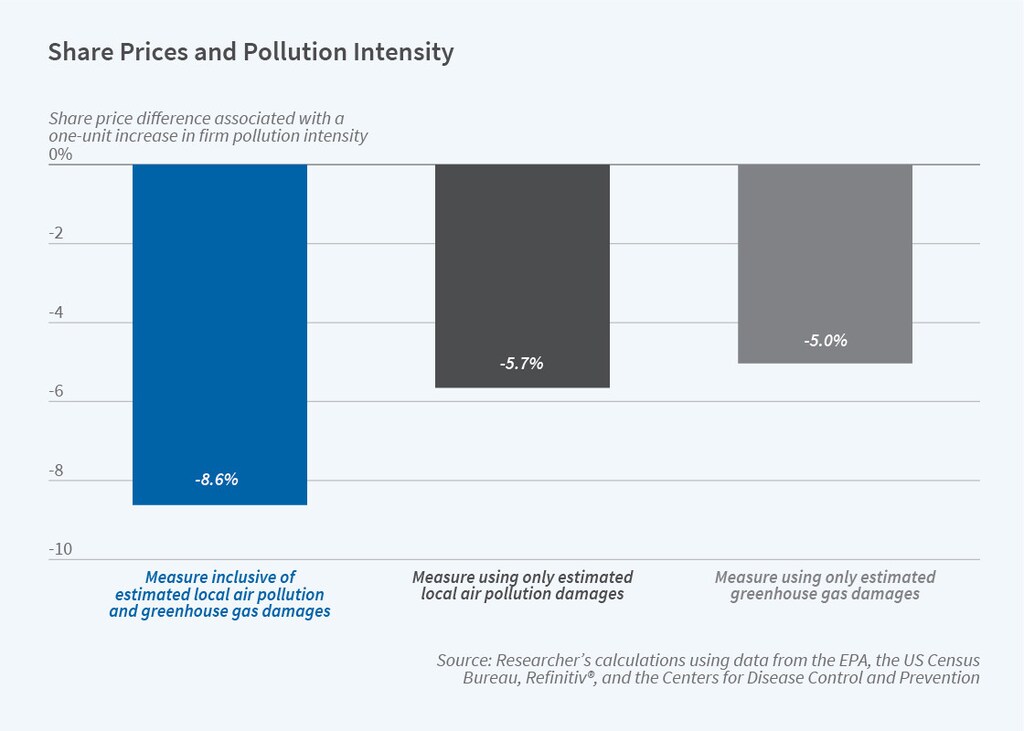
Muller发现,2014年至2017年间,污染强度上升的企业股价出现下跌。八种污染物指数值每增加一个单位,股价便与下跌8.6%相关。相比之下,单独考察时,碳排放指数每增加一个单位,则与下跌5.0%相关。因此,若仅关注后者,将低估企业层面环境损害对股价的影响。
八种污染物评分也是其他投资结果的更佳预测指标。例如,2014年至2017年间污染强度上升的企业,其每股收益(EPS)的一年期增幅更大,同时其盈利惊喜也更高——即分析师盈利预测与实际盈利之间的差距。八种污染物绩效指标再次比仅基于温室气体排放的指数更好地预测未来每股收益及每股收益惊喜。
这些更强的财务相关性表明,多污染物环境绩效指数纳入了仅关注温室气体排放的衡量指标可能遗漏的信息。




