价值链上的范围3排放脱碳是许多企业面临的一项复杂而重大的挑战。
这在亚洲尤为棘手,该地区是全球大部分产出以及中间产品贸易的所在地。
世界经济论坛的《加速企业增长的价值链脱碳:亚洲视角》报告重点阐述了该地区各行业通过价值链脱碳行动可带来的机遇。
范围3脱碳是企业行动中最复杂、最重大的前沿领域之一。价值链上的排放通常占各行业企业碳排放的大部分,但这些排放超出了企业的直接控制范围。
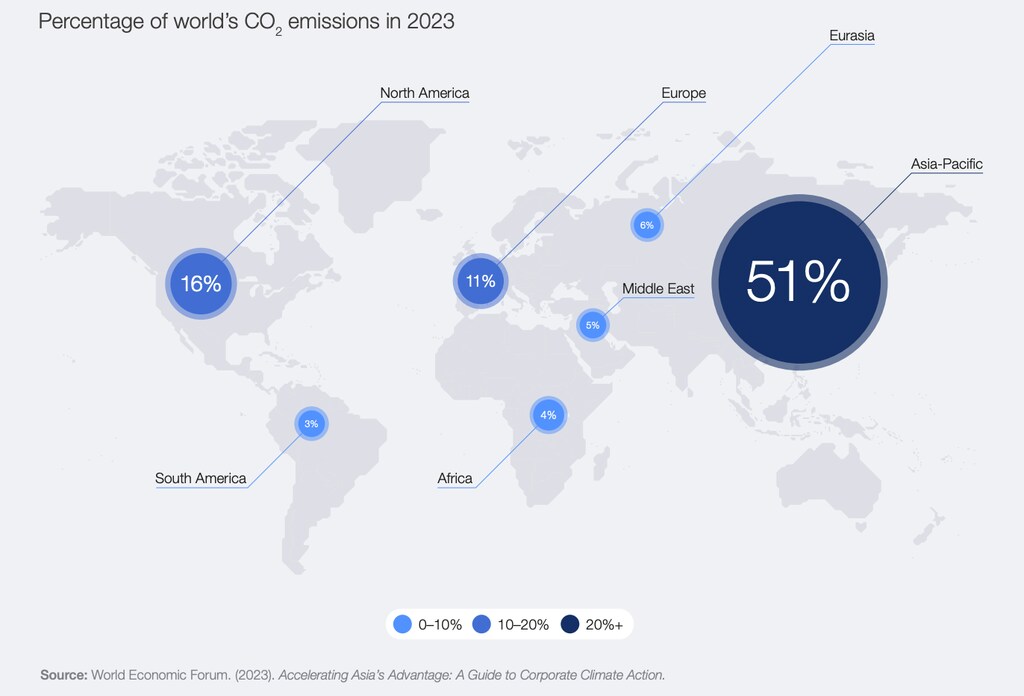
就亚洲而言,该地区长期是全球大部分工业产出的所在地,目前仍占据全球中间产品贸易的三分之一以上。其非凡的制造能力及作为贸易枢纽的地位也意味着,该地区占全球每年碳排放量的一半。与此同时,范围3排放通常占企业碳足迹的65%至95%,而减少这些排放的行动往往仍然不足。
然而,亚洲范围3排放的故事不仅是挑战,也是机遇。越来越清楚的是,该地区正成为全球增长和绿色创新的关键驱动力。
例如,亚洲2024年占全球GDP增长的一半以上,并在一些关键绿色创新领域处于领先地位,例如光伏、动力电池和电动汽车。此外,亚洲获得基于科学的气候目标认证的企业数量增长最快,预计在2023年底至2025年第二季度末期间将增长134%。
世界经济论坛的白皮书《加速企业增长的价值链脱碳:亚洲视角》,重点阐述了该地区各行业通过价值链脱碳行动可带来的机遇,并概述了近期行动与取得成功的长期战略。亚洲企业的领先行业案例共同表明,脱碳不仅是一项成本,更是推动转型与价值创造的催化剂。
亚洲价值链脱碳的商业论证
通过应对价值链上的排放,企业不仅能够识别并减轻可能威胁供应链和资产价值的实体风险与转型风险,还能增强整体韧性。
加强供应商和下游合作伙伴的运营效率,可优化成本结构,并支持更可靠地获取资金。与此同时,加快价值链脱碳将提升企业竞争力,并开辟新的增长来源,因为客户、监管机构和投资者日益重视低碳产品以及透明、可持续的供应链。
以下三个领域可进一步强化亚洲价值链脱碳的商业论证。
1. 应对实体风险与转型风险
CDP数据显示,在亚太地区,平均有79%的企业识别出具有实质性财务影响的环境风险,高于67%的全球平均水平,使该地区成为环境风险认知最为普遍的地区。亚洲各地企业均认识到气候相关风险的重要性,其中政策风险(32%)和急性实体风险(19%)成为主要关注点。
极端天气事件,以及各国碳定价机制的成熟度和新兴的贸易相关监管框架,正在重塑商业格局。尽早采取行动的企业更有能力避免不断上升的合规成本,增强供应链韧性,并提升投资者和客户的信心。
2. 提升效率与财务绩效
提高能源效率和优化资源利用,仍是减少直接运营排放的基本步骤,同时也是推动更广泛价值链脱碳的关键催化剂。
在亚太地区,企业报告称,来自环境行动的平均财务收益为3650万美元,投入为450万美元,回报率达八倍。该地区最具影响力的减排措施包括节能生产工艺以及低碳能源的部署。这种由内而外的方式为吸引投资、增强韧性以及在低碳经济中保持长期竞争力提供了坚实平台。
3. 提升竞争力并开拓新收入来源
转型已不仅是合规问题,更成为竞争优势的来源和新收入机会的催化剂。例如,通过投资建筑废弃物的再利用,SCG(暹罗水泥集团)的循环经济举措不仅降低了水泥生产的碳强度,还延长了材料的生命周期。
与此同时,中国建筑股份有限公司在连续三年持续优化其集团范围内的碳排放评估并显著提升相关能力后,开始拓展其碳评估咨询服务。
通过开发低碳产品、循环商业模式和创新绿色解决方案,企业能够满足客户和利益相关方对可持续价值链日益增长的期望。
与此同时,由低碳需求塑造的各细分市场不断壮大,正在拓展商业机会并提升品牌价值。因此,将可持续发展融入核心业务战略,不仅有助于降低风险,还能增强市场定位并支持长期盈利能力。
推动企业行动的四步行动框架
与世界经济论坛的《制造业与价值链中应对范围3排放的“无借口”机遇》白皮书相一致,我们提供了一些来自领先企业、具有区域和情境特征的案例,阐明企业在价值链脱碳行动中如何减少各范围的碳排放,更重要的是,这些行动如何使企业将其转化为短期收益以及长期价值创造。
以下是促使企业采取行动的四步行动框架。
1. 从内部入手:加强内部治理和碳管理
主动设定目标已成为一项战略必要。采用与科学相符目标、并在企业和产品层面衡量碳影响的企业,能够向全球投资者和买家展示其运营成熟度,降低转型风险,并获得绿色金融渠道。
2. 赋能供应链:协作共享资源,推动全链条脱碳
供应链参与对减少范围3排放至关重要。共同投资于供应商能力建设的价值链领导者,能够将双方关系从交易型转变为真正的战略型。共享数据平台、成本分摊模式以及伙伴关系思维,有助于弥补能力差距、分摊转型成本并降低系统性风险。
例如,到2025年,西门子已协助中国500多家重点供应商加快碳减排进程,并在支持西门子全球范围内将自身运营的二氧化碳排放减少60%方面发挥了重要作用。
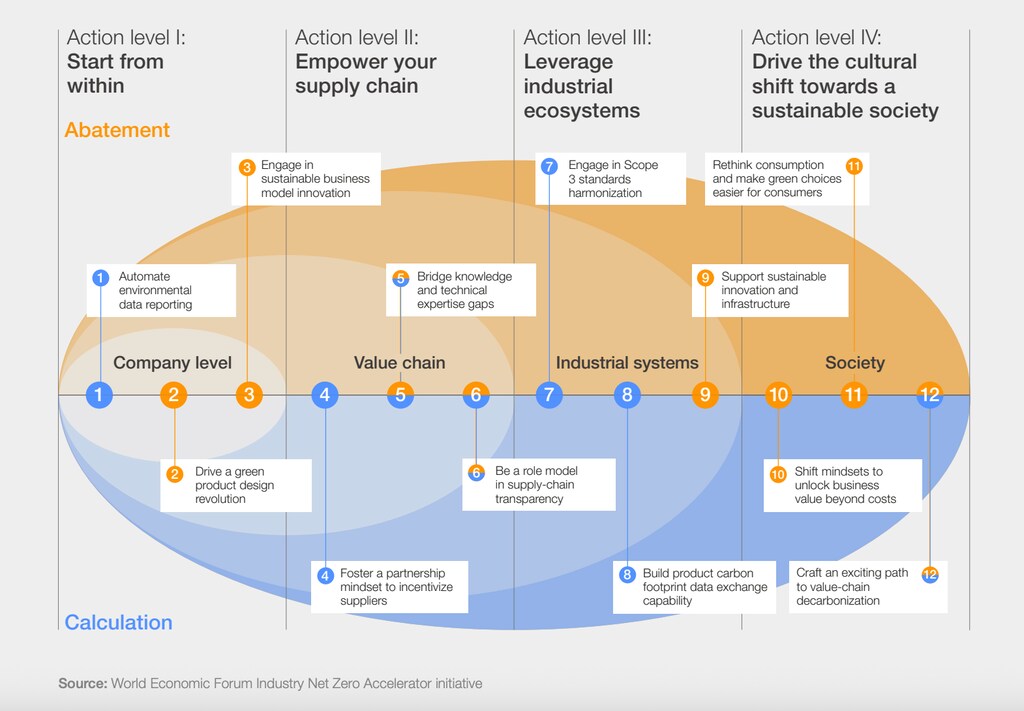
3. 借力产业生态:推动标准化与基于平台的转型
通过建立统一协议、共享基础设施和数字平台,产业生态可以减少重复建设、降低交易成本,并加快低碳解决方案的应用。
例如,数字能源公司远景科技的零碳产业园模式——整合绿色电力、储能、绿色燃料和统一碳管理平台——已从试点发展为新兴的国家标准,并在全球多个国家得到复制推广。
与此同时,国家电网有限公司已建成一个万亿元级的采购与供应链管理平台,累计节约采购成本777.83亿元人民币(110亿美元),并已建成147个绿色仓库和33个零碳仓库。
4. 推动文化与社会转变:使低碳发展成为共同价值
从最低限度合规的思维转向真正担负气候目标责任,对于产生持久影响至关重要,而这一转型需要在各类组织和社会中融入低碳价值观。
电子商务公司京东例如,通过其SCEMP-AI平台展示了这一理念。该平台与国际标准相衔接,并创新性地将商家减排与消费者激励相联系,即便在试点阶段,已实现超过700吨的碳减排量。
价值链脱碳是一项战略机遇
价值链脱碳并非企业的负担,而是亚洲企业在契合我们的气候目标及更广泛环境目标的前提下实现可持续增长的战略机遇。据估计,这一转型将释放约3万亿美元的潜在市场。
在政策、金融、技术和文化等方面获得协调一致的支持下,亚洲企业能够将零散的行动转化为系统性的产业优势,并使自身成为向低碳经济转型的全球领导者。
未来属于那些将气候行动融入核心战略、并通过绿色创新推动增长的企业与地区,而亚洲显然已处于引领这一进程的有利位置。




