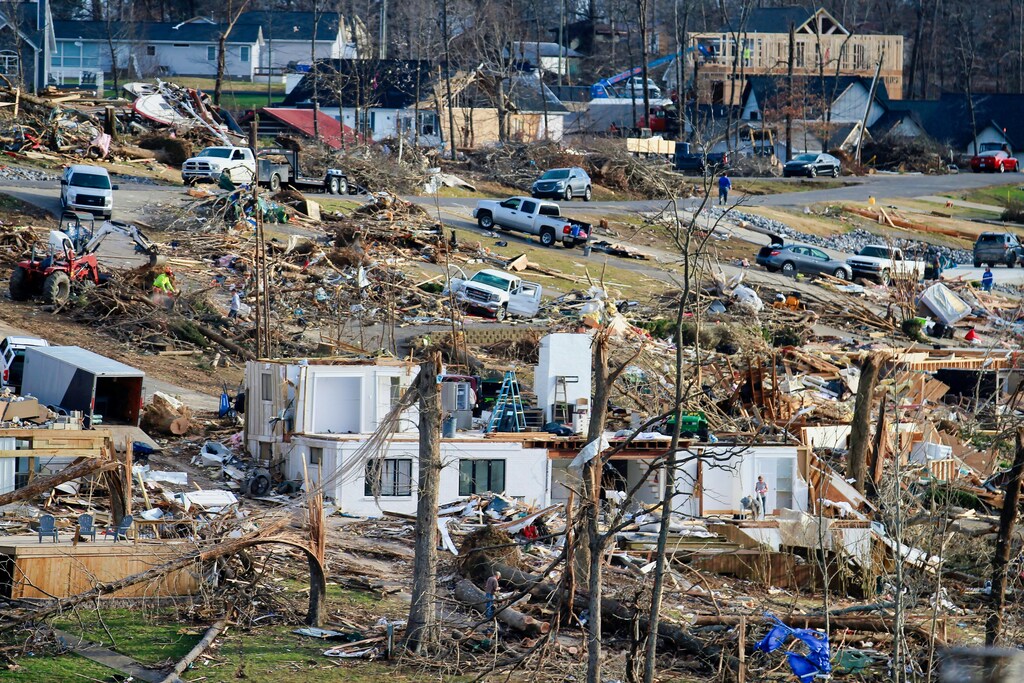
保险历来是转移风险的有效工具,但在气候相关冲击面前,它已不能可靠地保护企业资产。
对保险在管理气候风险方面有效性的持续假设,已让许多企业董事会形成盲区。
随着气候冲击日益具有系统性,企业越来越需要探索新的方式,来管理由此产生的相互交织的风险。
气候损害造成的经济损失,到2050年(若升温2°C)及2100年(若升温3°C)可能分别达到全球GDP的15%和30%,这是根据绿色金融体系网络(Network for Greening the Financial System)的估算。这些于2024年发布的新损害估算,比该组织早前的评估高出三倍。
保险历来被用于在自然灾害等危机之后稳定市场。但如今的气候风险已不再孤立。干旱、洪涝、野火和生物多样性丧失正日益相互作用,叠加放大损害,并重塑整个经济体。气候变化以这种方式加剧自然灾害,既提高了实物资产的风险敞口,也使保险市场承压。
据估算,保险负担(即保险公司承担的灾害相关成本占比不断上升)在过去30年间增长了一倍多。与此同时,气候变化正在扩大经济损失总额与保险覆盖损失之间的差距,这一差距也被称为保险缺口。
这一缺口正随着气候风险推动保险市场出现新趋势而不断扩大。美国保险公司State Farm已在加利福尼亚等高风险州停止承保新的财产保单。在这些地区,当员工无法获得或负担得起可投保的住房时,雇主已面临留住员工的挑战。在中国,2021年河南洪灾迫使平安保险支付超过190亿美元的赔付。
随着气候灾害日益频繁和严重,即便保险覆盖范围没有任何缩减,未投保损失也很可能显著增加。联合国估计,气候驱动的灾害可能导致未投保损失在2030年前增至高达5600亿美元,翻倍增长。
环境扰动会连锁影响金融、劳动力、供应链和政治。但即便保险公司从高风险地区撤出,许多董事会在管理气候风险时仍假定明天会与今天相似。董事会需要发展新的保险治理方法,以全面管理当今及未来企业面临的系统性气候风险。
无国界的气候风险
世界经济论坛的《2025年全球风险报告》《2025年全球风险报告》描绘了当今气候相关威胁之间相互关联的性质。极端天气事件不再只是损毁财产,还可能引发资源短缺、通货膨胀,甚至社会动荡。而当为此类风险投保的成本上升时,其后果将远远超出保险行业。
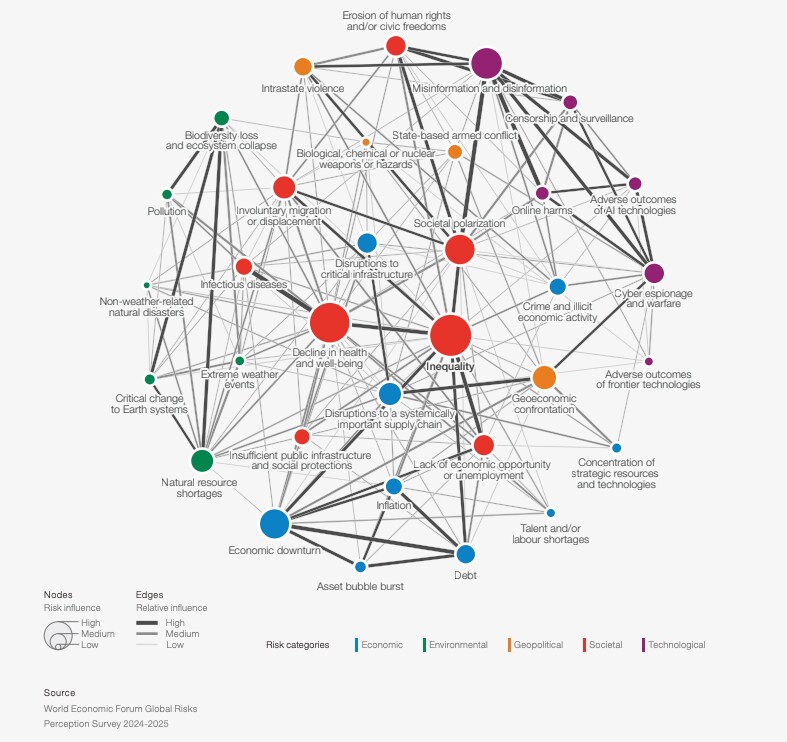
科学家估计,2025年6月至8月欧洲热浪期间死亡的24000人中,有16500例死亡与温室气体导致的变暖有关。在气候风险上升的背景下,职业健康与安全成本的不断增长,预计将体现为更高的保险费、更多的医疗理赔以及生产力下降。
极端气候还造成 交通瓶颈。2023年,极端高温导致航班停飞,波及南欧和美国,许多人被滞留,其中包括因公出差的人员。保险单可能覆盖机票费用,但无法覆盖因出行中断而导致的生产力损失或项目延误,这些损失会沿价值链层层扩散。

气候风险也使世界资源承受严重压力。 保险公司安联(Allianz)董事会成员Günther Thallinger表示,由于极端天气,整类资产正“实时退化”实时退化。联合国粮食及农业组织(FAO)警告称,超过三分之一的全球鱼类种群遭到过度捕捞。可可受到西非气候变化的威胁,而咖啡已在巴西出现西非气候变化,产量下降,整批收成因高温和干旱而损失。
某一地区价值链的中断可能使全球众多其他行业陷入瘫痪。例如在台湾,与洪涝、水资源压力和热压力相关的营运成本上升,可能影响该地区领先芯片制造商的运营,而这些厂商正为全球其他地区供应关键技术。
董事会面临五个气候风险盲区
董事会必须重新思考其保险治理方式。无法适应的企业,不仅可能失去保险,还可能失去获取资本和人才的渠道。
为保持领先,董事会需要识别并应对五个气候风险盲区:
1. 可预测性的错觉
保险行业的精算模型是回顾性的。它们所使用的数据集未能纳入相互交织的气候与社会风险,也无法捕捉前所未有的风险。气候“尾部风险”——即后果极端但极为罕见的事件——仍未被充分理解,使董事会暴露于风险之中。
2. 虚假的安全感
许多董事认为政府或保险公司总会提供保障。但随着部分保险公司停止承保新保单,在高风险地区,这表明保险的可得性从来都不是确定的。
3. 风险监督缺口
因缺乏可投保性而对融资获取和资本成本产生的级联影响,必须纳入公司的风险登记册。若未纳入,则意味着公司未识别该风险,也未制定缓解计划。
4. 隐藏的保单除外条款
许多保单将污染责任、非财产损失型营业中断以及供应链风险列为除外责任。例如,2011年泰国洪灾——该地区聚集了众多汽车零部件供应商——迫使全球汽车制造商(如本田、丰田和福特)暂停生产。这表明,当局部冲击扰乱全球价值链时,准时制生产可能是多么脆弱。
5. 成本上升与保障范围的矛盾
在部分地区,重建和合规成本的上升已超过保障范围。2022年巴基斯坦洪灾造成149亿美元的损失,并需要163亿美元进行更具韧性的重建,这揭示了极端天气事件后“重建得更好”所需的高昂成本。
作为治理杠杆的保险
保险已不再只是被动的兜底手段,而是检验企业治理成熟度的试金石。董事会必须将其视为激励韧性、推动可持续适应投资的杠杆。这包括梳理相互依存关系,以理解住房、交通、供应链和资源如何与业务连续性交织。
为此,董事会必须熟悉气候、自然和保险风险,以履行其受托责任。此外,董事会应摒弃以合规为导向的气候情景,转而采用更具适应性、面向未来的风险管理。这将有助于将前瞻性纳入其决策之中。
董事应提出关键问题:哪些公司资产可能变得无法投保,或者随着气候风险上升,不断上涨的保费是否会使这些资产失去经济可行性。他们还应识别可能使企业暴露于脆弱境地的任何除外条款,并考虑级联风险(而不仅是单一冲击)将如何影响公司战略。最后,董事会必须制定增强气候风险韧性的战略,而不是依赖日后的保险赔付。
若继续将保险视为兜底手段的企业董事会,正面临发现其已成为盲区的风险。那些将保险视为治理工具的企业,则能够保障韧性、确保资本,并为公司释放长期价值。




