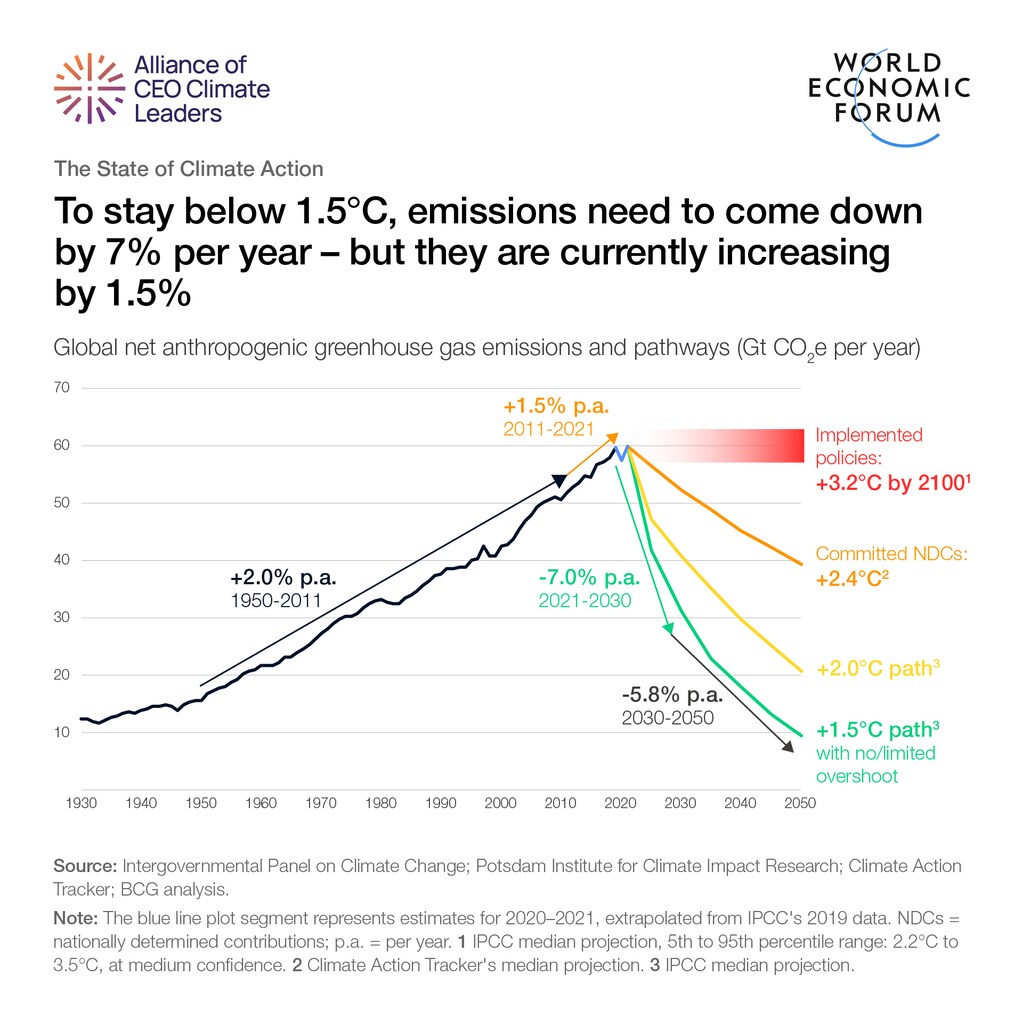
要将升温控制在1.5°C,现在需要到2030年前每年减排7%,这一幅度超过新冠疫情的影响,而当前趋势却是每年增长1.5%。
需要大幅提升减缓和适应行动,促使公共和私营部门决策者聚焦于近期且影响巨大的优先事项。
世界经济论坛与波士顿咨询公司联合发布的新报告世界经济论坛与波士顿咨询公司解释了原因并提出了建议。
《巴黎气候协定》将全球变暖控制在1.5°C以内的目标正面临难以实现的风险。欧洲和俄罗斯的大部分地区已升温超过2°C,北极地区更升温超过4°C。目前,要将全球变暖控制在1.5°C以内,全球排放需要每年下降7%,这一幅度超过新冠疫情的影响,并需持续至2030年,每一年都不能例外。
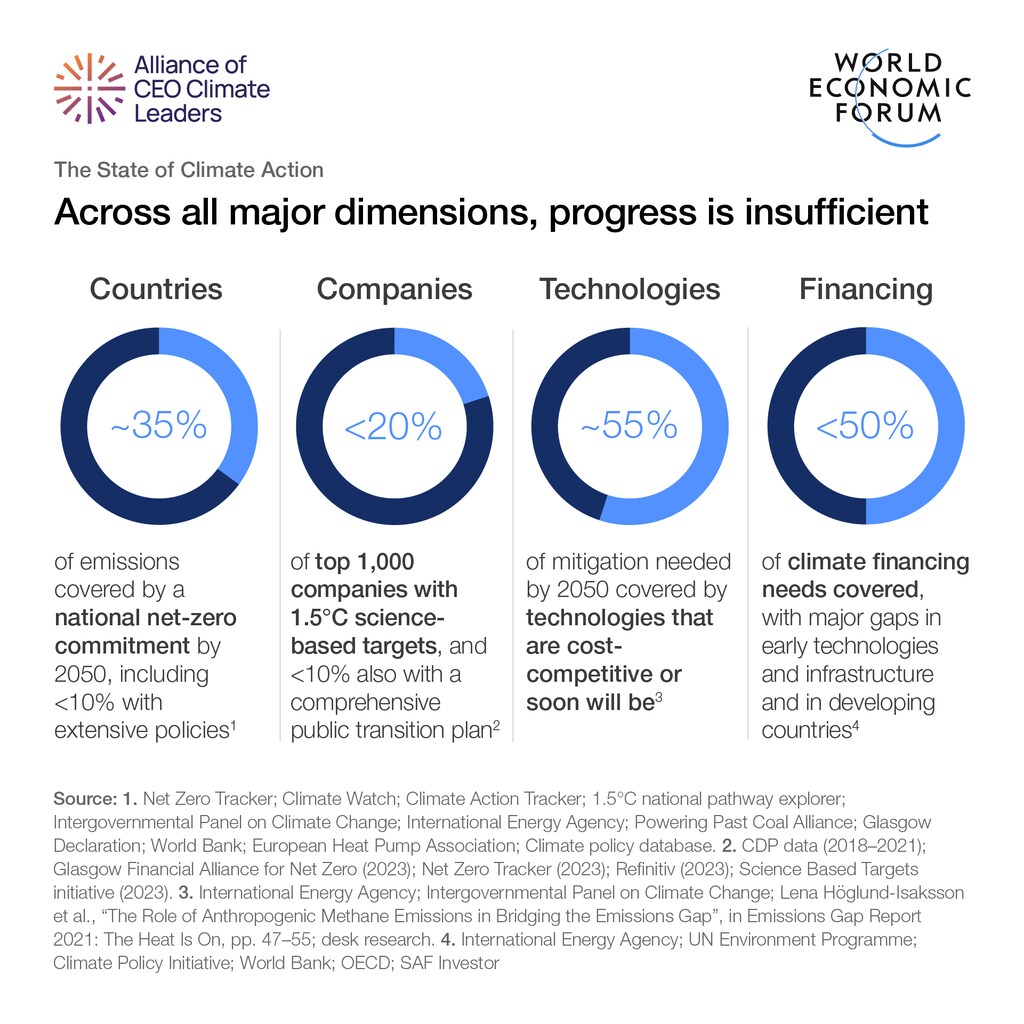
但预计今年排放仍将上升,并且在各个方面的进展都仍然不足,包括国家承诺与政策、企业气候行动、绿色技术规模化以及融资。
如果我们的脱碳轨迹不做改变,适应努力将不足以应对我们正在走向的未来。无论1.5°C目标能否实现,十分之一度的差异都至关重要,因为气候影响呈指数级放大。因此,我们别无选择,只能大幅加强减缓努力。
承诺与行动不足
截至2023年年中,已有国家净零目标覆盖的全球排放比例超过80%,而几年前这一比例几乎为零。然而,到2050年实现净零目标所覆盖的全球排放仅占三分之一,而这大致是将升温控制在1.5°C所需的时间节点。短期差距更为显著,仅有20%的排放同时被国家自主贡献(NDC)覆盖,且其进展与1.5°C目标基本吻合。最迫切需要加强承诺与行动的是十大最大排放国,它们2030年和2050年的排放目标占据了与1.5°C目标差距的一半。弥补这一差距需要高收入经济体大幅增加对低收入经济体的资金和技术支持。
就企业而言,近年来同样取得了显著进展。截至2020年底至2023年8月,承诺设定符合科学的1.5°C目标的企业总数增长了六倍以上。但当前的发展轨迹仍远未达到所需水平:全球1000家最大企业中,目前设定此类目标的不足20%,近40%的企业完全没有净零承诺。即便许多领先企业也只是迈出了初步步伐,主要聚焦于可再生能源和能效等“无悔”举措,而在较不成熟的技术方面投入却非常有限。
弥合技术与资金缺口
实现净零所需的大多数绿色技术已经存在,但那些目前或即将具备成本竞争力的技术(如能效、可再生电力和电动汽车)仅能覆盖全球约55%的排放。其他技术,包括氢能、碳捕集、利用与封存(CCUS)以及直接空气捕集等“深度脱碳”技术,仍处于早期发展阶段,规模化推进过于缓慢。即便是许多具有竞争力的技术,如电动汽车和建筑能效,其规模化速度仍不够快。要追赶上来,创新和产业规模化需要以近乎前所未有的速度加速推进。
2022年,气候资金缺口仍超过2万亿美元,早期技术和基础设施方面存在严重缺口:生物能源、氢能、可持续航空燃料、CCUS和电池储能合计仅获得了2022年全球减缓资金的约2%。低收入国家的资金缺口是高收入国家的两倍,前者的资本可得性较低,感知风险较高。
修正气候行动路线
要避免气候变化的最严重后果,必须大幅提升减缓行动。若越过2.0°C或2.5°C的临界点,这一紧迫性还将进一步增加。需要加速推进的近期优先事项包括:
推动更大胆、更迅速的国家承诺与行动,特别是重建能源基础设施、推动高排放行业参与、减少甲烷排放,并实施雄心勃勃的政府绿色采购措施。
为脱碳创造公平竞争环境通过碳定价、排放交易体系和碳边境调节机制等手段实现。在与气候行动协调一致的前提下,支持在自然、食品和农业领域开展大胆努力,包括减少毁林、植树造林和再生农业。
加强政府行动,消除转型障碍。加快许可审批,建设必要的基础设施和供应链,支持投资以降低获取原材料的风险,并提升劳动力技能,尤其是从化石燃料行业转型的劳动者。
将企业重心转向为自身及其供应链设定更具雄心的目标。这应包括提高重大投资、风险及进展的透明度,并与新的ISSB报告框架保持一致。在可能的情况下应纳入碳移除,并计入企业目标,尤其是在减排路径不太可能实现净零的情况下。
大规模推广高影响力技术和必要的基础设施,并借鉴美国的《通胀削减法案》或类似做法,以加快对具有经济可行性且有望产生巨大影响的技术(太阳能光伏、风能和电动汽车)的投资,并加快让需要尽快进入市场的早期技术(绿氢、可持续航空燃料和CCUS)落地。
提升对全球南方的气候融资通过加强来自双边渠道(如JETPs)和多边开发银行的资金支持,吸引更多私人资本,并将更多慈善资金投向气候领域。这必须与有利于各方的更广泛国际协议相辅相成。
上述每一项要素都蕴含着以吉吨级影响实现改善的重大机遇。随着我们逼近连锁临界点,各国、企业和各部门之间需要加强更深层次的协作,以加速行动。前路艰巨,但本报告的严峻发现必须成为催化剂,以增强全球决心,并立即修正当前路线。
欢迎查阅我们近期发布的世界经济论坛与波士顿咨询公司联合白皮书《气候行动现状:需将年排放变化从+1.5%修正为−7%》,获取更多见解。




