铝业正通过电力脱碳、清洁技术应用和提高回收率,努力减少其间接和直接排放。
通往脱碳的不同路径需要不同水平的资本支出,这些支出应与相关的脱碳成果和减排量更好地挂钩。
采用与脱碳力度和进展相匹配的统一定义和碳足迹测量方法,可能带来更多投资。
从科学计算到极端天气以及消费者偏好的变化,有诸多理由表明重金属行业需要脱碳。全球铝业约占全球温室气体排放的2%,每年CO²e(二氧化碳当量)排放总量达11亿吨。
该行业同样亟需清洁化:对铝的需求预计到2030年增长40%,将进一步推高排放。作为仅次于钢铁行业的全球第二大金属行业,铝行业正在跟上脱碳的潮流。
为推动这一必要变革,包括世界经济论坛“先行者联盟”(First Movers Coalition)在内的部分最大企业铝采购商已作出自愿公开承诺,到2030年将其初级铝采购总量的至少10%用于深度脱碳铝。这种铝的生产排放量减少80%,相较全球行业平均水平。这些买家表示愿意为脱碳驱动的绿色溢价买单,从而奖励雄心、进展,以及对实现深度脱碳所必需的突破性技术的投资。
然而,针对全行业深度脱碳的突破性技术,目前明显缺乏大规模资本投入。原因何在?
铝业脱碳路径及相关成本
能耗最高、碳足迹最大的铝工业流程包括:
1. 作为铝电解冶炼主要方法的高能耗电解工艺;
2. 电解工艺中所用碳阳极的生产;
3. 将铝土矿精炼为氧化铝的拜耳法;
4. 铝土矿开采本身。
凭借历史上获得水电等可再生能源的优势,部分生产商已具备有利条件,可从绿色声明及由此产生的绿色溢价中获益,目前约占市场供应的初级产量总量的30%。然而,可再生能源的价格、可用性及间歇性供电,对那些没有既有可再生能源渠道的生产商构成了重大竞争力挑战,从而减缓了向脱碳的转型。
在复杂生产工艺中减少直接排放的路径需要突破性技术,以及在时间(试点测试)、资金(大规模资本支出,且无价格平价)和人才(新技能培养)方面的大量投入。采取这一路径的动力在于:新技术受知识产权保护,其进一步规模化的能力;以及当前增量初级铝产量仅占全球初级铝供应的个位数百分比,直至与化石燃料替代品达到成本平价,从而满足对脱碳初级铝日益增长的需求。在此之前,绿色溢价基于自愿买方与自愿卖方的方式形成,原因在于深度脱碳铝的高需求与低供应之间存在巨大失衡。
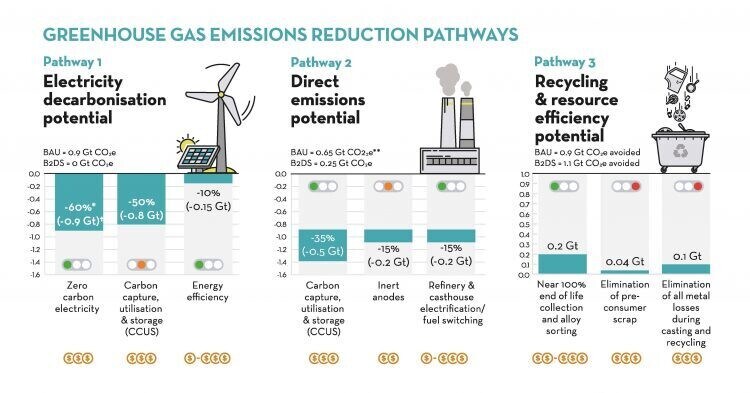
铝回收有望扩大其在铝总产量中的占比,也被视为该行业的一大脱碳杠杆。再生铝的生产能耗比初级铝生产低95%,使其因生产方式本身而成为绿色铝。
将迄今已生产的15亿吨铝转化为废料以扩大再生铝产量,不可避免地需要在废料收集、分拣、筛选和分离的新技术与新工艺方面追加投资。然而,这些投资远低于直接减排和新型突破性技术所需的投资,后者需要数十亿。此外,这一脱碳路径受废料供应量的制约。
明确区分不同类型的脱碳铝、其相关脱碳成本、绿色声明及相关绿色溢价,应当营造公平的竞争环境,从而推动行业脱碳领域的大规模有效投资。
铝行业成功脱碳的三项基础
该行业面临的三项直接挑战与低碳术语的使用、碳足迹核算方法以及部署脱碳技术的绿色溢价相关:
1. 明确界定脱碳铝产品的不同类型
“低碳”一词目前用于以可再生能源和突破性技术生产的初级铝,但同样也用于再生铝,而后者的废料来源和类型及其相关碳足迹并不总是被披露。
尽管脱碳路径和相关成本根本不同,初级铝和再生铝的生产商仍使用“绿色”“近零”“超低”和“低碳”铝等相同或相似的术语,来标注具有不同隐含排放量和减排量的不同产品。因此,低碳铝的绿色溢价未必能奖励直接减排。
2. 统一应用碳足迹核算方法
行业在减排方面取得进展的一个重要部分,将进一步取决于一致应用针对行业的碳足迹测量方法。要使不同初级铝产品的碳足迹具有可比性,必须在产品层面可靠地应用单一方法,并采用统一的排放边界。
最广泛使用的碳足迹方法称为“从摇篮到大门”(cradle-to-gate),涵盖从采矿到电解厂铸造车间的排放(范围1、2和3上游排放),应被要求作为铝的唯一碳足迹核算方法。这将使竞争环境更加公平,并促使行业围绕可比较的产品碳标签实现整合。

3. 绿色溢价取决于脱碳进展与力度
各行业的净零转型被认为到2050年每年平均需要支出9.2万亿美元。若干有助于初级铝深度脱碳的突破性技术,有望带来行业直接排放的最大幅度削减。早期创新者和采用者应通过脱碳驱动的绿色溢价,对其在新技术及相关技术上的投资以及相关实施风险予以补偿。
要在行业实现实质性脱碳,仅靠名义上的“绿色铝”标签是不够的。然而,区分不同类型的绿色铝及其所需的、以脱碳为驱动的不同绿色溢价,并更侧重减排量,体现绿色的雄心与进展,而不仅仅关注产品排放结果,或许可行。




