钢铁制造和水泥生产都属于高碳排放行业。要实现净零排放,这些行业必须克服技术局限。
使用电弧炉和可再生能源制氢,已经在降低能源和资源消耗。
在实现钢铁完全可回收方面也取得了进展,其中包括利用废旧橡胶轮胎中的碳、从而无需使用焦炭和煤炭的技术。
如今,政府需要承诺实施绿色公共采购,因为公共机构强大的购买力能够启动低排放钢材和混凝土市场。
钢铁和水泥是现代世界不可或缺的组成部分。钢铁应用广泛,从大型基础设施到厨房用具都能见到;水泥则是混凝土的主要成分,也是全球消费量仅次于水的资源。全球每人每年平均使用约3公吨水泥。钢铁制造和水泥生产都是高排放密集型产业。生产钢铁、水泥和混凝土需要持续的高温热能,因此消耗大量能源,其中很大一部分仍依赖化石燃料。此外,生产这些材料所涉及的化学过程本身也是排放的重要来源。根据大多数估算,钢铁和水泥生产合计占全部工业排放的略多于50%(见下图)。
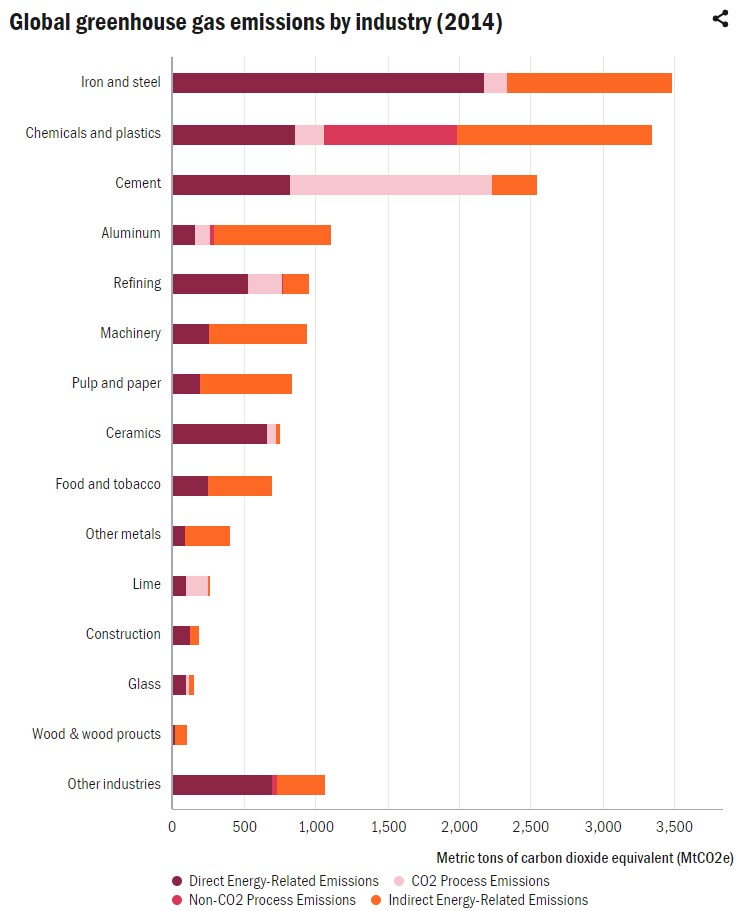
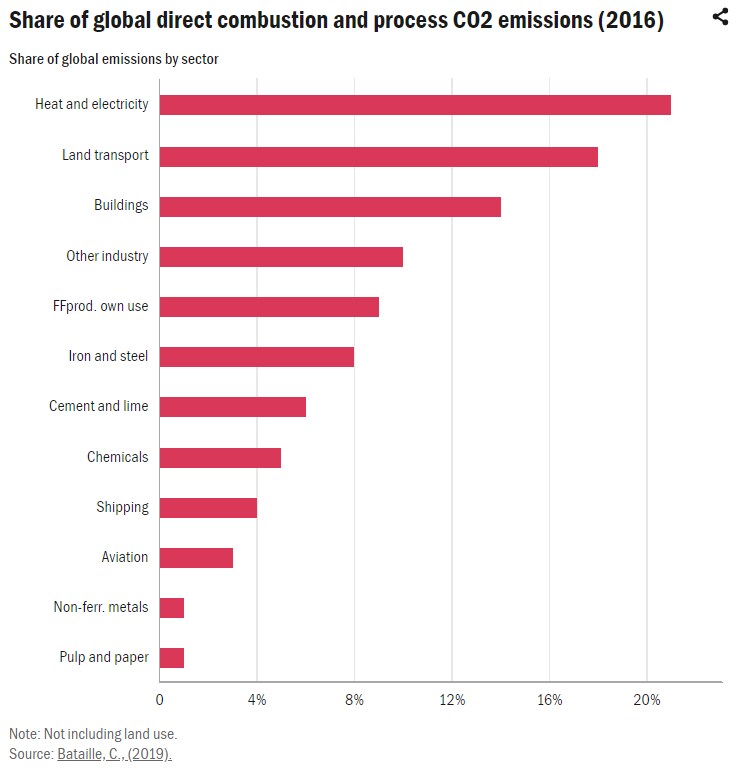
每年生产近20亿吨钢铁,产生约占全球二氧化碳排放总量8%的排放。传统炉窑每生产1吨钢铁,就会向大气排放1.5至3吨二氧化碳。水泥生产还占总排放量的6%;其中三分之二与生产过程中发生的化学反应有关,其余三分之一来自燃料燃烧。
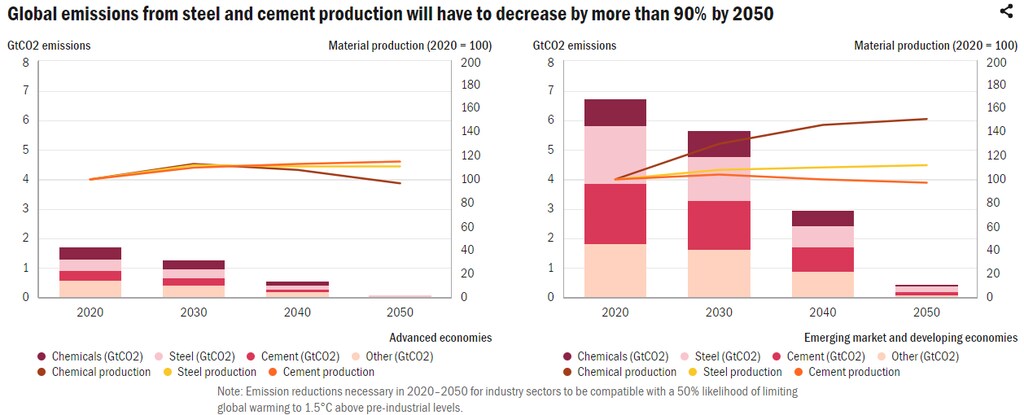
此外,到2050年,水泥和混凝土需求预计将增长三分之一以上。届时,全球人口预计将达到97亿,其中70%将居住在城市。为了容纳如此大规模的城市扩张,未来40年里,每个月都将建成相当于一座纽约市规模的新城区。推动能源转型的技术(如风力涡轮机)也需要大量钢材和混凝土。因此,采矿和制造业,尤其是钢铁和混凝土行业,必须使其工艺技术符合气候承诺。为此,到2030年,钢铁行业的工艺排放必须至少减少30%。要在2050年前实现水泥净零排放,行业必须克服技术局限,并推动碳捕集与封存(CCS)技术的应用。如下图所示,发展中经济体面临的挑战要严峻得多。
未来的挑战
钢铁和水泥行业要实现深度脱碳,需要并行采取多项策略:通过创造市场和循环经济原则来管理需求,通过技术进步提高能源效率,并大幅调整生产方式和技术。尽管其中一些技术和工艺创新已具备商业可行性或处于试点阶段,目前仍没有商业规模的工厂能够生产(近)零排放钢铁或水泥。推动这一进程既需要渐进式工艺创新(如提高能效的解决方案),也需要更根本的创新。此外,重工业具有资本密集度高的特点,新建工厂需要数十亿美元投资,而渐进式改进也需要数亿美元级别的投资。据估计,此类创新的开发、商业化和部署成本,钢铁为每吨二氧化碳26至60美元,水泥为每吨110至130美元。
这些生产设施漫长的投资周期也是一项挑战:钢铁和水泥厂的使用寿命通常约为40年,投资周期为25年。机遇窗口很少出现,而在资产达到使用年限之前将其退役,有悖于传统的商业和经济理念。在新兴经济体,这一点尤为突出,因为这些经济体的重工业资产整体上通常相对较新。此外,全球水泥和钢铁市场竞争激烈,利润率因此较低,使得尝试未经验证的技术缺乏吸引力。无论如何,对水泥和钢铁行业的任何资本投资,都可能让该行业的排放格局在未来数十年内“锁定”。因此,大力提供政策支持对于降低此类投资的风险至关重要。
新前沿
工业脱碳看似艰巨,但也代表着令人振奋的工业新前沿,许多进展已经展开。使用电弧炉和可再生能源制氢,已经在降低能源和资源消耗,并能为供应链上游带来额外效益。2021年,瑞典钢铁制造商Hybrit向沃尔沃提供了采用氢气生产工艺制造的钢材。
其他项目受到循环经济的启发,借助回收利用和减少初级资源消耗方面的创新。虽然仍有许多工作要做,但原则上没有理由不能让钢铁成为完全可回收的产品。全球各地都在开展相关倡议和研发,例如一项澳大利亚发明的技术能够从废旧橡胶轮胎中回收碳和其他有用材料,用来替代炼钢所需的焦炭和煤炭。与此同时,优化施工流程、减少浪费的技术也已出现,例如3D打印。因此,深度脱碳的关键在于扩大规模、获得融资,并以有竞争力的价格提供产品。
鉴于上述挑战,创造市场是实现净零排放的关键环节。需要释放强有力的需求信号,激励各方承担引入新技术所需的努力、成本和感知风险。最有前景的途径之一,是由主要城市和建筑材料进口商承诺实施绿色公共采购。全球各地的政府机构都是大型基础设施项目中钢铁、水泥和混凝土的主要买家;发挥其强大的购买力,将带动绿色钢材和混凝土市场蓬勃发展。
工业深度脱碳倡议(IDDI)正是为此而提出的。该倡议于COP26期间在格拉斯哥启动,由联合国工业发展组织(UNIDO)与英国、印度、德国、阿拉伯联合酋长国和加拿大合作发起。它向业界提出挑战:如果你生产低碳钢材和混凝土,我们就会采购。这一有保障的市场向生产商释放了强烈信号,因为参与国政府合计占重型建筑材料国内市场的25%至40%。
然而,还有更多工作要做
当然,仍有许多挑战有待克服。工业部门脱碳面临的最大障碍之一,是缺少数据和标准。现有系统无法收集沿供应链准确评估隐含碳所需的全部信息。迫切需要提升准确、高分辨率数据的产出;建立标准化、全面且可在不同生产商和司法管辖区之间进行比较的计算方法;并制定应用和报告环境要求的程序、积累相关知识。
第二个需要考虑的问题是,未来几十年建筑材料需求的大部分将来自发展中国家。许多这类国家拥有转型所需的丰富可再生资源,却面临被排除在高端绿色大宗商品市场之外的风险。供需在空间分布上的不匹配,可能严重阻碍这些行业的脱碳进程。
前进之路
尽管如此,如今已有切实可行的前进之路,而且转型成本可负担。虽然这需要大量投资,但应当客观看待这一点:能源转型委员会(ETC)已表明,重工业实现净零碳排放的成本可能低于全球GDP的0.5%。如果投资者、行业领袖和有影响力的市场朝着同一方向努力,消除共同面临的政策、技术和融资障碍,工业脱碳或许很快就能实现。
本文最初由UNIDO IAP发布。




