新兴市场和发展中经济体(EMDE)占全球温室气体排放增量的95%以上。
在满足不断增长的能源需求的同时减少碳排放,需要大规模投资。
以下是三项切实可行、可规模化的短期行动,可为EMDE释放更多资金。
新兴市场和发展中经济体(EMDE)对全球气候行动至关重要。EMDE占过去十年温室气体(GHG)排放增量的95%以上;预计其占比还将上升,因为本十年EMDE预计将占全球人口增长的98%和新增中产阶级家庭的90%以上,从而推动能源需求增长。
在满足不断增长的能源需求的同时减少碳排放,需要巨额投资——一些估算认为每年超过1万亿美元。这些资金必须迅速动员起来。政府间气候变化专门委员会(IPCC)近期报告要求温室气体排放须在2025年前达峰,并到2030年减少43%。受新冠疫情经济影响,主权借贷能力下降,EMDE政府将难以筹集资金。因此,扩大私人投资至关重要。目前,私人投资对EMDE转型的支持仍然不足。例如,近期发行的可持续债务中,只有5%来自EMDE企业(不包括中国)。
好消息是,价值数万亿美元的私人资产如今已承诺遵循长期净零目标,可能用于支持气候转型。70多家机构加入了联合国召集的净零资产所有者联盟(NZAOA);这些机构合计持有超过10万亿美元资产,并承诺到2050年实现其投资组合温室气体净零排放。
三项切实可行、可规模化的短期行动可帮助EMDE更早获得更多这类资金:加快强制性气候信息披露;扩大国家转型投资机制;审查指标,消除对EMDE转型投资的不利激励。捐助国、多边银行和私营部门的支持对这三项行动都至关重要。
1. 信息披露越多,转型越快
EMDE的资产所有者和资产管理者经常指出,缺乏企业排放数据或转型计划,是转型投资的一大障碍。他们也抱怨绿色债券或转型债券供给不足。如果EMDE要求大型上市公司和国有企业披露其范围1和范围2温室气体排放及转型计划,这两项障碍都能得到解决。这对能源、电力和制造业等高排放行业尤为重要。
一切都始于温室气体信息披露要求;没有这项要求,任何事情都无从开始。披露温室气体排放的企业会受到股东和监管机构的评估与关注。披露转型计划的企业几乎总会受到激励,制定资本支出计划,从而增加发行绿色债券或转型债券的需求。
东南亚(东盟)已有几个国家正朝着要求上市公司强制披露温室气体信息,或实行“不遵守即解释”的方向迈进。菲律宾已规定从2022财年起披露范围1、范围2排放以及消耗臭氧层物质;新加坡已规定从2022财年起,按照气候相关财务信息披露工作组(TCFD)框架进行气候报告,并实行“不遵守即解释”;马来西亚最近则公布了一项提案,征求公众意见,拟要求披露范围1、范围2排放以及部分范围3排放。
世界经济论坛如何推动能源转型,助力遏制气候变化?
能源与材料中心汇聚各方领导者,共同理解正在重塑能源、材料和工业体系的复杂转型。中心提供交流平台,探索能源安全、可负担性与可持续性如何相互交织。
通过跨价值链和跨地区合作,中心推动形成共同路径,帮助合作伙伴围绕切实可行的解决方案凝聚共识,实现安全、低碳且公平的转型。
然而,东盟其他大型市场仍然只有关于环境、社会和公司治理(ESG)信息披露的一般性要求,没有针对范围1和范围2排放的具体指引。目前似乎没有东盟市场要求或正在考虑要求上市公司披露经董事会批准的转型计划,其中包括脱碳目标及其实现责任。英国已宣布成立转型计划工作组,以解决英国企业面临的这一问题。发达市场和EMDE都亟需类似举措。
有人认为,EMDE企业缺乏测量和披露温室气体排放的能力。这种说法已不再令人信服。EMDE的大型上市公司以及许多、甚至可能所有大型国有企业,已经在应对更为艰巨的挑战,例如快速发展的数字创新、网络安全,以及因新冠疫情而部署远程运营模式。对大多数企业而言,估算范围1和范围2温室气体排放,主要是根据燃料和电力使用量进行表格化换算。此外,EMDE鼓励培养温室气体测量专业能力的最佳方式,是公布明确的信息披露时间表,例如两年后开始披露。为鼓励尽早采用相关要求,监管机构还可以考虑设置责任免责期,在最初几年免除因信息披露中的无意错误或遗漏而产生的责任。
2. 支持国家转型战略与投资机制
EMDE普遍缺乏成熟且流动性充足的资本市场。它们需要国际援助来发展这些市场,并引入全球资本予以补充。目前的发展融资生态系统由多家多边银行、国家发展金融机构、非政府组织、智库、慈善机构和影响力投资者分散构成。这一架构旨在应对以往的发展挑战,时间跨度也较长。但它是否过于分散、行动过于迟缓,无法以应对气候危机所需的规模和速度提供资金?
现在正是多边开发银行(MDB)与各国政府及其他机构合作,设立国家转型投资机制(NTIF)的良机。这类机制可以汇集大量资金,包括优惠融资和私人资本,以加快转型。理想情况下,NTIF应是专门设立的公司,由国家和多边机构共同出资并参与治理。在一些国家,主权财富基金和/或国有基础设施投资机构可以投资NTIF,使国家利益与可持续的经济成果相协调。
NTIF的构想并不新鲜——亚洲开发银行与印度尼西亚政府合作开发的能源转型机制,以及为南非提出的公正转型机制,都可以成为其他国家设立NTIF的范例。与当前分散的模式相比,NTIF可能具有以下优势:
作为对手方,接收捐助国提供的优惠融资;此类融资与明确的气候目标(国家自主贡献)及保障措施挂钩,有助于实现公正转型。
集中开展大规模混合融资,支持多项转型举措,而非采用(抱负较低的)项目/试点方式。
将项目整合到大型国家机制中,通过分散投资降低风险,而非逐个项目推进。
建立监测、报告和核查方面的专业能力,而非让相关工作分散于多个机构和组织。
作为国家平台,动员并整合《巴黎协定》第六条下的碳收入。
在本地和国际资本市场发行债务,吸引私营部门投资并发展国内资本市场。
与其他机构和私营部门协调,制定完善的国家就业愿景,涵盖可再生能源、电动汽车生态系统等领域,并为落实愿景提供投资。
3. 指标、测量与(不利)激励
ESG投资指标和信息披露制度必须健全,能够引导资金用于实体经济脱碳,同时不应制造可能损害转型的反常激励。反常激励的一个例子是高估风险的指标或风险衡量方法,从而鼓励撤出对EMDE的投资。
银行和保险公司的资本比率或偿付能力边际值得进一步审查。较高的资本要求或偿付能力边际会增加持有一项投资的成本,即使该投资有利于气候,也可能因此受到抑制。这些资本要求和边际对EMDE通常更高(其信用评级往往较低),因而抑制转型投资。
另一个值得审查的指标是投资组合的“加权平均碳强度”(WACI)。WACI根据投资组合中每项持仓的范围1和范围2排放量与收入之比计算。许多投资者已承诺到2025年将其WACI降低25%或更多,之后还将进一步削减。然而,当前的WACI计算方式可能会阻碍有利于气候的投资。
设想一位投资者购买了一家传统电力公司发行的绿色债券,债券所得款项将用于资助可再生能源项目。由于该绿色债券的WACI是根据电力公司的总排放量计算,而非根据其所资助的可再生能源排放量计算,投资者的WACI会因此上升(见下方图1)。
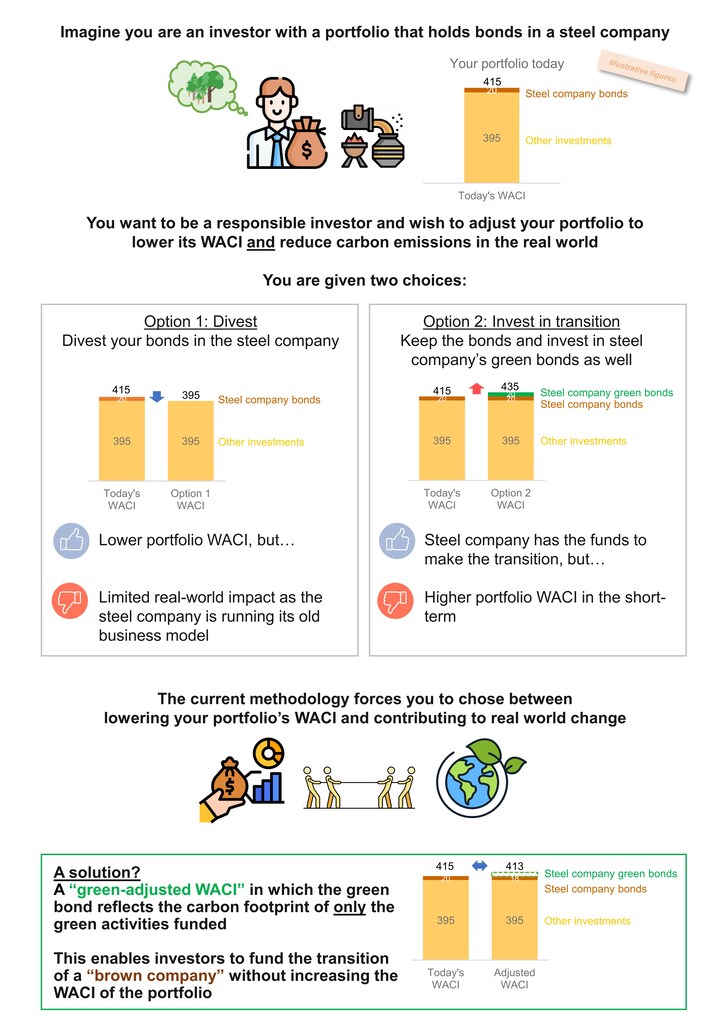
事实上,同一位投资者只需撤出对该电力公司的全部持仓,而不购买其绿色债券,就能降低WACI。较低的WACI或许会让一些利益相关方觉得更好,但投资者并未为气候转型作出任何贡献。制定一项附有适当保障措施的“绿色调整后WACI”补充指标,或可鼓励全球机构投资EMDE企业的转型项目,以及NTIF发行的债务或股权。
释放资金,支持气候转型
综合来看,近期采取三项行动——增加信息披露、创建并扩大NTIF、调整部分指标以避免无意间抑制转型投资——将加快私营部门参与EMDE转型,并提高《巴黎协定》1.5°C目标仍有望实现的可能性。
联合国召集的净零资产所有者联盟、欧盟—东盟商业理事会和可持续发展投资伙伴关系(SDIP)在世界经济论坛的支持下,于2022年合作开展新兴市场转型投资项目,聚焦建设性的短期行动,助力到2025年动员资金,并为全面框架和新技术涌现后进一步取得进展奠定基础。




