分断された世界において、金融包摂は共通の未来を築くうえで欠かせません。金融サービスを誰もが利用できることは、人々が暮らしをより良くするための手段を得るうえで不可欠です。ここ数年、包摂的な金融インフラの基盤づくりは大きく進みました。まずインターネットへのアクセスが整い、現在は世界的な接続性の向上に取り組んでいます。そして次に必要なのがアイデンティティです。
金融サービスについて考えるとき、私たちは本人確認が信用情報機関や銀行の支店で始まり、信用履歴を築く過程で必要な手続きだと考えがちです。しかし、それでは順序が逆です。アイデンティティと金融サービスは、もっと早い段階から結びついています。
世界では11億人が公的に記録された身元情報を持っていません。金融包摂を実現するには、まずこの問題を解決しなければなりません。それは十分に実現可能です。アイデンティティへのアクセスを支えるテクノロジーはすでに存在し、それによって金融包摂が可能になります。
アイデンティティの包摂がもたらす利点は、ほぼすべての政府機関に認められています。よく引用される事実として、包摂が1%高まるとGDPは3.6%増加するとされています。したがって、2030年までにすべての人に法的アイデンティティを提供することが持続可能な開発目標(SDGs)の目標となっているのも不思議ではありません。では、どうすれば実現できるのでしょうか。まず、克服すべき誤解がいくつかあります。
あなたを決めるのは友人ではない
……フォロワーや「いいね!」、リグラムもあなたを決めるものではありません。国連開発計画は「法的アイデンティティ」を明確に定義しています。法的アイデンティティは、出生証明書、国民IDカード、パスポートなどの身分証明書によって示されます。ソーシャル・アイデンティティ(Facebookの「いいね!」や好みを集約したものを想像してください)や、職業上のアイデンティティ(学歴や職歴を示すLinkedInを想像してください)とは異なります。
法的アイデンティティは、生年月日、氏名、住所など、あなたを一意に特定する個人情報(私たちはこれをDNAと呼びます)の信頼性を担保します。規制を遵守するために規制当局へ提示したり、違反があった場合に法執行機関へ提出したりする必要があるのは、こうした個人情報です。
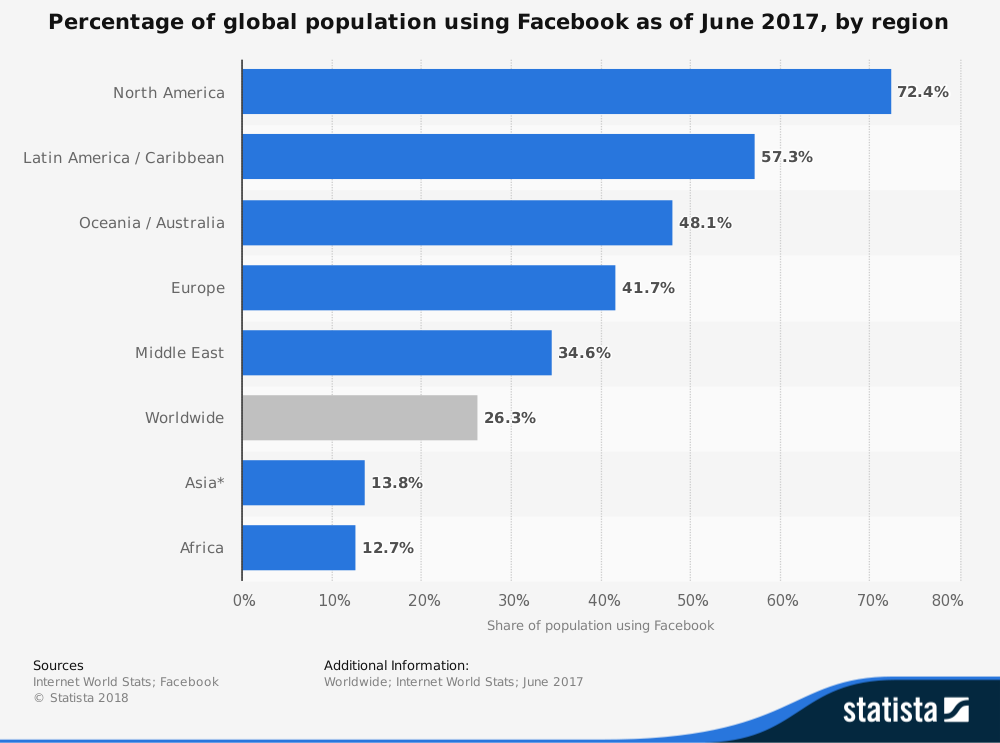
ソーシャル・アイデンティティだけでは不十分です。たとえば、発展途上国ではソーシャルメディアが広く普及しているとは言えません。利用できる人はわずか12%で、アジアやアフリカでは、たとえばFacebookにアクセスできる人は限られています。アクセスできる場合でも、ソーシャルプロフィールを作るのに必要なのはメールアドレスだけです。それでSpotifyに本人だと信じてもらえるかもしれませんが、金融サービスを提供する規制対象企業の本人確認には通用しません。TwitterやFacebookなどのプラットフォームで偽アカウントが増えていることからも、法的アイデンティティをソーシャル上の情報の寄せ集めだけに頼ることはできないとわかります。本人を示すには、堅牢で標準化され、世界的に認知された情報でなければなりません。
デジタル化する必要はない
「デジタル・アイデンティティ」への関心が高まっています。これは、物理的な身分証明書の代わりに、スマートフォン上に保存したりメールアドレスに結びつけたりする、完全にデジタルなアイデンティティを持つべきだという考え方です。AppleのFace IDはその好例です。しかし、包摂的なアイデンティティ標準を実現する方法はそれだけではなく、必ずしも最善とも限りません。
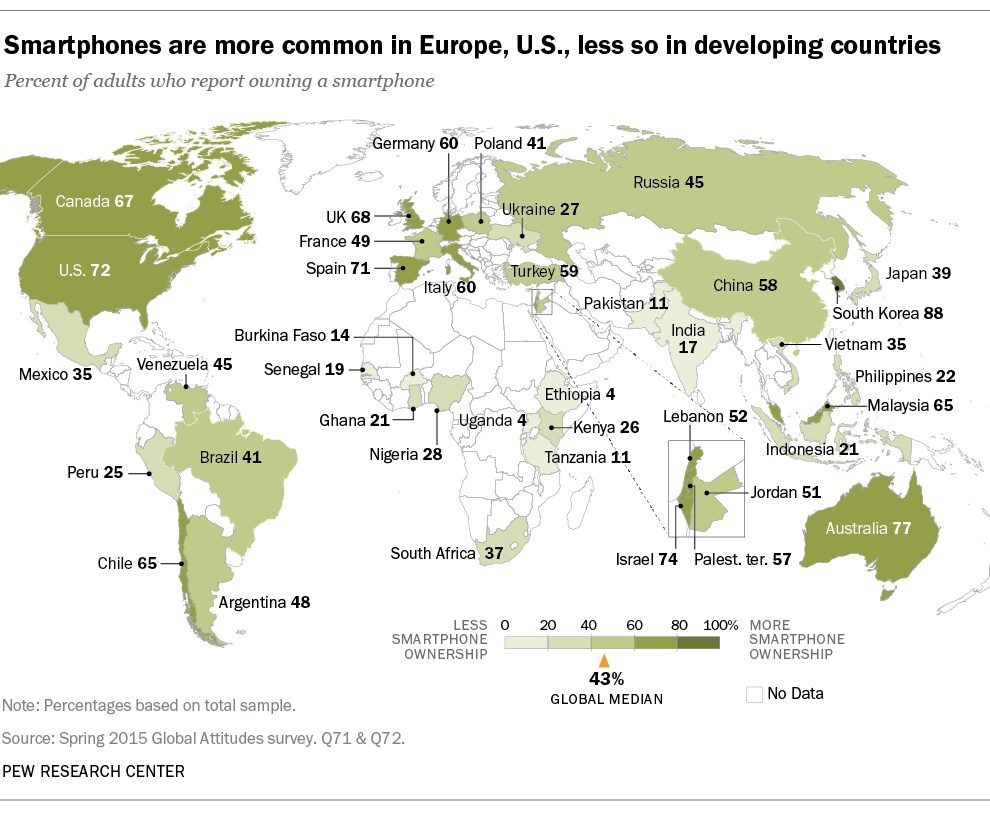
デジタル・アイデンティティと、アイデンティティのデジタル化は区別することが重要です。そもそも、iPhone上に保存されるアイデンティティは、世界人口の3分の2を占めるスマートフォンを所有していない人々にとって、現実的な解決策ではありません。全員が法的アイデンティティを持てるようにするには、物理的な身分証明書のほうがはるかに費用対効果に優れています。重要なのは、それらのアイデンティティを利用する手続きをデジタル化し、より多くの人がオンラインの世界にアクセスできるようにすることです。アイデンティティがデジタル形式かどうかは、ほとんど問題ではありません。対面で本人確認をするのではなく、デジタル本人確認によってオンラインで安全に本人であることを証明できれば、アイデンティティの包摂という目標に、より早く近づけます。
政府は必須ではない
通常、市民に法的アイデンティティを示す書類を提供するのは政府の責任です。多くの先進国では、出生証明書、パスポート、IDカードが発行され、政府職員がその真正性を保証します。しかし、中央当局に法的アイデンティティを提供する意思や能力がない場合、あるいは信頼されていない場合には、地域に根ざした取り組みが有効な代替策となることが実証されています。昨年、デジタル・アイデンティティの未来を議論したKNOW IDカンファレンスで、私の会社Onfidoは、事例を紹介しました。ナイジェリアの村、エティ・オニでの取り組みです。スマートフォンと携帯型プリンターの購入に100ドルを投じ、Onfidoは地域住民がNGOの提供する医療サービスを利用するのに役立つ紙のIDを発行できました。
実際、新たなモデルの多くは中央集権型から離れつつあります。たとえば、ブロックチェーンなどの新しいテクノロジーは、分散型のアイデンティティ基盤を可能にします。中央集権型システムを避けることに魅力を感じる理由は明らかです。インドで最近起きたアーダールの情報漏えいでは、10億件を超えるアーダール番号がわずか8ドルで不正に閲覧される可能性があり、中央集権型の方式が脆弱性とプライバシーの面で抱える限界が浮き彫りになりました。この事件は、自己主権型アイデンティティへの移行がより良い選択肢となり得ることを示唆しています。
目を信じてはいけない
今日の技術の進歩により、これまで以上に安全で拡張性の高い方法で、アイデンティティを発行し、確認できるようになりました。しかし、多くの金融機関では依然として標準的な方法として採用されておらず、地元の銀行支店に出向いて対面で本人確認を受けるよう求めるところも少なくありません。こうした慣行は17世紀にまでさかのぼります。
現在では、テクノロジーを活用した本人確認によって、はるかに優れた確認が可能です。人の目では見落とされる書類のデジタル改ざんも検出できます。したがって、対面での本人確認を最高水準として頼り続けるのは合理的ではありません。不便で効果がなく、身分を証明する書類を持たない人々を参加から排除してしまいます。
格差が拡大する世界で協力を促すには、誰もが世界経済に参加できるよう力を与える戦略が必要です。新しいテクノロジーがアイデンティティの包摂を可能にするとはいえ、これはテクノロジーだけで解決できる問題ではなく、民間部門、公共部門、国際開発コミュニティによるより広範な取り組みが求められます。
アイデンティティの包摂は、共通の未来への第一歩です。これを実現すれば、金融包摂も続いていきます。