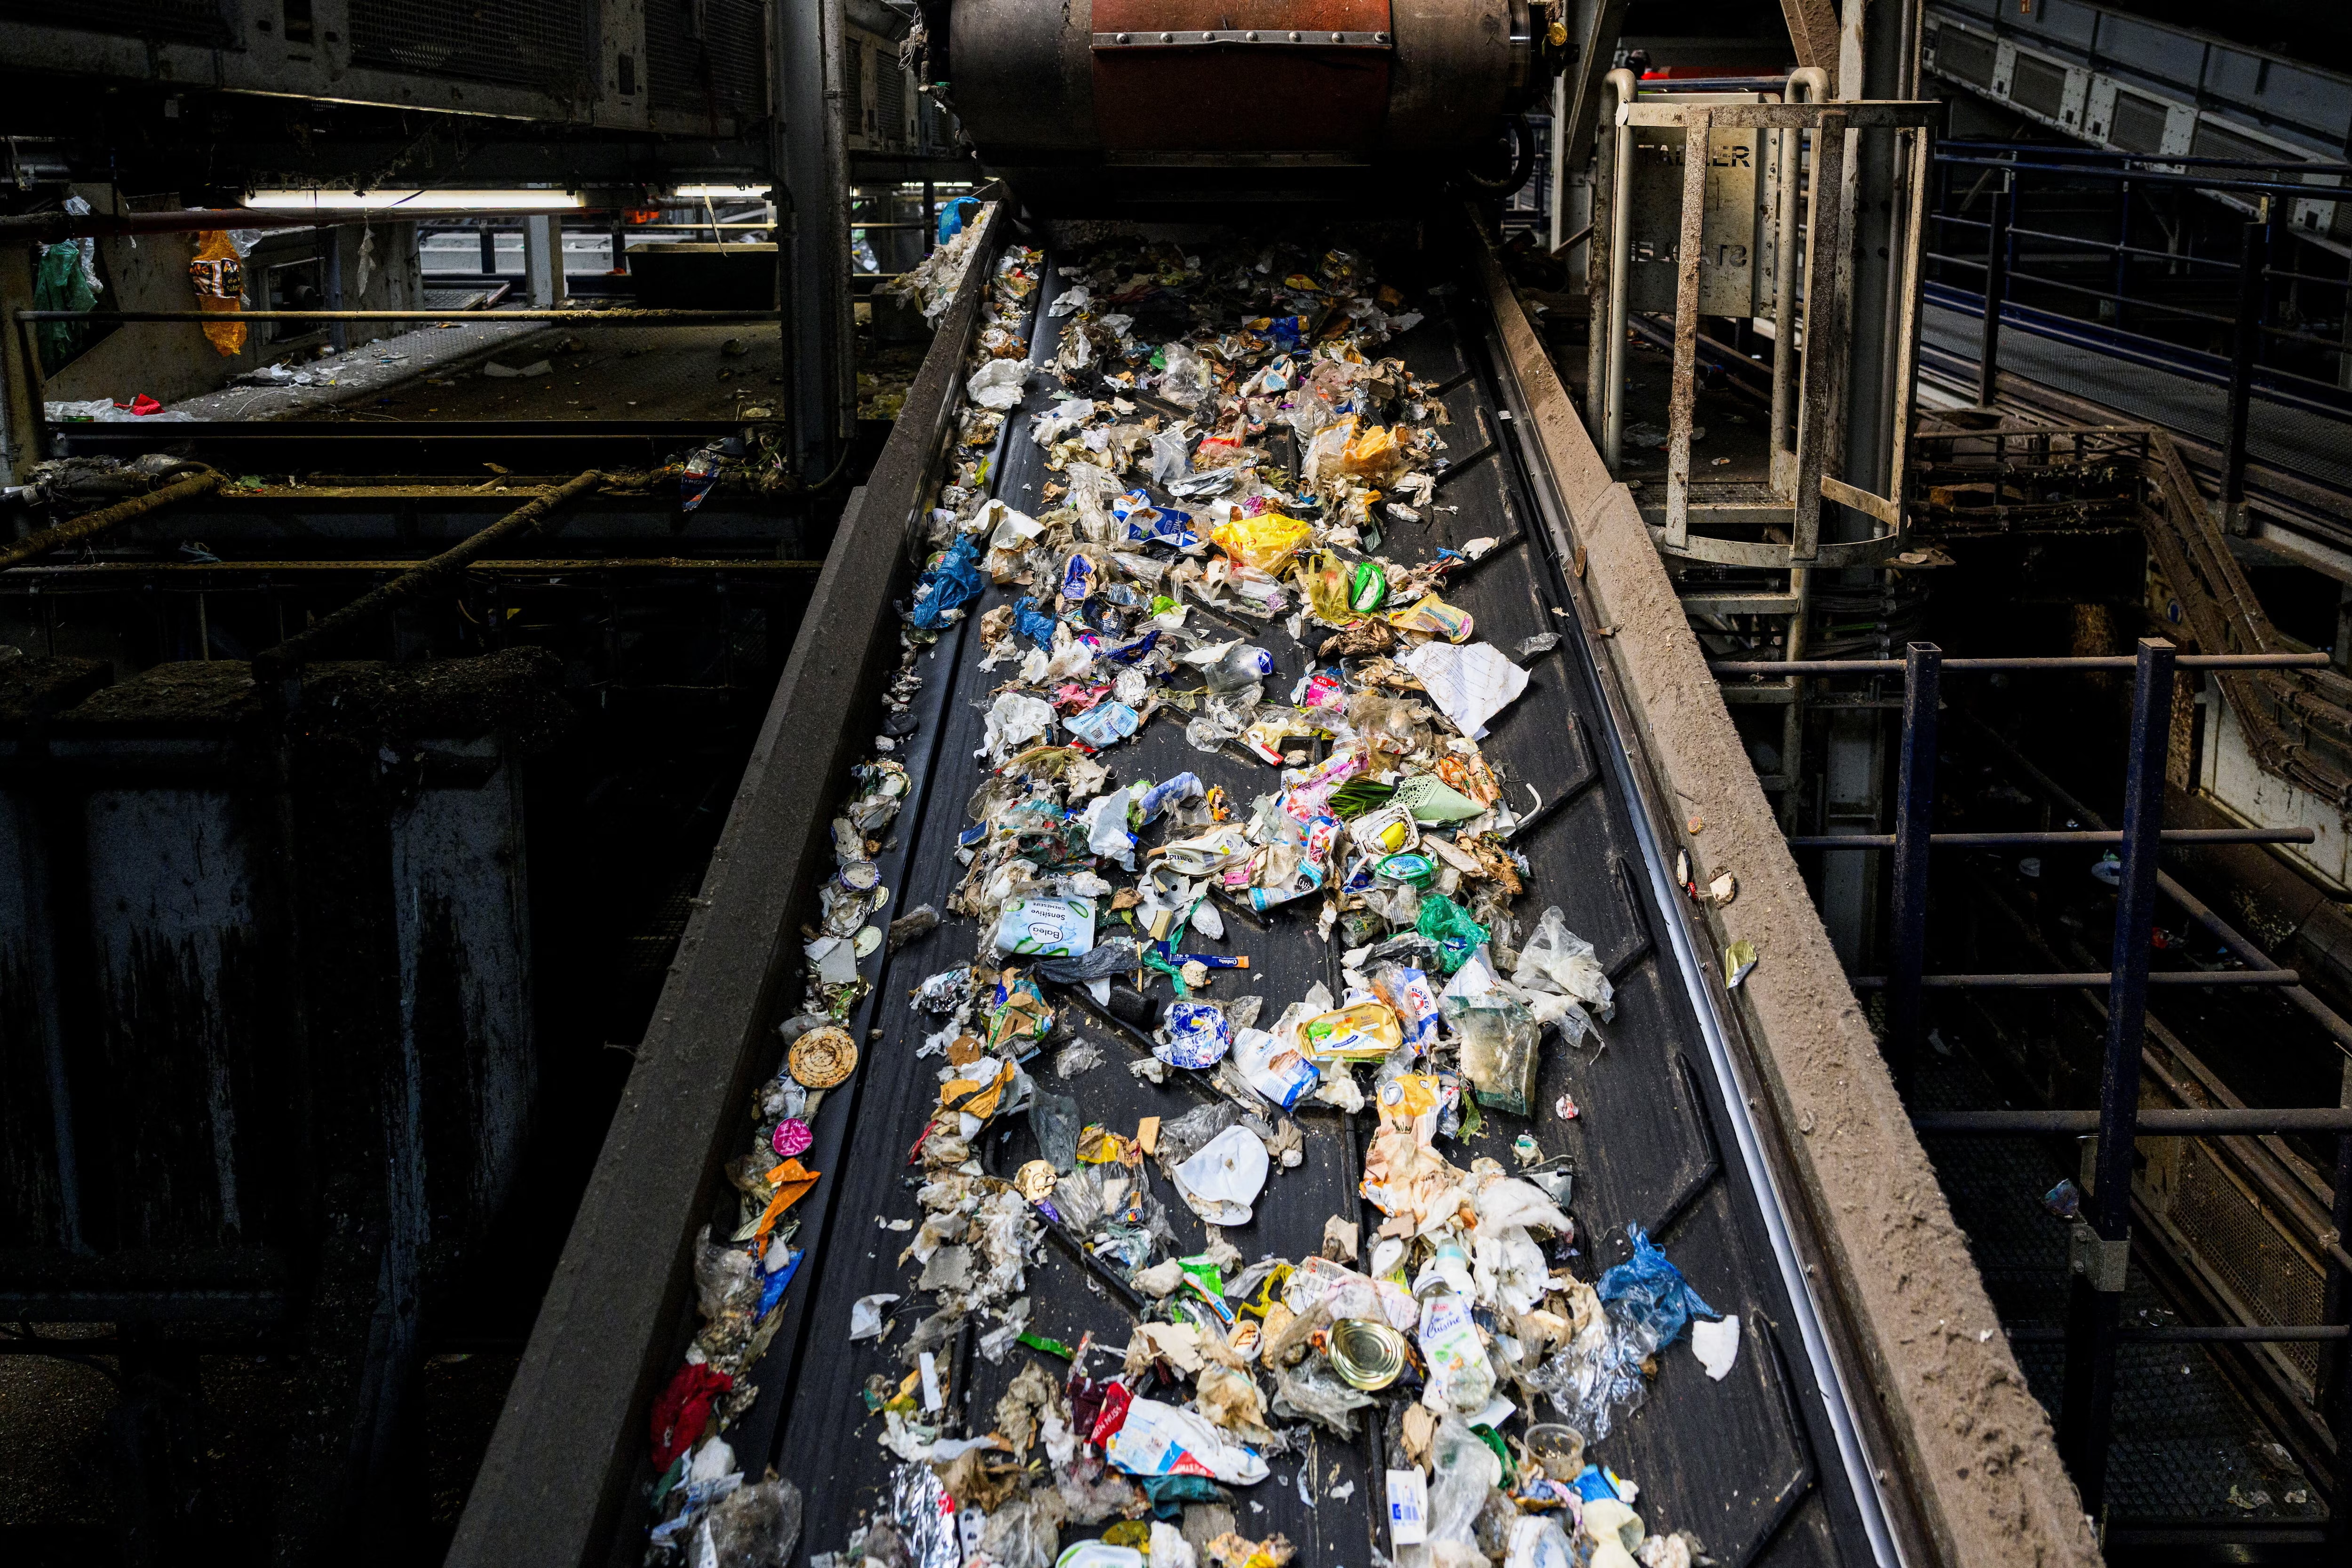
全球仅有9%的塑料得到回收,这意味着仅靠回收无法解决塑料废弃物问题,需要创新解决方案。
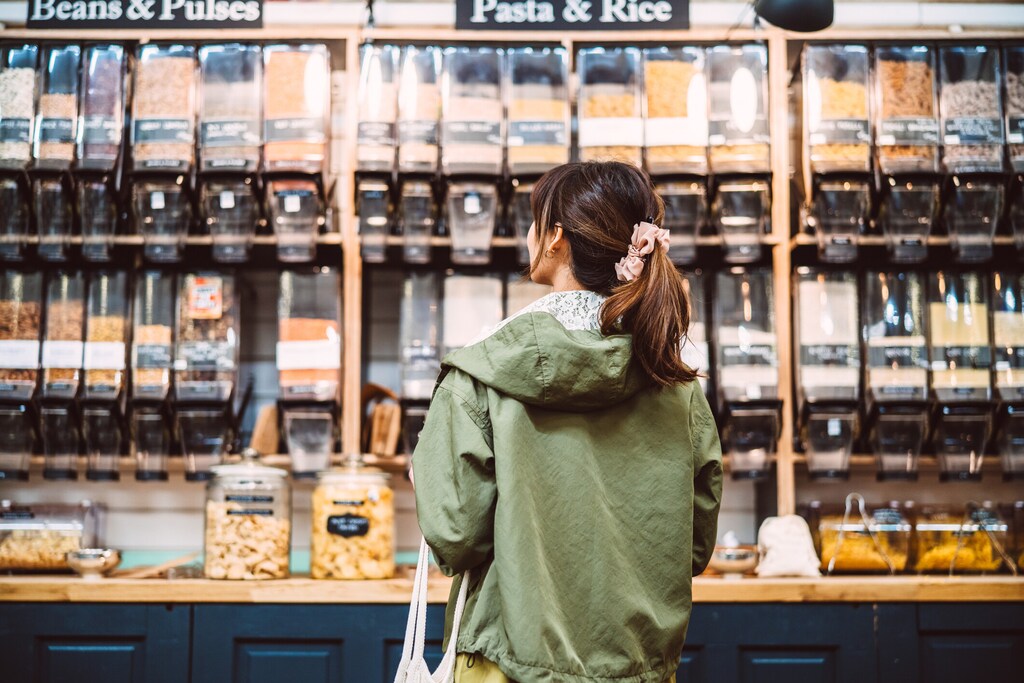
重复使用是推动终结塑料污染转型中必须出现的最具影响力的市场转变,也是一项价值100亿美元的经济机遇。
可重复使用包装基础设施的建设,对于降低重复使用模式相对于一次性模式的单位成本至关重要。
2024年底,来自世界各地的代表齐聚韩国釜山,参加第五轮谈判,旨在制定一项关于塑料污染的具有法律约束力的国际文书。在关键要素上取得了有意义的进展,我们距离达成条约又近了一步。成员国同意以12月1日的“主席文本”为起点,在数月后恢复举行的会议上结束谈判。
最初,可重复使用包装体系的相关条款被纳入条约文本,但在近期谈判前夕,为确保谈判代表在协定其他基础性部分上达成一致,这些内容最终被大幅削减或删除。尽管这一进展对近期内大规模采用重复使用模式而言是一个挫折,但它也可被视为今年的一个新机遇,即考虑那些将加速向重复使用转型的关键促进因素,或可作为条约的下一步完善方向。
可重复使用包装为何重要
在概述2025年如何成为规模化重复使用体系的转折之年之前,有必要强调重复使用在环境和经济方面的益处。为多次使用而设计的可重复使用包装,已成为应对塑料污染危机的一种有前景的解决方案。
目前,全球塑料产量的一半用于一次性用途,而全球仅有9%的塑料得到回收。仅靠回收无法解决塑料废弃物问题,迫切需要创新解决方案和新的商业模式。
据联合国环境规划署称,重复使用是推动终结塑料污染转型中必须出现的最具影响力的市场转变。可重复使用包装模式到2040年可使每年流入环境的塑料泄漏总量减少20%以上。此外,据估算,全球范围内将20%的一次性包装转为重复使用模式,将带来一项价值100亿美元的经济机遇。
重复使用模式的发展势头
近年来,公共和私营部门对重复使用模式的推动势头日益增强。欧盟新出台的《包装和包装废弃物法规》(PPWR)包含有关重复使用的条款,该地区经营的企业需在本十年末前遵守这些条款。在国家层面,法国和智利等国已制定旨在加速向重复使用转型、减少一次性包装的立法。
此外,行业对重复使用模式的行动也有所增加。领先的消费品企业已作出承诺,更广泛地转向重复使用和循环包装模式。创新生态系统也蓬勃发展,初创企业正与零售商建立并拓展合作伙伴关系。
前方的进展风险
然而,我们看到前方正在显现若干系统性风险,可能最终阻碍重复使用的进展。首先,企业在重复使用方面的行动可能仍局限于小规模试点项目,未能迈向规模化落地。其次,企业在重复使用和循环包装方面的目标可能最终被削弱或彻底放弃。许多企业将无法实现其2025年循环包装目标,部分企业正偏离其最初目标,这可能引发不良的全行业连锁反应。
最后,若政府不采取协调一致的行动,未来几年公共部门对重复使用模式的推动势头可能放缓。主要国际协定中对可重复使用包装条款的纳入程度不足,将无法为国家政策制定者的行动提供所需的支撑。

实现规模化面临的障碍
重复使用包装模式的进展可能放缓,这不能仅归因于个别企业或国家政府的行为。我们在向重复使用转型过程中所面临的挑战,是系统性问题的表现,需要相应地加以解决。
企业需要一个公平竞争的环境,即适用于所有行业参与者的共同规则,才能推动规模化重复使用体系的建立。此外,相较于一次性模式,重复使用必须在环境和经济上更具吸引力(或至少达到同等水平),才能实现广泛采用。
当前亟需采取的行动
要消除这些规模化障碍,并借助当前可重复使用包装模式的发展势头,关键在于通过双重组合的系统性干预实现进展:即监管,以及建设重复使用体系所需的基础设施。重要的是,经验表明,政府政策对于营造有利于行业全面推进重复使用的运营环境是必要的。此类政策的合理性在于,重复使用体系能显著降低间接成本,这与减少废弃物产生和污染相关。
欧盟的监管压力有望在加速向重复使用转型方面发挥关键作用。随着欧盟PPWR今年实施,并设定了2030年的重复使用目标,该地区所有企业都将通过重新设计包装和投资循环体系来做好准备。
鉴于欧盟雄心勃勃的政策往往会影响全球监管发展,其连锁效应可能会推动其他国家也向重复使用转型。企业将从中受益,因为所有行业参与者都需要确保合规,这将避免不同国家司法管辖区之间出现零散、碎片化的体系。
此外,可重复使用包装基础设施的建设,对于降低重复使用模式相对于一次性包装的单位经济成本至关重要。该基础设施既包括可重复使用包装的收集、清洗和再分配等实体系统,也包括用于追踪、监测和优化这些体系的数字工具。
通过协调一致的政府政策确立共同的基本规则,并建设基础设施以为企业创造基于市场的激励机制,二者相结合,对于实现向可重复使用包装体系的持久转型至关重要。世界经济论坛将确保重点关注这些体系变革领域,以使2025年成为重复使用的转折之年。
免责声明:本文所表达的观点仅代表作者本人,不代表其所属机构。