过去50年间,生活水平有所提高,但代价是气候受到损害。
世界正在耗尽我们所需的资源,同时又难以处理我们不需要的东西。
衡量成功的标准不应仅仅是增长,还应包括有效的再利用。
1933年,约翰·梅纳德·凯恩斯写道:“[个人主义资本主义]无法提供所需的物资。简言之,我们厌恶它,并开始鄙视它。但当我们思考用什么取而代之时,我们感到极为困惑。”
当时,世界正处于大萧条的深渊之中。但这种情绪,今年世界经济论坛第50届年会的许多与会者同样会有共鸣。
在投资领域,这50年由两个主导理念所定义。其一,从企业角度看,股东利益高于其他一切;其二,从经济角度看,货币供应与通货膨胀之间的关系是稳定且可预测的。
这些理念主要由米尔顿·弗里德曼确立,近来已受到质疑。我们再次陷入“极为困惑”的状态。
只需浏览其他文章的标题,便可略知一二。世界经济论坛执行主席克劳斯·施瓦布提问:“我们想要什么样的资本主义?” 诺贝尔奖得主约瑟夫·斯蒂格利茨则提出问题:“增长已经过时了吗?”
这些根本性问题没有简单的答案。但要弄清我们的前进方向,我们应当回顾我们走过的路。
新的稀缺
经济学是研究稀缺的科学。弗里德曼的理念解决了他那个时代的稀缺问题——即价格稳定性不足以及获取金融资本的困难。通过控制通货膨胀并促进资本流动,他使这些稀缺性有所缓解。
过去半个世纪,世界取得了不可否认的进步。我们为自1970年以来人口翻倍的世界上大部分人口提供了食物和衣物。营养不良的情况大幅减少,生活水平有所提高。
但代价高昂。我们让海洋充斥塑料,焚烧森林,并改变了气候模式。事实上,我们对世界的改变如此之大,以至于科学家宣布我们正生活在人类世这一时代——这是一个由人类对我们已永久改变的星球所施加的影响所定义的地质时代。因此,我们也改变了稀缺的本质。
如今,正收益率、社会稳定性以及所谓的环境资本都变得稀缺。
这些是弗里德曼可能认为取之不尽的东西。但正如我们所认识到的,它们同样有其局限。经济史学家R·H·托尼说:“一个时代的确定性,便是下一个时代的问题。”
前一时代的确定性如今无疑给我们带来了一个难题:金融资产价格持续上涨,世界正在耗尽我们所需的物资,而我们却难以处理那些我们不需要的东西。矛盾的是,这既引发了经济上的担忧,即增长很快将会终结,也引发了生态上的担忧,即增长将不会终结。
循环性
在等待下一位弗里德曼出现的同时,作为投资者,我们必须适应当今的现实。我们必须重新构想经济成功的定义。这正是循环经济概念发挥作用之处。
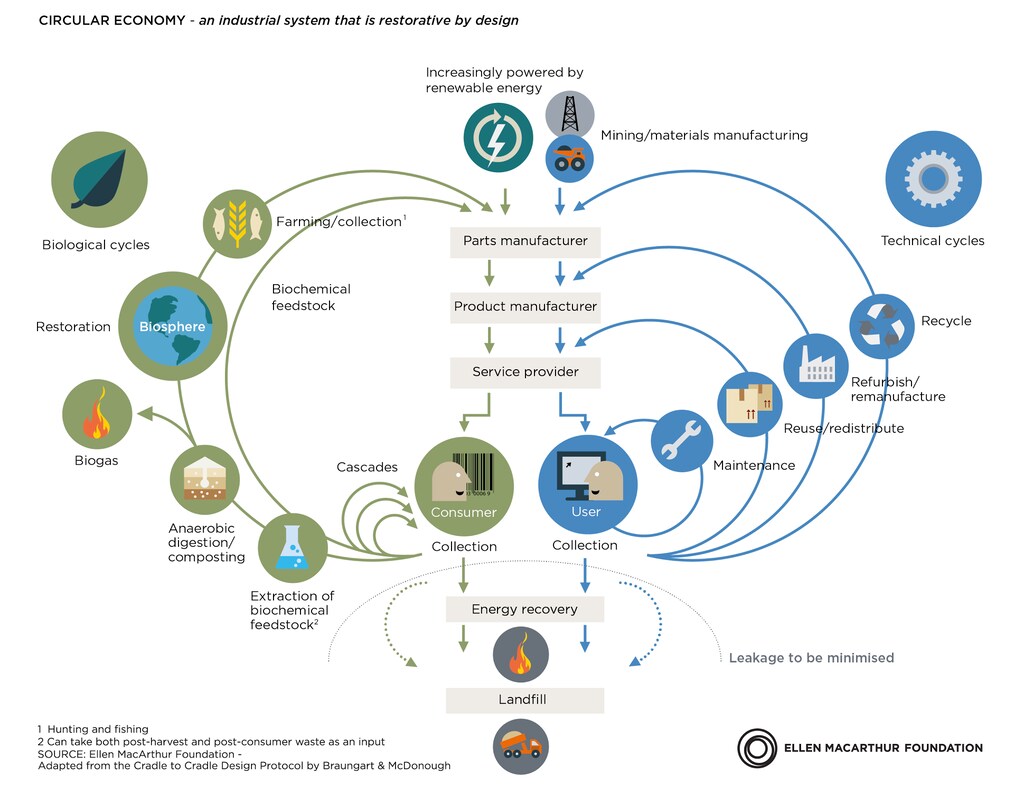
循环性意味着从线性世界转向循环世界:在线性世界中,我们生产、消费,然后处置产品;而在循环世界中,废弃物可以作为原材料重新回到系统之中。成功不仅仅以增长来衡量,而是以有效再利用来衡量。
最终,这一转变将不再是一种选择。历史上充斥着那些保持线性模式并最终走投无路的物种与文明。复活节岛居民便是典型例子,他们在几百年内砍光了岛上1600万棵树木。
目前,全球经济中仅约9%可被视为“循环”的,即经过回收和再利用的。
但从格蕾塔·通贝里发起的学生罢课,到美国提出的“绿色新政”提案,这一新的循环经济理念正开始在政策制定者和公众心中扎根。
当今的年轻一代已然为一个问题而忧心忡忡:他们是否还能继承父辈留下的一个可供生存的星球。别再惦记闪亮的新车了。他们会追问,为何根据汇丰银行的一份研究报告的数据,欧洲每一时刻有92%的汽车处于闲置停放状态,而人们却不只是共享?
企业的未来
正如消费者在质疑自身消费习惯的可持续性,投资者也必须自问,哪些商业模式最有能力经受这一变革的考验。
自弗里德曼于20世纪70年代初提出其理念以来,企业的角色已经发生转变。因此,即便是最大企业的首席执行官也表示,仅为股权所有者的利益而经营企业已不再可行。其中包括美国商业圆桌会议的首席执行官们,他们去年转而拥护“利益相关者”而非“股东”。企业并非孤立存在,它们拥有多重利益相关方,从员工、所在社区,到整个地球。
我们的工作将更少关注寻找最佳的短期回报,而更多关注发掘可持续的企业与行业进行投资。股东价值仍然是推动企业行为至关重要的动力。但从长远视角来看,它并非唯一重要的因素。
过去的经济模式解决了过去的稀缺问题。循环经济或许无法回答“极为困惑”者提出的所有问题,但它确实提供了一个起点,有助于解决当今的稀缺问题。
我们的资本市场将日益奖励那些有能力迎接这一挑战的企业与投资者。